猜你想问
聚丙烯近期走势如何?
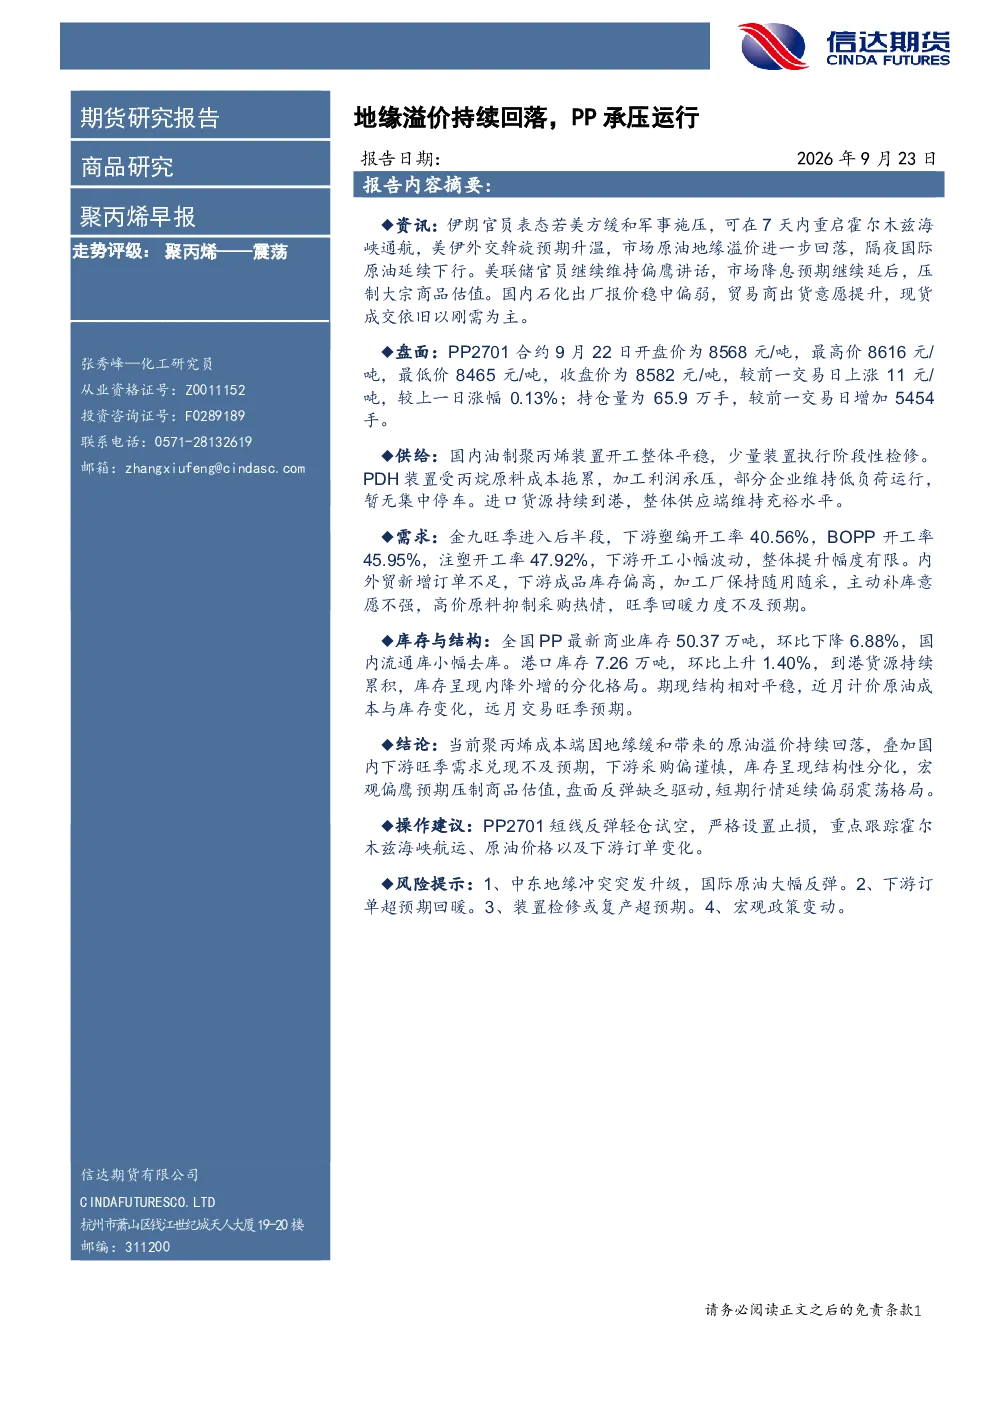
聚丙烯近期呈现震荡走势。以PP2701合约为例,9月22日开盘价为8568元/吨,收盘价为8582元/吨,上涨11元/吨(0.13%),持仓量65.9万手,增加5454手。成本端原油溢价回落,但下游需求兑现不及预期,采购谨慎,库存分化,宏观偏鹰预期压制估值,盘面反弹缺乏驱动,短期偏弱震荡。
聚丙烯行业供需情况怎样?
国内油制聚丙烯装置开工平稳,少量装置检修;PDH装置受丙烷成本拖累,部分企业低负荷运行。进口货源持续到港,供应充裕。金九旺季后半段,下游塑编、BOPP、注塑开工率分别为40.56%、45.95%、47.92%,开工率提升有限。内外贸新增订单不足,成品库存偏高,加工厂随用随采,高价原料抑制采购。
聚丙烯报告重点分析了哪些方面?
报告重点分析了聚丙烯的供需格局、库存结构及市场走势。指出国内供应充裕,进口持续到港;下游开工率提升有限,订单不足,库存偏高;期现结构平稳,近月成本与库存变化,远月交易旺季预期。成本端原油溢价回落,但需求端采购谨慎,库存分化,宏观偏鹰预期压制估值。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于供需偏弱、库存分化状态。供应端,装置开工平稳,进口持续,整体供应充裕。需求端,下游开工率提升有限,订单不足,库存偏高,加工厂随用随采。成本端,原油溢价回落,但下游采购谨慎。市场整体反弹缺乏驱动,短期偏弱震荡。
聚丙烯报告提示了哪些风险?
报告提示了中东地缘冲突升级、下游订单超预期回暖、装置检修或复产超预期、宏观政策变动等风险。中东地缘冲突可能影响原油价格及供应链稳定性;下游订单若超预期回暖,可能带动需求提升;装置检修或复产超预期将影响短期供应;宏观政策变动可能影响市场预期及估值。
你可能感兴趣
地缘溢价回落,PP承压运行
信达期货2026-09-22
聚丙烯早报:地缘风险溢价回落,PP成本与淡季基本面博弈
信达期货2026-08-26
聚丙烯早报:地缘风险溢价抬升,PP等待旺季需求验证
信达期货2026-09-08
聚丙烯早报:地缘风险溢价抬升,PP等待旺季需求验证
信达期货2026-09-10
聚丙烯早报:地缘风险溢价快速释放,PP成本端松动
信达期货2026-08-28
聚丙烯早报:原油承压下行,PP淡季偏弱运行
信达期货2026-06-24
聚丙烯早报:原油承压下行,PP淡季偏弱运行
信达期货2026-06-23
聚丙烯周报:中东地缘缓和,PP高位承压
信达期货2026-09-20
聚丙烯早报:地缘成本托底,PP高位偏强运行
信达期货2026-05-06
聚丙烯早报:地缘成本强势托底,PP高位偏强运行
信达期货2026-04-30