猜你想问
聚丙烯近期走势如何?
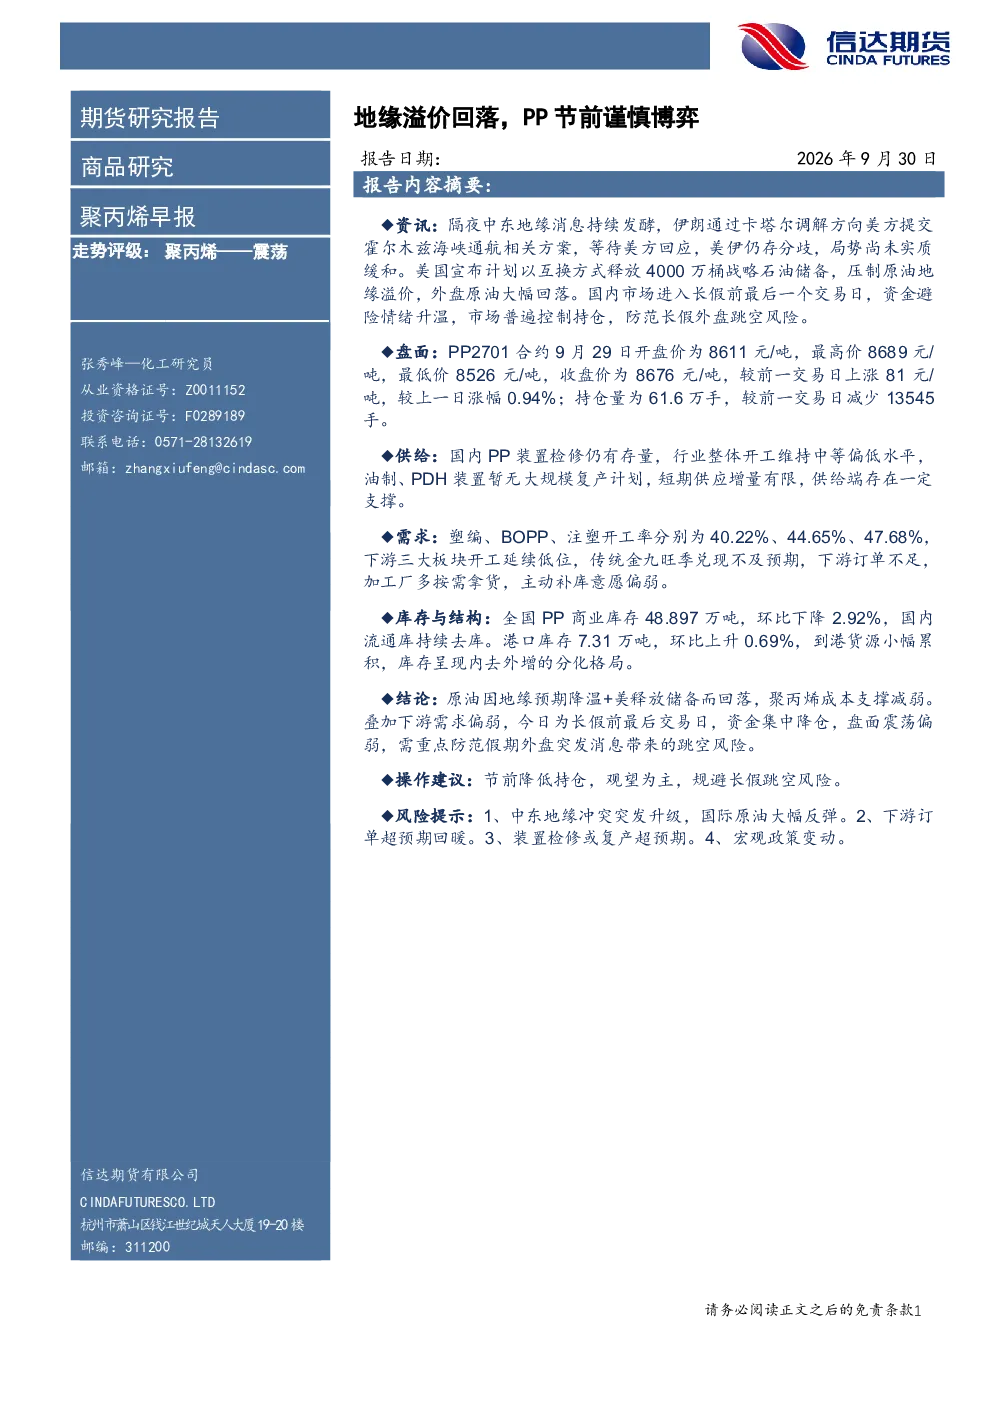
聚丙烯当前呈现震荡走势。以PP2701合约为例,9月29日开盘8611元/吨,收盘8676元/吨,上涨81元/吨(0.94%),持仓量61.6万手,减少13545手。这种震荡表现反映了市场在地缘溢价回落和需求偏弱背景下的谨慎博弈心态。原油因地缘预期降温及美国释放储备而回落,削弱了聚丙烯的成本支撑。同时,下游塑编、BOPP、注塑开工率分别为40.22%、44.65%、47.68%,延续低位运行,传统金九旺季兑现不及预期,订单不足,补库意愿偏弱。
聚丙烯行业发展趋势如何?
聚丙烯行业短期内供应增量有限。国内装置检修仍有存量,开工率中等偏低,油制、PDH装置暂无大规模复产计划。需求端,塑编、BOPP、注塑开工率虽有所提升,但整体仍处于低位,传统旺季表现不佳,订单不足制约补库动力。库存方面,全国PP商业库存48.897万吨,环比下降2.92%,但港口库存7.31万吨,环比上升0.69%,呈现内地去库、港口累库的分化格局。长期来看,行业需关注装置检修与复产动态、下游需求恢复节奏及国际原油价格变化。
报告重点分析了哪些方面?
报告重点分析了聚丙烯的供需平衡、库存结构及市场情绪。供给端,检修装置存量和新增产能有限,短期供应压力不大;需求端,下游开工率低迷,订单和补库意愿均显疲软,传统旺季不达预期;库存结构呈现内地去库、港口累库的内外分化,反映了区域性的供需错配。此外,报告还关注了成本支撑的变化,指出原油因地缘预期降温及美国释放储备而回落,对聚丙烯价格形成压制。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场处于震荡偏弱状态,主要受供需双弱及成本支撑减弱影响。盘面上,PP2701合约价格波动不大,显示市场多空力量相对均衡。供给端,检修装置仍存,开工率偏低,新增供应有限;需求端,下游开工率延续低位,订单不足导致补库意愿偏弱,传统旺季表现不及预期。库存方面,内地库存下降但港口库存上升,内外结构分化明显。整体来看,市场在长假前最后交易日资金集中降仓,呈现震荡格局。
研报提示了哪些风险?
研报提示了多项潜在风险:一是中东地缘冲突升级可能引发油价波动,进而影响聚丙烯成本;二是下游订单若超预期回暖,可能改变当前补库意愿偏弱的局面;三是装置检修或复产计划若出现超预期变化,将直接冲击市场供应平衡;四是宏观政策变动可能对整体经济环境和下游需求产生不确定性影响。这些因素均需密切关注,以规避潜在的市场风险。