猜你想问
这份研报主要分析了什么内容?
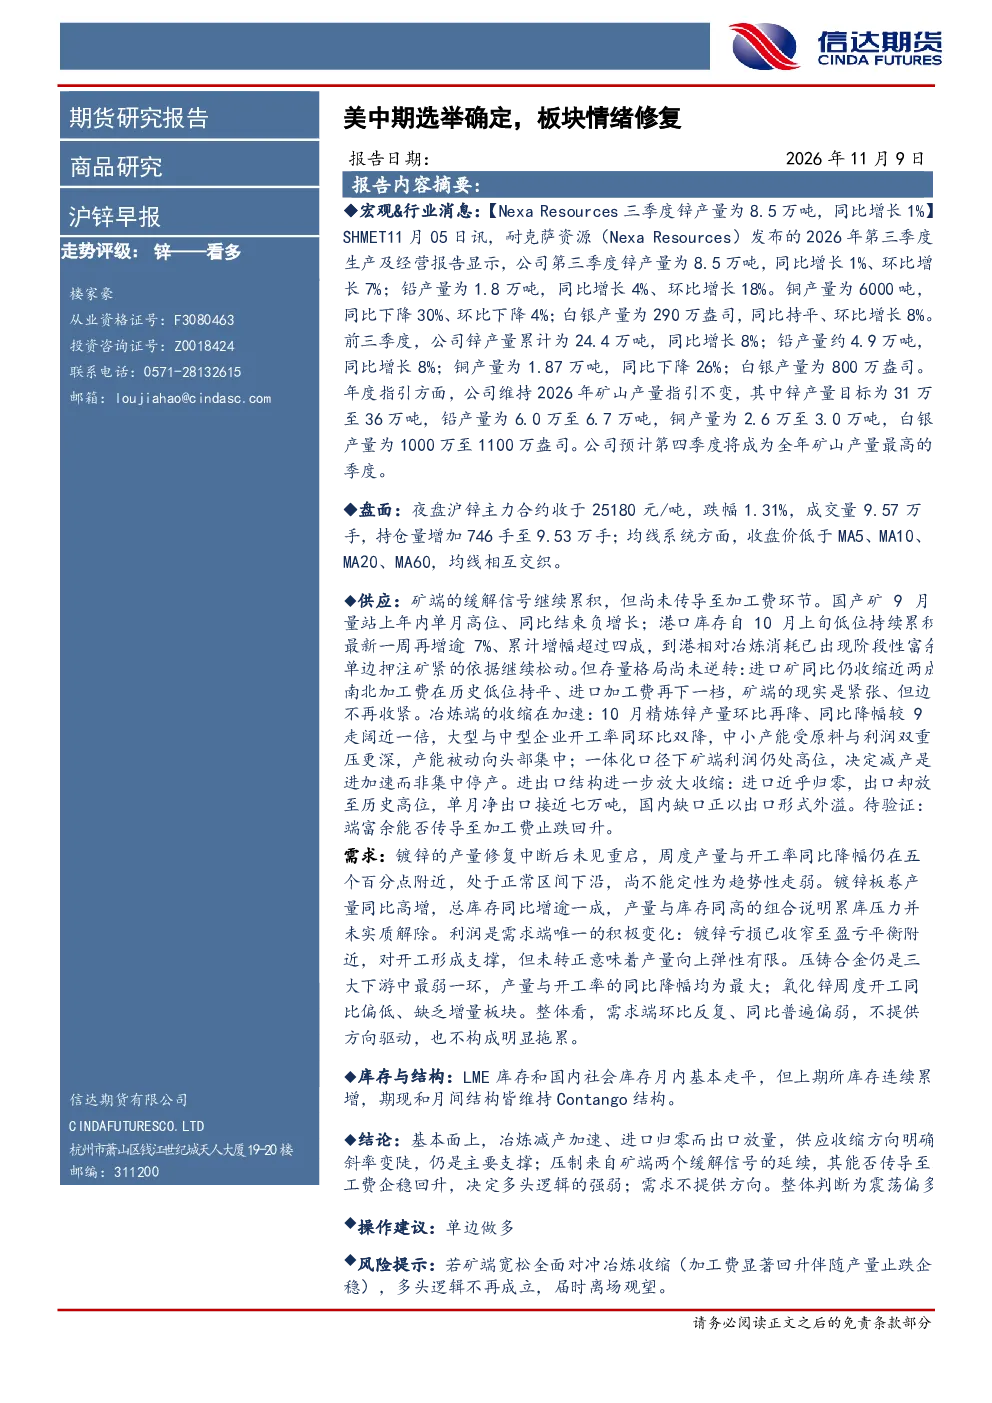
这份研报主要分析了耐克萨资源发布的2026年第三季度报告,显示锌产量同比增长1%、环比增长7%,铅产量同比增长4%、环比增长18%,铜产量同比下降30%、环比下降4%,白银产量同比持平、环比增长8%。报告还分析了沪锌主力合约的走势、供应端矿端和冶炼端的现状、需求端的镀锌和压铸合金情况,以及库存和结构的变化。整体判断为震荡偏多,操作建议单边做多。
锌行业的发展趋势如何?
锌行业的发展趋势显示供应收缩方向明确,斜率变陡。矿端虽然存在缓解信号,但能否传导至加工费企稳回升决定多头逻辑强弱。需求端环比反复、同比普遍偏弱,不提供方向驱动也不构成明显拖累。冶炼减产加速、进口归零而出口放量是主要支撑因素。
报告重点分析了哪些方向?
报告重点分析了供应端的矿端和冶炼端情况,矿端存在缓解信号但边际不再收紧,冶炼端收缩加速。需求端重点分析了镀锌和压铸合金的产量与开工率,整体看需求环比反复、同比普遍偏弱。库存与结构方面,LME库存和国内社会库存月内基本走平,但上期所库存连续累增,维持Contango结构。
当前锌市场的现状如何?
当前锌市场现状显示供应端矿端缓解信号累积,国产矿9月产量站上年内单月高位,港口库存持续累积,但进口矿同比收缩近两成,南北加工费持平,进口加工费再降。冶炼端收缩加速,10月精炼锌产量环比降、同比降幅走阔近一倍。需求端镀锌产量修复中断后未见重启,周度产量与开工率同比降幅仍在五个百分点附近。
研报中提到的风险提示有哪些?
研报中提到的风险提示是若矿端宽松全面对冲冶炼收缩,即加工费显著回升伴随产量止跌企稳,多头逻辑不再成立,届时应离场观望。这意味着需要密切关注矿端和冶炼端的变化,以及加工费的趋势,以判断多头逻辑是否依然成立。
你可能感兴趣
沪锌早报:美中期选举基本确定,板块情绪修复
信达期货2026-11-05
沪锌早报:美中期选举基本确定,板块情绪修复
信达期货2026-11-06
沪锌早报:美或豁免汽车关税 关税情绪或有缓和
信达期货2025-04-16
股指周报:美中期选举落定科技股重挫,A股修复一波三折
创元期货2026-11-08
港股策略周报:中美缓和市场情绪改善,关注美中期选举
东兴证券2018-11-05
沪锌早报:美伊局势暂时缓和,板块压力减弱
信达期货2026-09-23
沪锌早报:美伊战争再起,板块承压
信达期货2026-07-09
沪锌早报:美伊局势暂时缓和,板块压力减弱
信达期货2026-09-24
国际宏观与贵金属:美中期选举不确定,沪金短期震荡偏强
东吴期货2018-11-05
机械设备行业本周专题~压裂设备(下):底部优质成长股估值修复;关注伊朗制裁及美国中期选举,持续力推油服板块!
机械设备中泰证券2018-11-04