猜你想问
这份研报主要分析了什么内容?
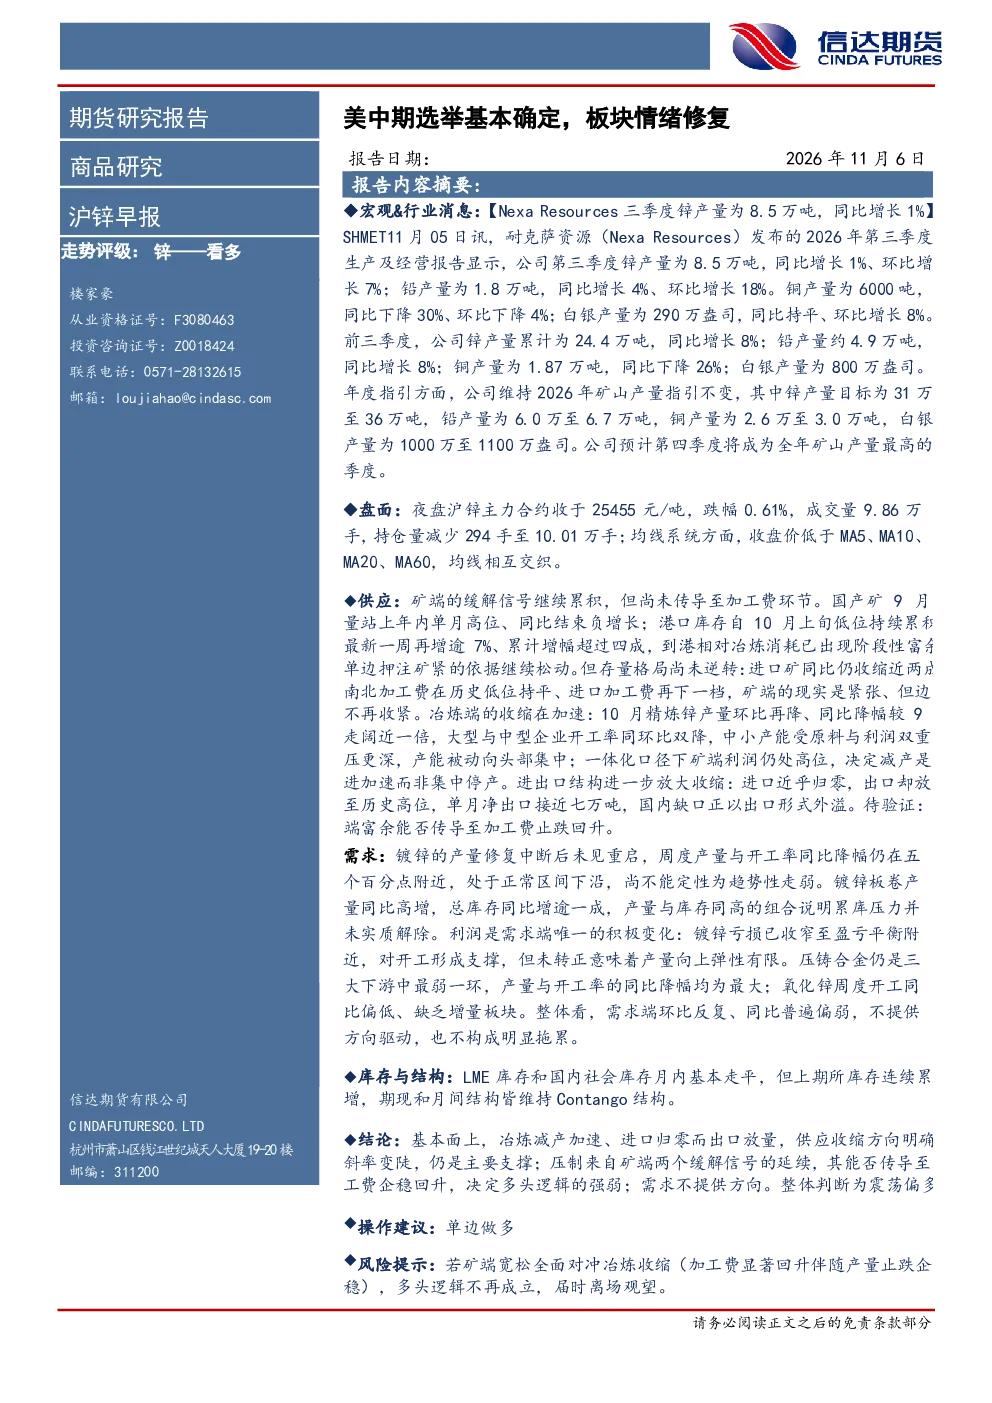
这份研报主要分析了沪锌板块在美中期选举后的情绪修复情况,结合耐克萨资源发布的2026年第三季度报告数据,详细解读了锌、铅、铜、白银的产量变化趋势。报告指出锌产量同比增长1%、环比增长7%,前三季度累计同比增长8%;同时分析了矿端、冶炼端、进出口结构的变化,以及镀锌、压铸合金、氧化锌等需求板块的表现。此外,还探讨了LME库存、国内社会库存和上期所库存的变动情况,并对整体市场走势进行了评估。
当前锌行业的发展趋势如何?
当前锌行业的发展趋势呈现多面性。供应端方面,国产矿产量同比结束负增长,港口库存增幅超四成,进口矿收缩近两成,冶炼端收缩加速,产能向头部集中,进出口结构显示进口近乎归零而出口放量。需求端方面,镀锌产量同比降幅仍在五个百分点附近,但镀锌板卷产量同比高增,库存也同比增加,表明累库压力未解除。整体来看,供应收缩方向明确,但矿端缓解信号的延续能否传导至加工费企稳回升仍需验证,需求端环比反复、同比普遍偏弱,不提供方向驱动也不构成明显拖累。
报告重点分析了哪些方向?
报告重点分析了以下几个方面:首先,耐克萨资源发布的2026年第三季度报告数据,包括锌、铅、铜、白银的产量变化;其次,矿端和冶炼端的供需关系,特别是国产矿产量、港口库存、进口矿变化、冶炼端开工率等;再次,进出口结构的变化,特别是进口近乎归零而出口放量至历史高位;此外,还分析了镀锌、压铸合金、氧化锌等需求板块的表现;最后,对库存结构进行了分析,包括LME库存、国内社会库存和上期所库存的变动情况。
目前锌市场的现状如何判断?
目前锌市场的现状呈现震荡偏多的态势。供应端,冶炼减产加速、进口归零而出口放量,供应收缩方向明确、斜率变陡,仍是主要支撑。需求端,镀锌产量同比降幅仍在五个百分点附近,但镀锌板卷产量同比高增,库存也同比增加,表明累库压力未解除。矿端存在两个缓解信号,但能否传导至加工费企稳回升仍需验证。整体来看,市场走势受供应收缩和矿端缓解信号的博弈影响,需求端不提供方向驱动也不构成明显拖累。
这份研报提示了哪些风险?
这份研报提示的主要风险在于,若矿端宽松全面对冲冶炼收缩,导致加工费显著回升伴随产量止跌企稳,则多头逻辑不再成立。具体来说,如果矿端产量增加或进口恢复,导致供应端不再呈现收缩态势,而冶炼端产量止跌企稳,那么当前支撑锌价的主要逻辑将受到挑战。这种情况下,市场可能面临较大的下行压力,投资者需要密切关注矿端和冶炼端的变化情况,以及加工费的走势。如果加工费出现企稳回升,投资者需要考虑调整仓位,以规避潜在的风险。