猜你想问
这份研报的核心内容是什么?
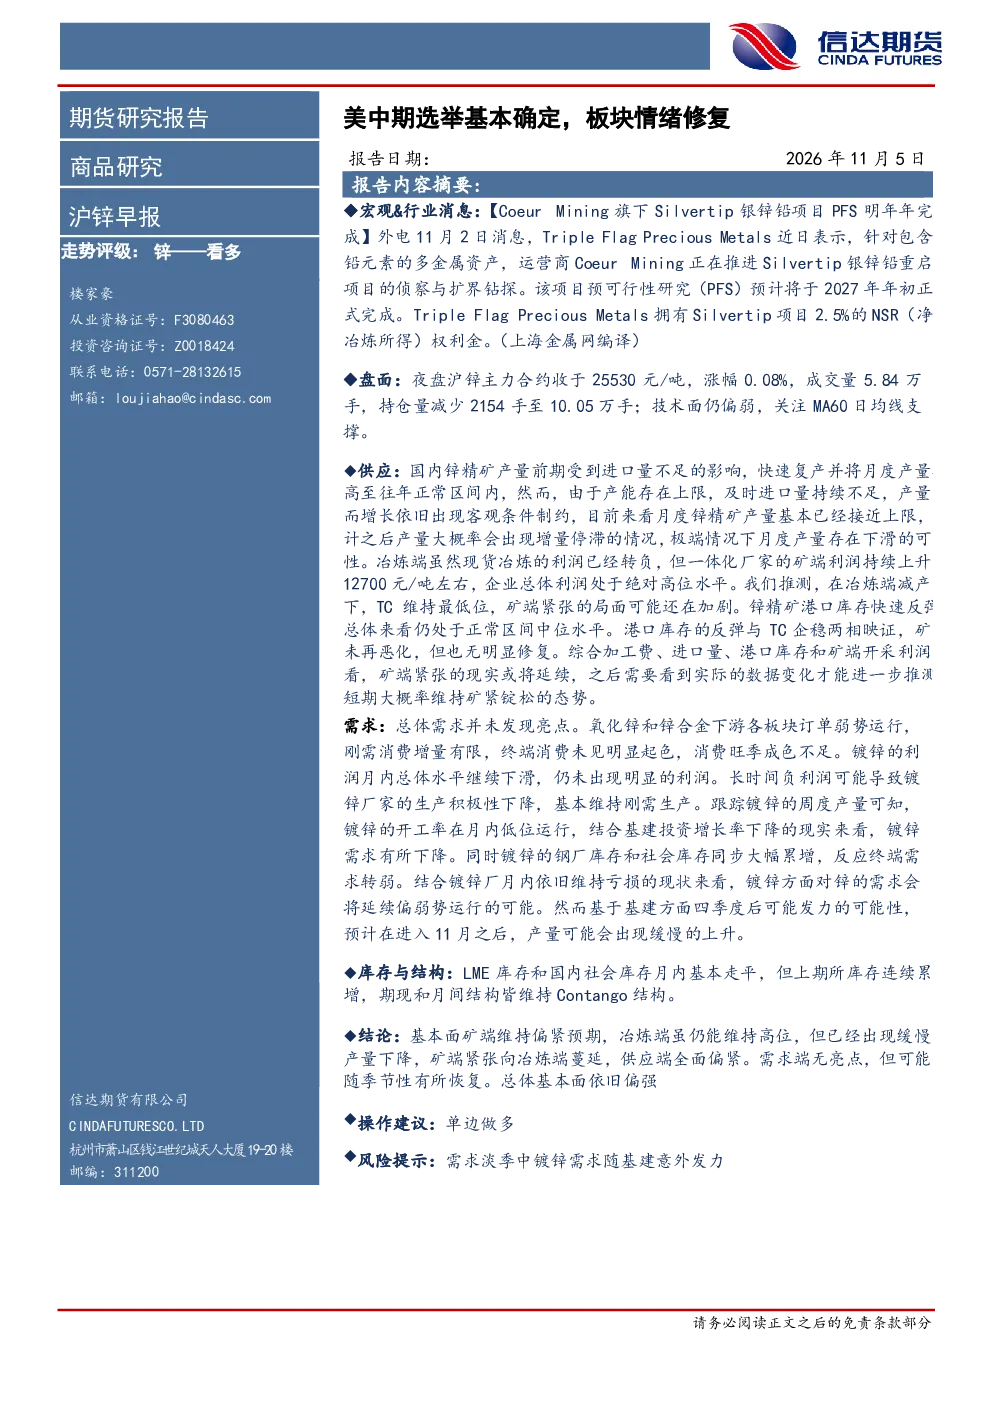
本报告分析了美中期选举对锌板块情绪的影响,指出Coeur Mining旗下Silvertip银锌铅项目的PFS进展及Triple Flag Precious Metals的NSR权利金情况。报告对锌走势评级为看多,并关注沪锌主力合约的技术面表现,特别是MA60日均线支撑位。供应端分析显示锌精矿产量接近上限,冶炼利润高位但现货转负,TC维持低位,港口库存反弹但未恶化。需求端则指出氧化锌和锌合金下游订单弱势,镀锌需求随利润下滑而降温,季节性预期11月后产量上升但需求仍偏弱。总体基本面依旧偏强,建议单边做多,但需警惕需求淡季中镀锌需求随基建意外发力带来的风险。
锌行业的发展趋势如何?
锌行业发展趋势方面,报告指出供应端矿端维持偏紧预期,冶炼端产量缓慢下降,TC与港口库存显示矿端紧张加剧但港口库存未恶化。需求端无亮点但可能随季节性恢复,镀锌需求因利润下滑而降温,基建投资下降反映需求转弱。季节性预期11月后产量可能缓慢上升,但需求仍偏弱势。整体来看,供应端全面偏紧,需求端无明显改善,行业基本面依旧偏强。需关注矿端紧张程度变化及下游需求季节性恢复情况。
报告重点分析了哪些方向?
报告重点分析了锌板块的供应与需求两端。供应端关注锌精矿产量接近上限、冶炼利润高位但现货转负、TC维持低位、港口库存反弹等关键指标,判断短期大概率维持矿紧锭松态势。需求端则分析了氧化锌和锌合金下游订单弱势、镀锌需求随利润下滑而降温、钢厂库存和社会库存大幅累增等情况,指出刚需消费增量有限,终端消费未见明显起色。此外,报告还分析了LME、国内社会库存及上期所库存变化,以及期现与月间Contango结构,综合判断基本面依旧偏强。
当前锌市场现状如何判断?
当前锌市场现状判断显示,供应端矿端紧张延续,冶炼端产量缓慢下降,TC维持最低位,港口库存快速反弹但仍在正常区间中位。需求端氧化锌和锌合金下游订单弱势,镀锌需求随利润下滑而降温,开工率低位运行,钢厂库存和社会库存大幅累增。技术面方面,沪锌主力合约收于25530元/吨,涨幅0.08%,成交量5.84万手,持仓量减少2154手至10.05万手,技术面偏弱,关注MA60日均线支撑。总体来看,供应端全面偏紧,需求端无明显改善,市场基本面依旧偏强。
研报提示了哪些风险?
研报提示的主要风险在于需求淡季中镀锌需求随基建意外发力。虽然报告指出镀锌需求因利润下滑而降温,开工率低位运行,但存在需求随基建投资意外增长而反弹的可能性。此外,还需关注矿端紧张程度变化对供应端的影响,以及下游需求季节性恢复的不确定性。报告建议单边做多,但强调需警惕上述风险因素可能带来的市场波动。具体而言,需关注基建投资数据变化、下游开工率恢复情况及矿端TC报价走势等关键信息。