猜你想问
这份研报主要讲了什么内容?
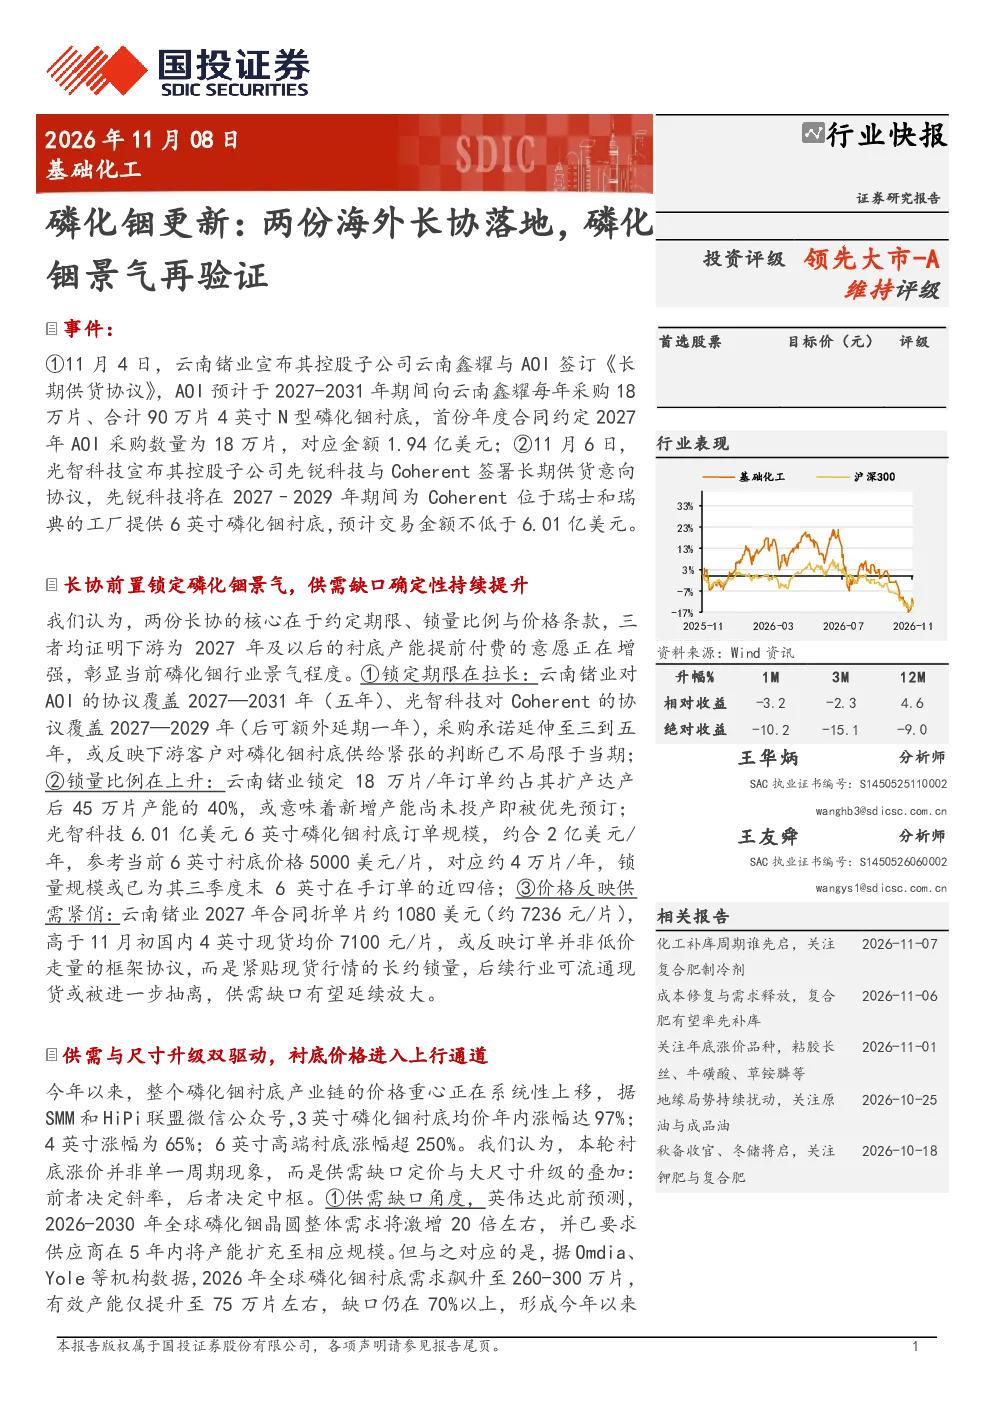
本报告主要介绍了云南锗业与AOI、光智科技与Coherent签订的磷化铟衬底长期供货协议,显示磷化铟景气度持续提升。云南锗业获得2027-2031年每年18万片4英寸N型磷化铟衬底协议,首份年度合同金额1.94亿美元;光智科技与Coherent签署2027-2029年每年6万片6英寸磷化铟衬底意向协议,预计交易金额不低于6.01亿美元。长协的签订反映了下游客户对供给紧张的判断,锁定期限和锁量比例均有所提升,价格高于现货行情,显示订单并非低价走量,供需缺口有望延续放大。
磷化铟行业未来发展趋势如何?
磷化铟行业未来发展趋势向好,主要受供需与尺寸升级双驱动。今年以来,3英寸、4英寸、6英寸磷化铟衬底均价分别涨幅达97%、65%、250%,显示衬底价格进入上行通道。供需缺口决定价格斜率,大尺寸升级决定价格中枢。英伟达预测2026-2030年全球磷化铟晶圆需求激增20倍,但2026年有效产能仅75万片,缺口超70%。6英寸衬底因芯片面积增大与成本控制需求占比提升,未来市场潜力巨大。
报告重点分析了哪些方向?
报告重点分析了磷化铟衬底长协的签订对行业景气度的验证,以及供需关系和尺寸升级对衬底价格的影响。报告指出,长协前置锁定磷化铟景气,锁定期限拉长至三到五年,反映下游客户对供给紧张的判断;锁量比例上升,新增产能被优先预订;价格高于现货行情,显示订单并非低价走量,供需缺口有望延续放大。此外,报告还分析了衬底价格上行通道的形成原因,以及大尺寸衬底需求的增长趋势。
当前磷化铟市场现状如何?
当前磷化铟市场现状是供需缺口持续扩大,衬底价格进入上行通道。今年以来,3英寸、4英寸、6英寸磷化铟衬底均价分别涨幅达97%、65%、250%。主要原因在于下游需求旺盛,而上游产能增长有限。英伟达预测2026-2030年全球磷化铟晶圆需求激增20倍,但2026年有效产能仅75万片,缺口超70%。6英寸衬底因芯片面积增大与成本控制需求占比提升,进一步加剧了供需矛盾。
这份研报提示了哪些风险?
本报告提示了以下风险:意向协议落地存在不确定性,部分协议可能因市场变化而调整;出口许可审批的不确定性,特别是针对中国光模块产品的制裁可能影响出口;下游需求不及预期的风险,如果芯片行业增长放缓,可能影响磷化铟的需求;产能大幅扩张的风险,如果上游企业盲目扩张产能,可能导致未来供需关系改善,价格下行。这些风险需要投资者密切关注。