猜你想问
这份报告的核心内容是什么?
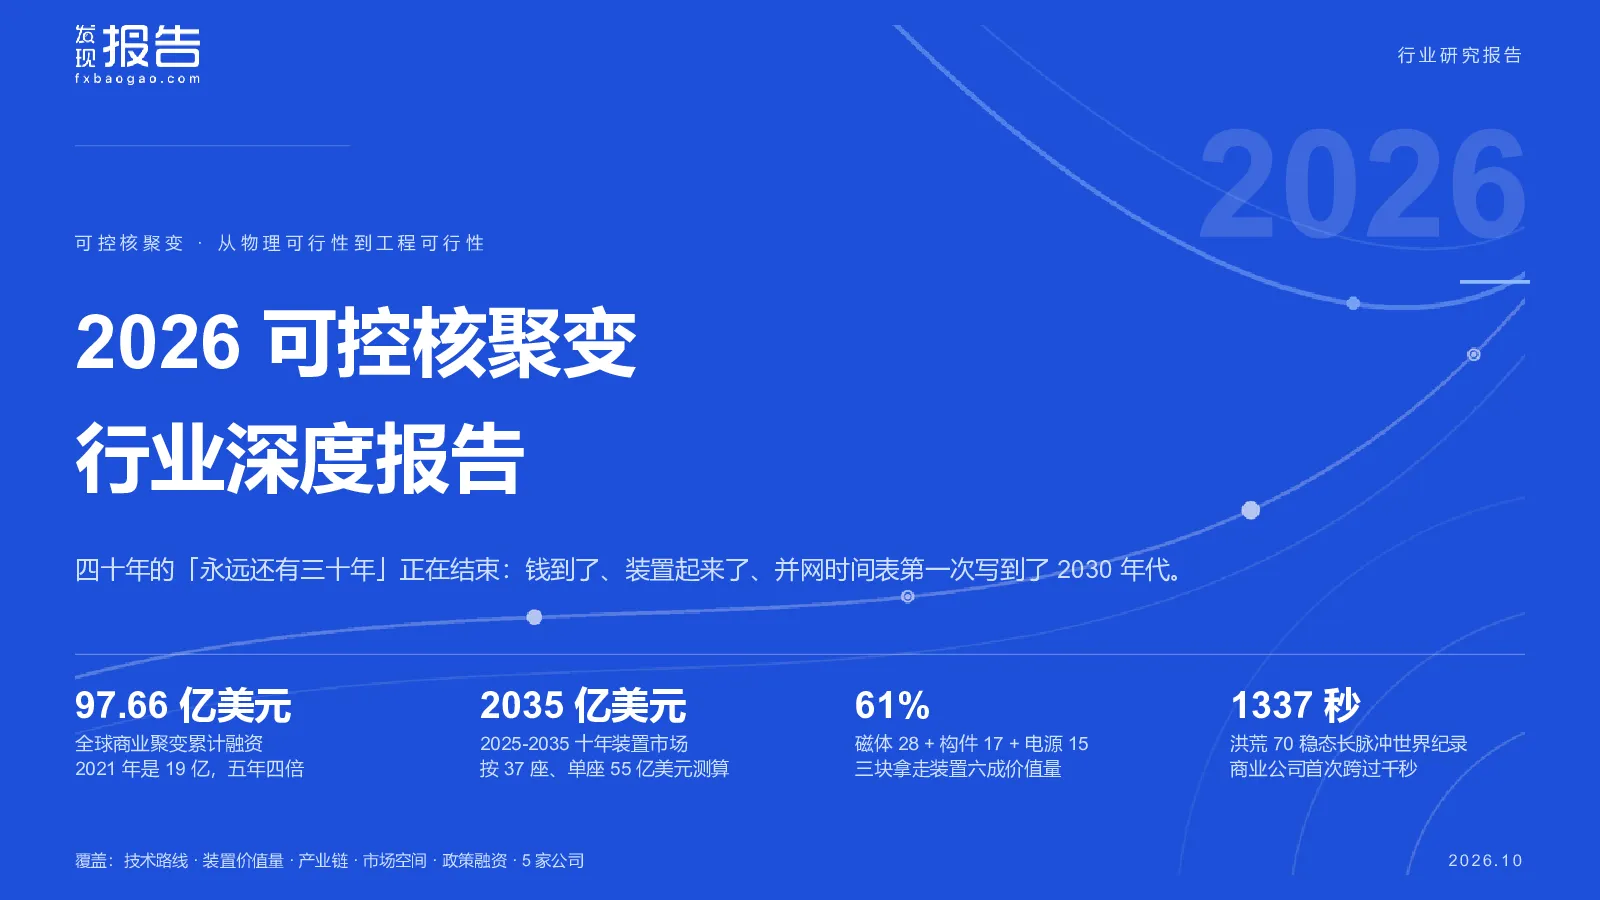
报告指出2025-2026年资本、装置与订单首次同时出现可核查进展,时间表首次写到了2027-2035年。工程与材料成为关键瓶颈,中子辐照、第一壁热流、氚自持决定装置寿命与燃料闭环。价值量主要集中在上游材料、中游磁体、堆内构件与电源,合计占比61%
可控核聚变赛道未来发展趋势如何?
全球商业聚变融资五年四倍,2025年年中达97.66亿美元。十年装置市场预估2035亿美元。IAEA基准情景下,聚变发电量到2100年占全球发电量27%。中国在全球聚变领域地位提升,民营侧融资活跃,工程迭代速度成为比较优势
报告重点分析了哪些方向?
报告重点分析了工程与材料瓶颈、价值量分布、产业链卡位情况。上游材料是关键,中游磁体、堆内构件与电源三块拿走六成价值量。全球核聚变形成大科学工程与商业企业并行结构,中国是国家队与民营双线并进,美国走资本驱动的私营路线,欧洲以ITER为核心做稳,日韩在关键部件上具备极强的精细制造能力
当前可控核聚变市场现状如何?
2024年市场规模达3314.9亿美元,全球装置数量2024年约130座,2025-2027年进入密集建设期,2035年预计达196座。装置价值量分布为磁体28% + 堆内构件17% + 电源15%。中国在全球聚变领域物理指标已进第一梯队,民营侧半年内8家融资,星环聚能单笔10亿元创纪录
这份研报有哪些风险提示?
报告指出上游材料产能卡位、中游部件精度要求高、下游资金需求大。中国聚变领域虽取得进展,但仍面临工程与材料技术瓶颈。全球聚变市场存在技术路线不确定性,各国政策支持力度差异可能影响项目进展。产业链各环节竞争激烈,企业需关注技术迭代与成本控制风险
你可能感兴趣
国防军工行业深度:可控核聚变:2026年产业加速,布局正当时
国防军工国盛证券2026-03-07
电力设备与新能源行业深度报告:核电行业专题报告(二):可控核聚变曙光将近,产业链加速发展
电气设备信达证券2024-03-14
核电行业深度系列报告:四代核电渐行渐近,可控核聚变稳步前行
机械设备德邦证券2023-09-19
电力设备行业深度报告:可控核聚变:从科幻到商业
电气设备华龙证券2024-04-30
各位领导我们最新撰写报告铍行业深度报告可控核聚变关键金属
未知机构2025-05-22
行业深度:可控核聚变
未知机构2025-06-17
专用设备行业可控核聚变深度:核聚变产业进程加速,多技术路线并行发展
机械设备西部证券2025-10-22
可控核聚变行业深度:聚变时代加速到来,Z箍缩路线走进主流视野
电气设备民生证券2025-09-10
国防军工行业可控核聚变:2026年产业加速,布局正当时
国防军工国盛证券2026-03-07
可控核聚变深度:全球共振,核聚变行业快速发展
未知机构2025-04-21