核心观点
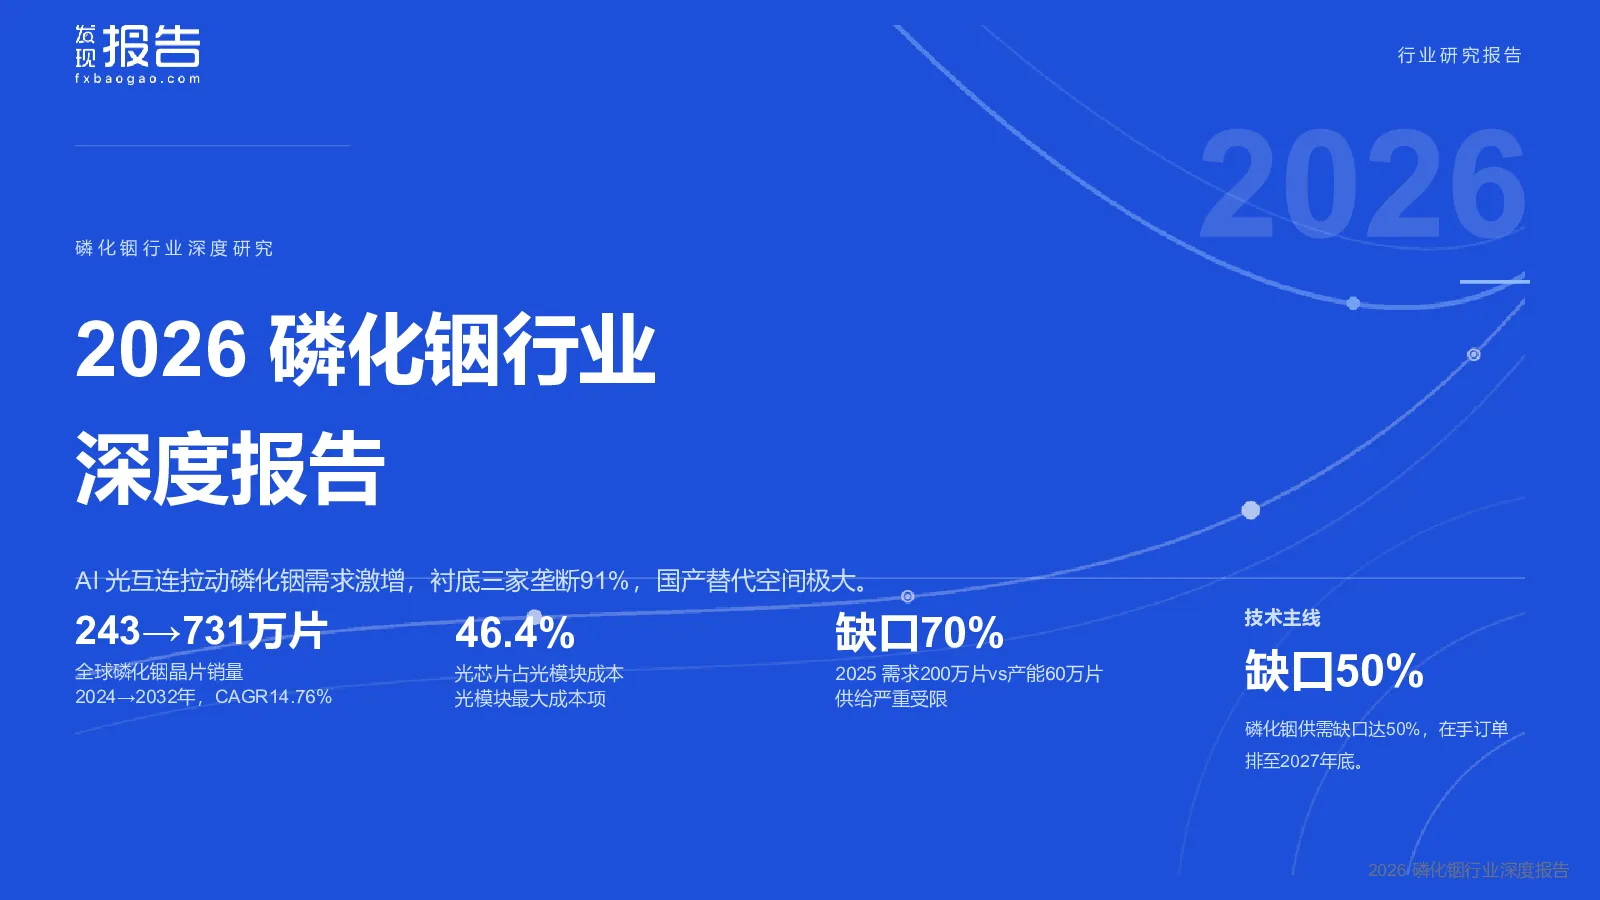
磷化铟是III-V族化合物半导体,凭借高电子漂移速度、抗辐射与优异光电转换效率成为光模块核心材料,光芯片及组件占光模块成本约46.4%。AI浪潮下800G光链路成为集群标配、1.6T接棒,单模块InP用量近乎翻倍,全球晶片销量2024-2032年预计以14.76%复合增长至731万片。供给端,衬底由日本住友、北京通美与日本JX垄断约91%份额,国内厂商不足2%;叠加铟原料出口管制与6N级高纯提纯壁垒,2025年供需缺口近70%。产业链价值向"最卡脖子"的衬底环节集中,国产替代空间极大。
关键数据
- 2024年全球磷化铟晶片销量:243万片
- 2025年全球器件需求:200万片
- 2025年实际产能:60万片
- 2032年全球磷化铟晶片销量预期:731万片
- 2024-2032年销量CAGR:14.76%
- 2025年供需缺口:近70%
- 衬底市场份额:日本住友约42%,北京通美约36%,日本JX约13%
- 中国原生铟产量:2025年预计760公吨,占全球七成
- 全球铟资源:约6万吨,仅约一半具经济开采价值
- 2025年全球铟市场:约2.664亿美元,预计2033年达7.056亿美元,CAGR 13.5%
- 全球磷化铟衬底市场规模:2021年1.09亿美元,预计2026年达2.02亿美元,销量增至128.19万片
- 全球InP外延晶圆市场份额前三:AXT、IQE Pc和日本住友
- 2025年全球InGaAs-PIN市场:约1.78亿美元,2032年达2.91亿美元,2026-2032年CAGR 7.3%
- 2024年全球PIC市场:约140.8亿美元,预计2030年达258亿美元,2025-2030年CAGR 10.8%
研究结论
磷化铟行业在AI光互连的推动下需求激增,但衬底环节成为供给瓶颈,由日本住友、北京通美和日本JX垄断,国产替代空间极大。上游铟原料供应受限,中国铟产量占全球七成但面临出口管制。中游衬底产能扩张缓慢,设备昂贵且需高度定制。下游光芯片需求随光模块出货扩张而增长,EML短缺倒逼硅光与CW方案放量。国产化进程中,云南锗业、锡业股份、株冶集团、中金岭南等企业具备资源与产能优势。产业链价值向衬底环节集中,国产替代加速,中游瓶颈环节价值重估正当时。