公司概况与业务结构
公司是国内工具产品研发、生产和销售企业,主要产品包括手工具、电动工具及工业工具,应用于家庭住宅维修维护、建筑工程、汽车维修、电力通讯及工业制造等领域。公司成立于1993年,2010年在深交所上市,长期以欧美市场为重点,通过自主品牌发展、海外品牌并购及国际化生产布局,逐步形成覆盖产品研发、全球制造、品牌营销与终端渠道的经营体系。公司主要采取自有品牌(OBM)和客户品牌(ODM)相结合的销售模式,拥有WORKPRO、ARROW、SK、PONY、Lista等品牌,业务覆盖北美、欧洲及其他海外地区。近年来,公司持续拓展电动工具、工业工具及其他专业化产品,并通过东南亚产能建设增强供应链配置能力。
公司治理与股权结构
公司控股股东为巨星控股集团有限公司,实际控制人为仇建平。截至2026年9月30日,巨星控股集团直接持有公司38.53%股份,持股数量为4.60亿股;仇建平直接持有公司4.18%股份,王玲玲持有1.08%股份。巨星控股集团、仇建平及王玲玲存在关联关系,属于一致行动人,三者合计持有公司43.79%股份,公司实际控制关系保持稳定。其他主要股东中,易方达供给改革灵活配置混合型证券投资基金持股3.67%,香港中央结算有限公司持股2.15%,睿远成长价值混合型证券投资基金持股1.74%,全国社保基金一零六组合及四零六组合分别持股1.62%和1.46%。
产品结构与市场布局
手工具品类丰富,覆盖家庭及专业维修场景。公司手工具产品包括扳手、钳类、螺丝刀、套筒、锤类、紧固工具、测量工具及工具储存产品等,广泛应用于家庭维修维护、建筑施工、汽车维修、电力设施安装及专业技师作业。公司围绕传统手工具持续开展功能创新和产品迭代,并针对北美AIDC建设、电力基础设施及专业建筑施工等应用场景,拓展电工工具、建筑工具及专业维修工具品类。旗下WORKPRO、ARROW、SK等品牌覆盖不同用户及应用场景,通过产品组合完善提升客户采购便利性。公司通过自有品牌与客户品牌业务相结合,形成覆盖家庭DIY、专业建筑、汽车维修及工业制造的产品体系。自有品牌侧重产品研发、品牌运营和终端市场推广,客户品牌业务主要根据大型零售商及专业客户需求开展产品设计、制造和供应。公司旗下不同品牌在产品定位、应用场景及销售渠道方面形成一定互补,能够通过既有渠道持续引入新品,拓展专业工具及高附加值产品的应用范围。
财务表现与费用控制
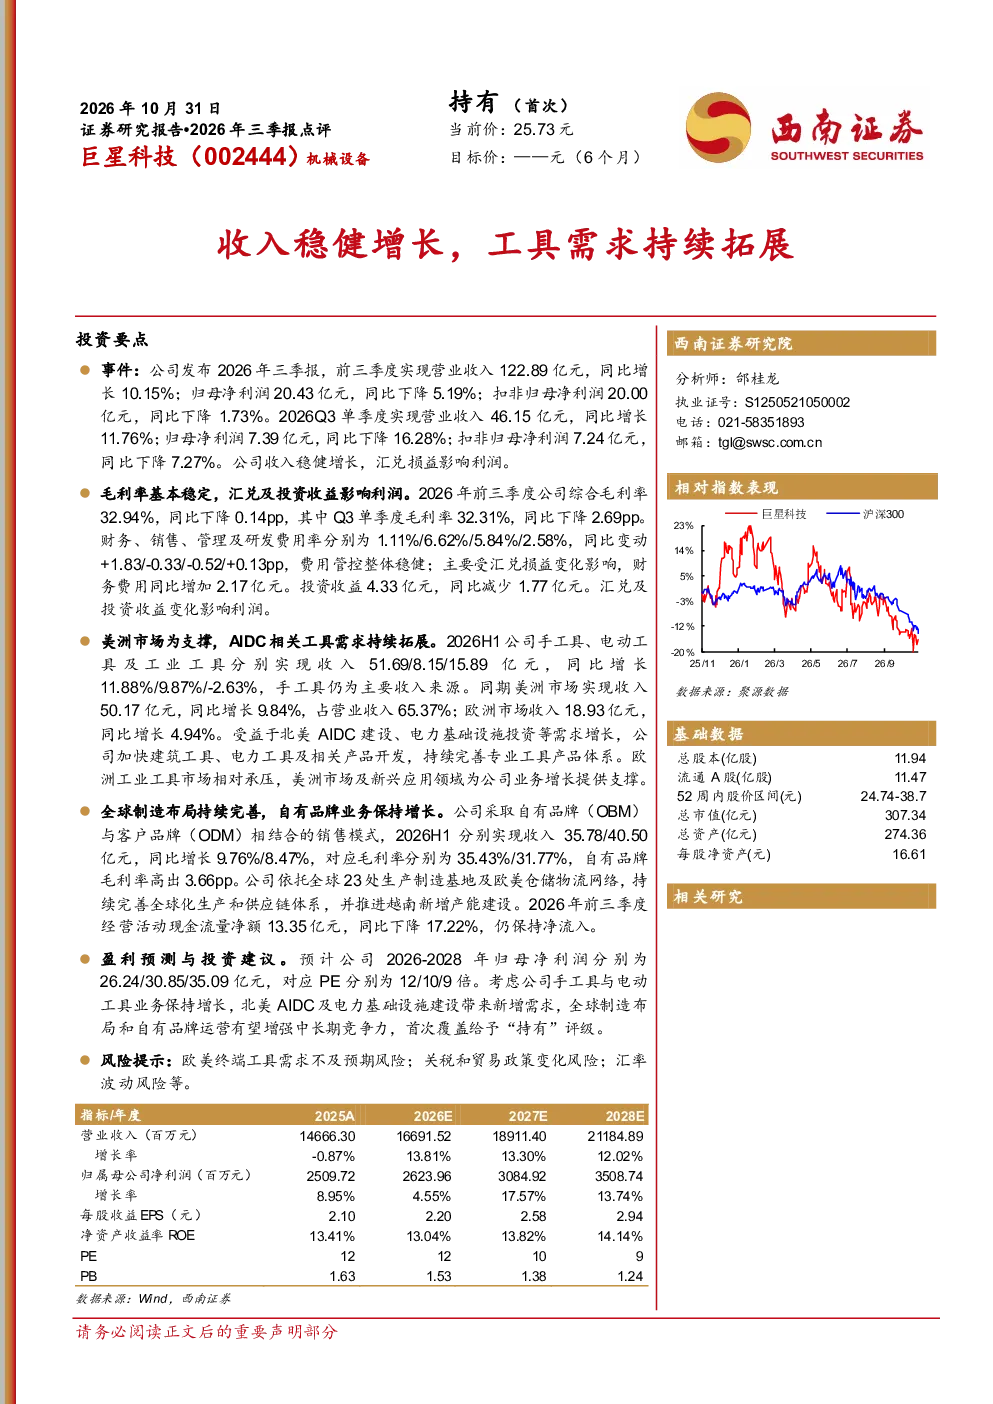
公司2021-2025年分别实现营业收入109.20/126.10/109.30/147.95/146.66亿元,2022-2025年同比变化分别为+15.48%/-13.32%/+35.37%/-0.87%;同期归母净利润分别为12.70/14.20/16.92/23.04/25.10亿元。2026年前三季度公司实现营业收入122.89亿元,同比增长10.15%;归母净利润20.43亿元,同比下降5.19%;扣非归母净利润20.00亿元,同比下降1.73%。其中2026Q3单季度实现收入46.15亿元,同比增长11.76%;归母净利润7.39亿元,同比下降16.28%。主营收入保持增长,但财务费用及投资收益变化拖累利润。
手工具贡献主要收入,电动工具增长与工业工具承压并存。2025年公司手工具、电动工具及工业工具分别实现收入95.19/17.62/32.25亿元,占营业收入64.90%/12.02%/21.99%,同比变化分别为-5.46%/+22.55%/-0.11%。2026H1公司手工具、电动工具及工业工具分别实现收入51.69/8.15/15.89亿元,占总收入67.35%/10.62%/20.71%,同比增长11.88%/9.87%/-2.63%。手工具仍是公司核心收入来源,北美AIDC建设、电力工具及建筑工具需求带动相关产品销售;电动工具通过产品线拓展保持增长,工业工具则受欧洲工业市场需求疲软影响。2026H1芯片业务实现收入0.56亿元,占总收入0.72%,当前收入规模相对有限。
美洲市场占据主体,欧洲及国内市场表现分化。2025年公司美洲、欧洲及国内市场分别实现收入92.18/35.66/7.81亿元,占营业收入62.85%/24.32%/5.32%,其中美洲和欧洲市场合计贡献超过八成收入。2026年前三季度公司收入同比增长10.15%,根据2026H1最新地区数据,美洲、欧洲及国内市场收入分别为50.17/18.93/3.75亿元,同比增长9.84%/4.94%/36.35%,占总收入65.37%/24.66%/4.88%,美洲与欧洲合计占比90.03%。美洲仍是公司最主要的销售区域,欧洲收入保持增长,但工业工具业务需求相对疲弱;国内市场基数较小,收入同比增长较快。公司海外销售集中度较高,区域需求、贸易政策及汇率变化对经营表现具有重要影响。
自有品牌与客户品牌并行,渠道结构支撑全球销售。公司以OBM和ODM两种模式开展全球销售,2025年自有品牌、客户品牌分别实现收入70.44/75.36亿元,占营业收入48.03%/51.38%,毛利率分别为35.72%/29.69%。2026H1自有品牌、客户品牌分别实现收入35.78/40.50亿元,同比增长9.76%/8.47%,毛利率分别为35.43%/31.77%,自有品牌毛利率高出客户品牌3.66pp。公司依托海外品牌资源、零售渠道及专业客户关系形成市场覆盖,自有品牌业务有助于产品定价和品牌运营,客户品牌业务维持稳定的产品供应及渠道合作关系。
前三季度毛利率小幅回落,单季利润承压。2025年公司综合毛利率为32.72%,其中手工具、电动工具及工业工具毛利率分别为32.23%/29.92%/35.15%。2026年前三季度综合毛利率32.94%,同比下降0.14pp;其中2026Q3单季度毛利率32.31%,同比下降约2.69pp。手工具、电动工具和工业工具毛利率分别为33.34%/29.74%/35.53%,同比提高1.88/0.75/0.75pp。前三季度归母净利率16.63%,同比下降约2.69pp,主要来自财务费用及投资收益的非主营扰动。
费用总体可控,汇兑与投资收益拖累利润。2026年前三季度销售、管理、研发及财务费用分别为8.13/7.18/3.18/1.36亿元,费用率分别为6.62%/5.84%/2.58%/1.11%,同比变动-0.33/-0.52/+0.13/+1.83pp,四项期间费用率合计16.15%,同比上升1.12pp。同期财务费用由上年同期-0.80亿元增至1.36亿元,同比增加约2.17亿元,主要系汇兑损益变化;投资收益4.33亿元,同比减少1.77亿元,其中联营及合营企业投资收益4.32亿元,同比减少0.82亿元。销售、管理及研发三项费用率合计同比下降0.71pp,经营费用控制相对稳健。
盈利预测与估值
基于以下假设:
- 手工具及存储箱柜:受益于北美AI数据中心建设、电力维修维护等领域工具需求增长,以及自有品牌与电商渠道拓展,预计公司2026-2028年手工具及存储箱柜业务收入分别同比增长17.0%/15.0%/13.0%。考虑新增产能逐步投产、产品结构优化及汇率因素影响,预计业务毛利率分别为33.0%/33.2%/33.4%。
- 工业工具:欧洲工业工具市场需求仍有压力,预计2026-2028年业务收入同比变化-0.5%/4.0%/6.0%;考虑产品结构和市场竞争,预计毛利率维持35.0%左右。
- 电动工具:公司持续拓展电动工具产品线,2026年第三季度新增项目逐步进入交付阶段。考虑新品导入、客户订单转化及后续产能释放,预计2026-2028年电动工具业务收入同比增长20.0%/18.0%/15.0%,毛利率分别为29.9%/30.0%/30.1%。
- 芯片及其他业务:考虑芯片业务基数相对较低、后续增长逐步常态化,预计2026-2028年芯片业务收入同比增长55.0%/20.0%/15.0%,毛利率维持42%左右;其他业务收入同比增长35.0%/15.0%/10.0%,毛利率维持30%左右,相关业务在整体营业收入中占比较低,对公司盈利的影响相对有限。
基于以上假设,预计公司2026-2028年分业务收入及成本如下表:
(表格内容省略)
以手工具业务为基础,逐步向电动工具、工业工具及清洁园林工具等领域拓展。考虑产品结构、北美渠道、自有品牌及全球化经营等因素,选取创科实业(0669.HK)、泉峰控股(2285.HK)作为核心可比公司,从PE的角度看,2026-2028年,可比公司平均估值为20/18/16倍。
预计公司2026-2028年归母净利润分别为26.24/30.85/35.09亿元,对应PE分别为12/10/9倍。考虑公司手工具与电动工具业务保持增长,北美AIDC及电力基础设施建设带来新增需求,全球制造布局和自有品牌运营有望增强中长期竞争力,首次覆盖给予“持有”评级。
风险提示
欧美终端工具需求不及预期风险;关税和贸易政策变化风险;人民币汇率波动风险等。