猜你想问
广州酒家2026年前三季度业绩表现如何?
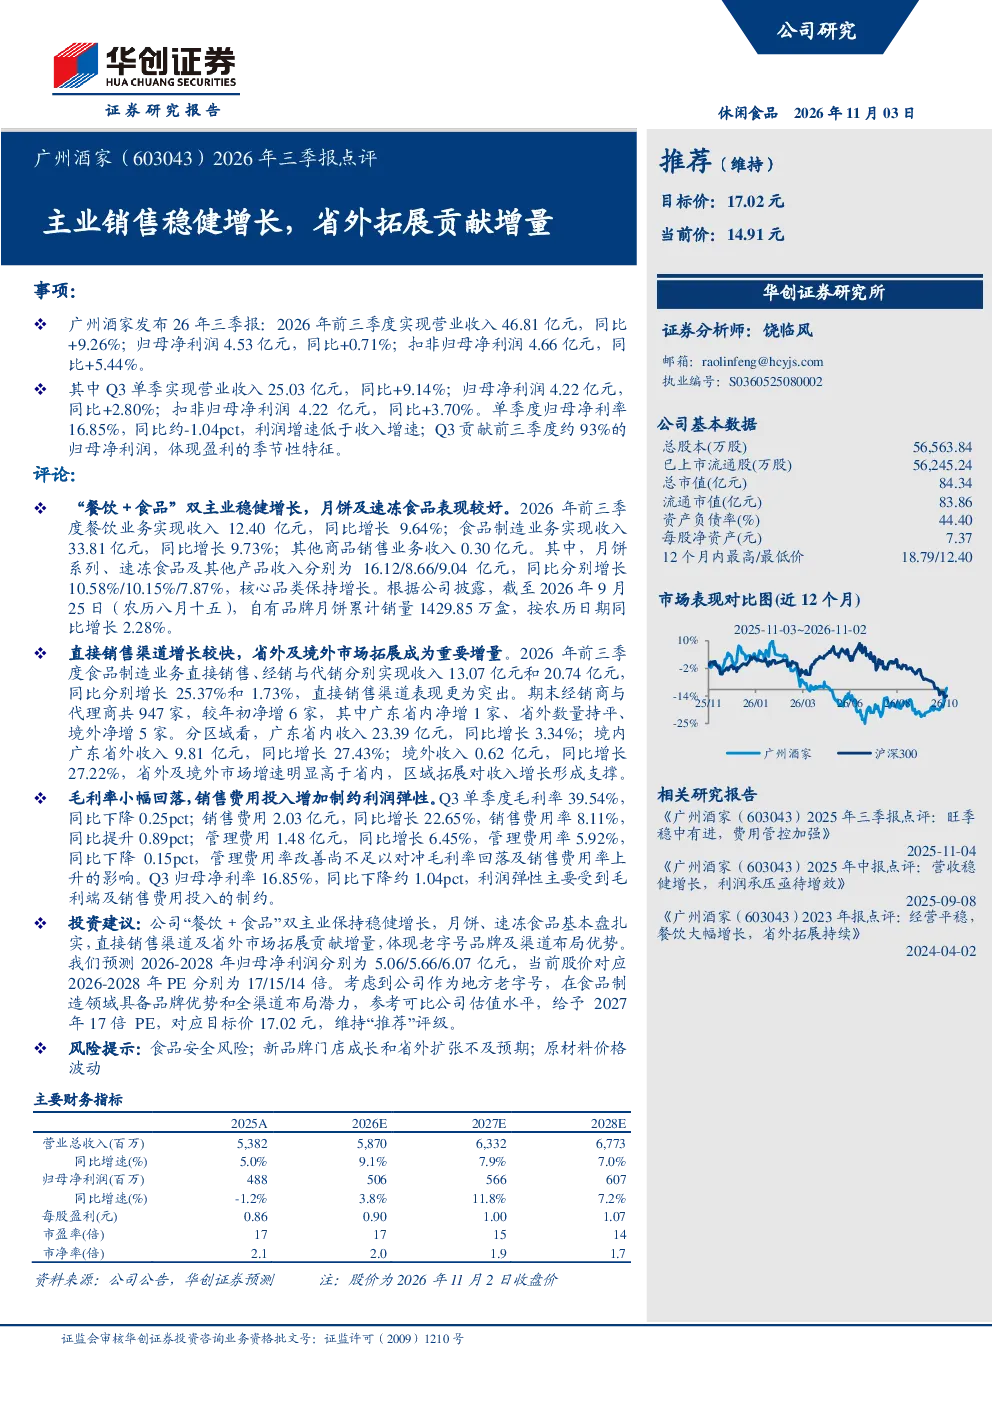
广州酒家2026年前三季度营业收入46.81亿元,同比+9.26%;归母净利润4.53亿元,同比+0.71%;扣非归母净利润4.66亿元,同比+5.44%。Q3单季营业收入25.03亿元,同比+9.14%;归母净利润4.22亿元,同比+2.80%;扣非归母净利润4.22亿元,同比+3.70%。餐饮业务收入12.40亿元,同比增长9.64%;食品制造业务收入33.81亿元,同比增长9.73%。月饼系列、速冻食品及其他产品收入分别为16.12/8.66/9.04亿元,同比分别增长10.58%/10.15%/7.87%。直接销售渠道收入13.07亿元,同比增长25.37%;经销与代销收入20.74亿元,同比增长1.73%。广东省内收入23.39亿元,同比增长3.34%;境内广东省外收入9.81亿元,同比增长27.43%;境外收入0.62亿元,同比增长27.22%。
广州酒家餐饮和食品制造业务发展情况怎样?
广州酒家“餐饮+食品”双主业保持稳健增长。餐饮业务收入12.40亿元,同比增长9.64%;食品制造业务收入33.81亿元,同比增长9.73%。月饼系列、速冻食品及其他产品收入分别为16.12/8.66/9.04亿元,同比分别增长10.58%/10.15%/7.87%。直接销售渠道增长较快,收入13.07亿元,同比增长25.37%,体现品牌及渠道布局优势。省外及境外市场拓展成为重要增量,广东省外收入同比增长27.43%,境外收入同比增长27.22%。
广州酒家省外市场拓展有何亮点?
广州酒家省外市场拓展成为重要增量。境内广东省外收入9.81亿元,同比增长27.43%,境外收入0.62亿元,同比增长27.22%。直接销售渠道收入13.07亿元,同比增长25.37%,省外市场贡献显著增长。公司依托老字号品牌及渠道布局优势,通过直接销售和省外扩张实现业务多元化,月饼、速冻食品等基本盘扎实,未来增长潜力较大。
广州酒家当前市场表现如何?
广州酒家当前市场表现稳健,双主业“餐饮+食品”保持增长,月饼及速冻食品表现突出。直接销售渠道增长迅猛,省外及境外市场拓展成效显著。虽然毛利率小幅回落,但销售费用投入增加制约利润弹性。公司基本面扎实,品牌优势明显,未来增长可期,但需关注食品安全、新品牌门店成长及原材料价格波动等风险因素。
广州酒家研报提示哪些风险?
广州酒家研报提示的主要风险包括食品安全风险,食品行业监管趋严可能带来不确定性;新品牌门店成长和省外扩张不及预期,渠道拓展面临竞争压力;原材料价格波动,食品成本上升可能影响利润水平。此外,销售费用投入增加可能制约短期利润弹性,需持续关注成本控制和扩张效率。