猜你想问
乙二醇近期价格走势如何?
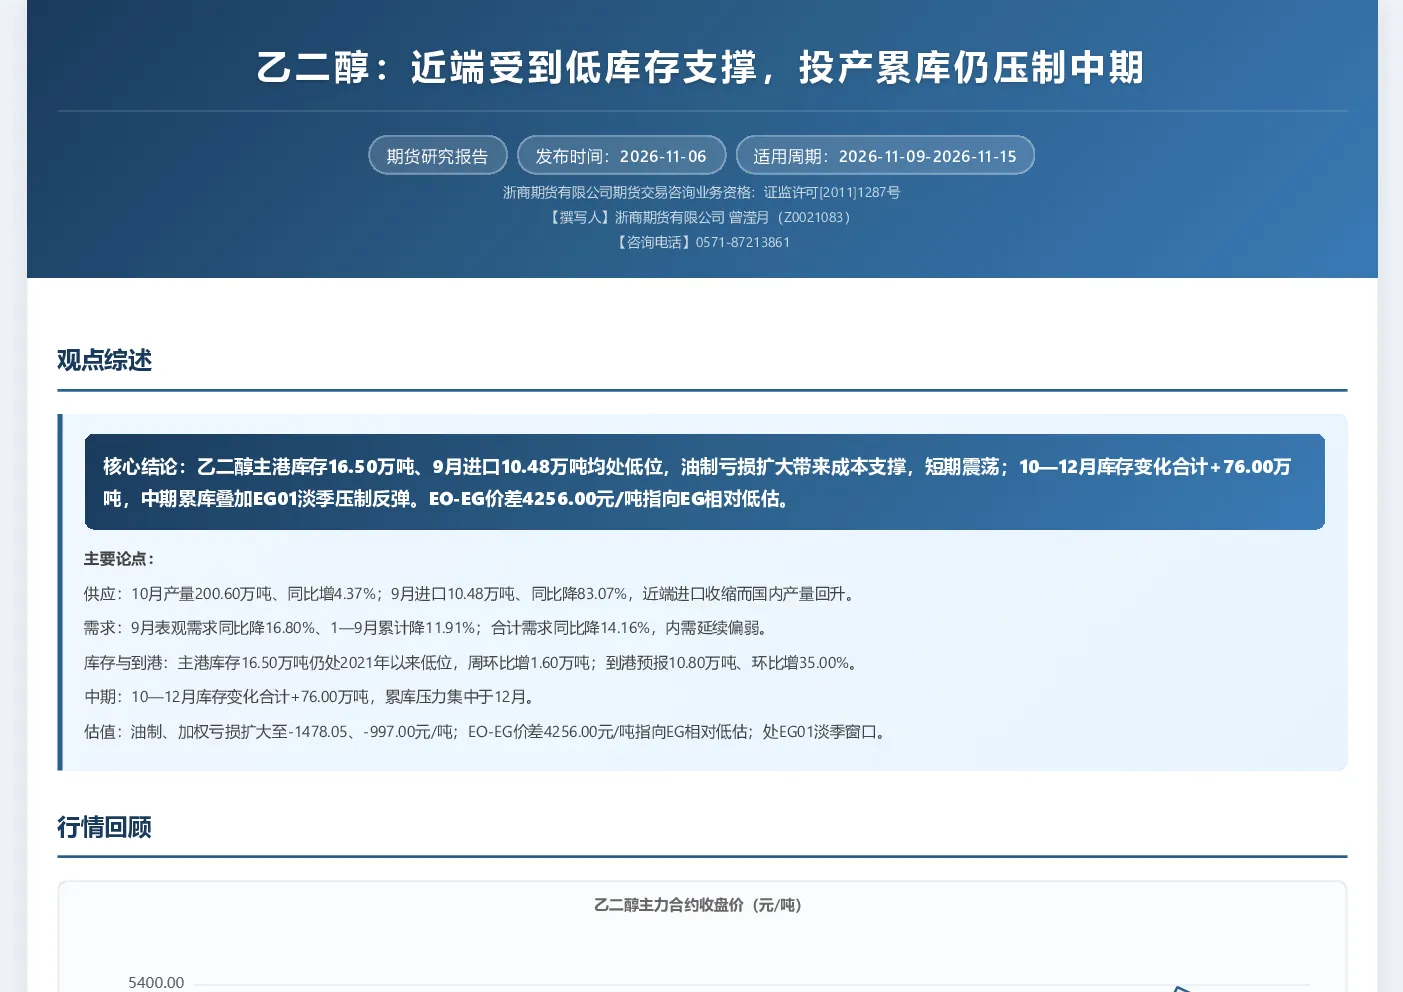
乙二醇近期价格震荡,主因是低库存与进口收缩提供支撑,但中期累库压力增大。主港库存16.50万吨处低位,但周环比增1.60万吨,到港预报10.80万吨环比增35.00%,10—12月库存变化合计+76.00万吨。油制亏损扩大带来成本支撑,但EG01淡季需求季节性走弱,EO-EG价差4256.00元/吨显示EG相对低估。
乙二醇行业未来发展趋势?
乙二醇行业中期面临累库压力,供应端10月产量同比增4.37%至200.60万吨,需求端9月表观需求同比降16.80%至198.92万吨,1—9月累计降11.91%。当前处于EG01淡季(9月下旬至11月中旬),需求季节性走弱,但价格未必下跌。需关注投产节奏、进口到港变化及聚酯开工情况。
本报告重点分析了哪些方面?
本报告重点分析乙二醇供需平衡、库存变化及估值水平。核心数据显示10月产量200.60万吨(同比增4.37%)、9月进口10.48万吨(同比降83.07%)、9月表观需求198.92万吨(同比降16.80%)。主港库存16.50万吨处低位但周环比增1.60万吨,到港预报10.80万吨环比增35.00%。油制亏损-1478.05元/吨,煤制亏损-92.00元/吨,加权亏损-997.00元/吨,EO-EG价差4256.00元/吨。
当前乙二醇市场处于什么状态?
当前乙二醇市场处于短期震荡与中期承压并存状态。低库存、进口收缩及成本亏损提供短期支撑,但10—12月库存变化合计+76.00万吨,中期累库压力集中于12月。供应端10月产量同比增4.37%,需求端9月表观需求同比降16.80%。当前处于EG01淡季窗口(9月下旬至11月中旬),需求季节性走弱,但价格未必下跌。
本报告提示哪些风险?
本报告提示以下风险:1. 投产节奏后移可能改变累库节奏;2. 进口与到港持续回升将削弱低库存支撑;3. 港口库存持续累库加大价格向下弹性;4. 需求端聚酯开工与订单需跟踪;5. 成本与利润受原油、煤炭价格波动影响;6. 12月库存预测存在修正可能。需密切关注这些因素变化对市场的影响。