猜你想问
乙二醇短期走势如何?
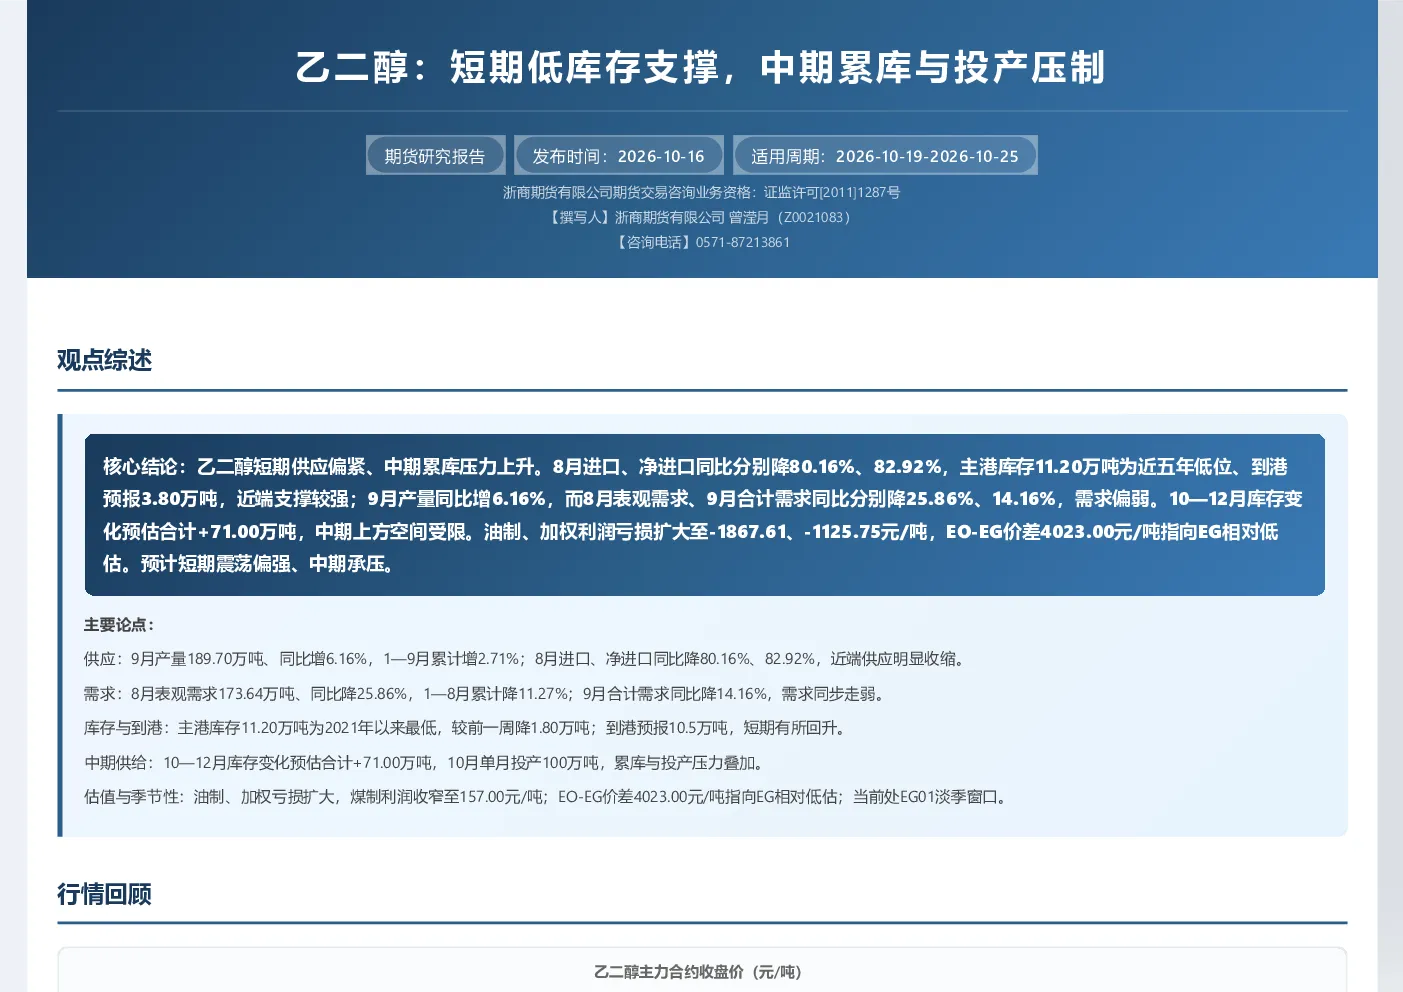
短期来看,乙二醇市场受低库存和低到港量支撑,呈现震荡偏强态势。8月份进口和净进口同比大幅下降,主港库存降至近五年低位,这些因素为近端市场提供了较强支撑。然而,9月份产量同比上升,但需求偏弱,显示供应端存在一定压力。总体而言,短期市场供需格局相对紧张,预计价格将维持一定支撑,但需关注后续供应变化。
乙二醇中期市场趋势分析
中期来看,乙二醇市场面临累库和新增产能投产的双重压制。根据报告预估,10月至12月库存合计增加71.00万吨,显示需求端难以完全消化供应增长。同时,2026年乙二醇产能预计增长4.34%,聚酯产能增速为3.90%,供需矛盾将逐步显现。此外,当前处于EG01淡季窗口,后续进入EG05旺季后需求或难有明显改善,综合来看中期价格上方空间受限,预计呈现宽幅偏弱震荡格局。
报告主要分析了哪些方面?
本报告重点分析了乙二醇市场的供需平衡、库存动态及季节性影响。报告详细梳理了9月产量、8月进口、净进口、表观需求等关键数据,显示供应端受产量上升影响,而需求端则呈现小幅回升但整体偏弱态势。此外,报告还关注了主港库存降至历史低位、到港预报增加等库存变化,以及油制和加权利润亏损扩大等成本端因素,并评估了2026年产能增长对市场的潜在影响。通过对这些关键维度的综合分析,评估了短期和中期的市场走势。
当前乙二醇市场处于什么状态?
当前乙二醇市场处于短期支撑与中期压力并存的复杂状态。一方面,低库存和低到港量限制了价格下跌空间,支撑市场震荡偏强;另一方面,9月产量上升、10-12月库存预计累库71.00万吨,以及2026年产能增速超需求端,均显示中期市场面临下行压力。此外,油制和加权利润亏损扩大,EO-EG价差4023.00元/吨指向EG相对低估,也反映了市场对中期价格的关注。总体而言,市场处于多空博弈阶段,短期支撑明显,但中期风险已逐步累积。
乙二醇投资需关注哪些风险?
投资乙二醇需关注多重风险因素。首先,产能投产节奏的不确定性是主要风险之一,报告显示10月单月投产达100万吨阈值,后续新增产能落地可能加速。其次,进口和到港量的波动也会影响市场供需平衡,需持续跟踪港口库存和到港预报变化。再次,需求端变化同样关键,聚酯行业开工率及下游消费情况将直接影响乙二醇需求强度。此外,成本端波动、油制与煤制利润差异、季节性窗口转换等均需纳入考量,这些因素可能共同影响市场短期和中期的价格走势。