猜你想问
这份研报的核心内容是什么?
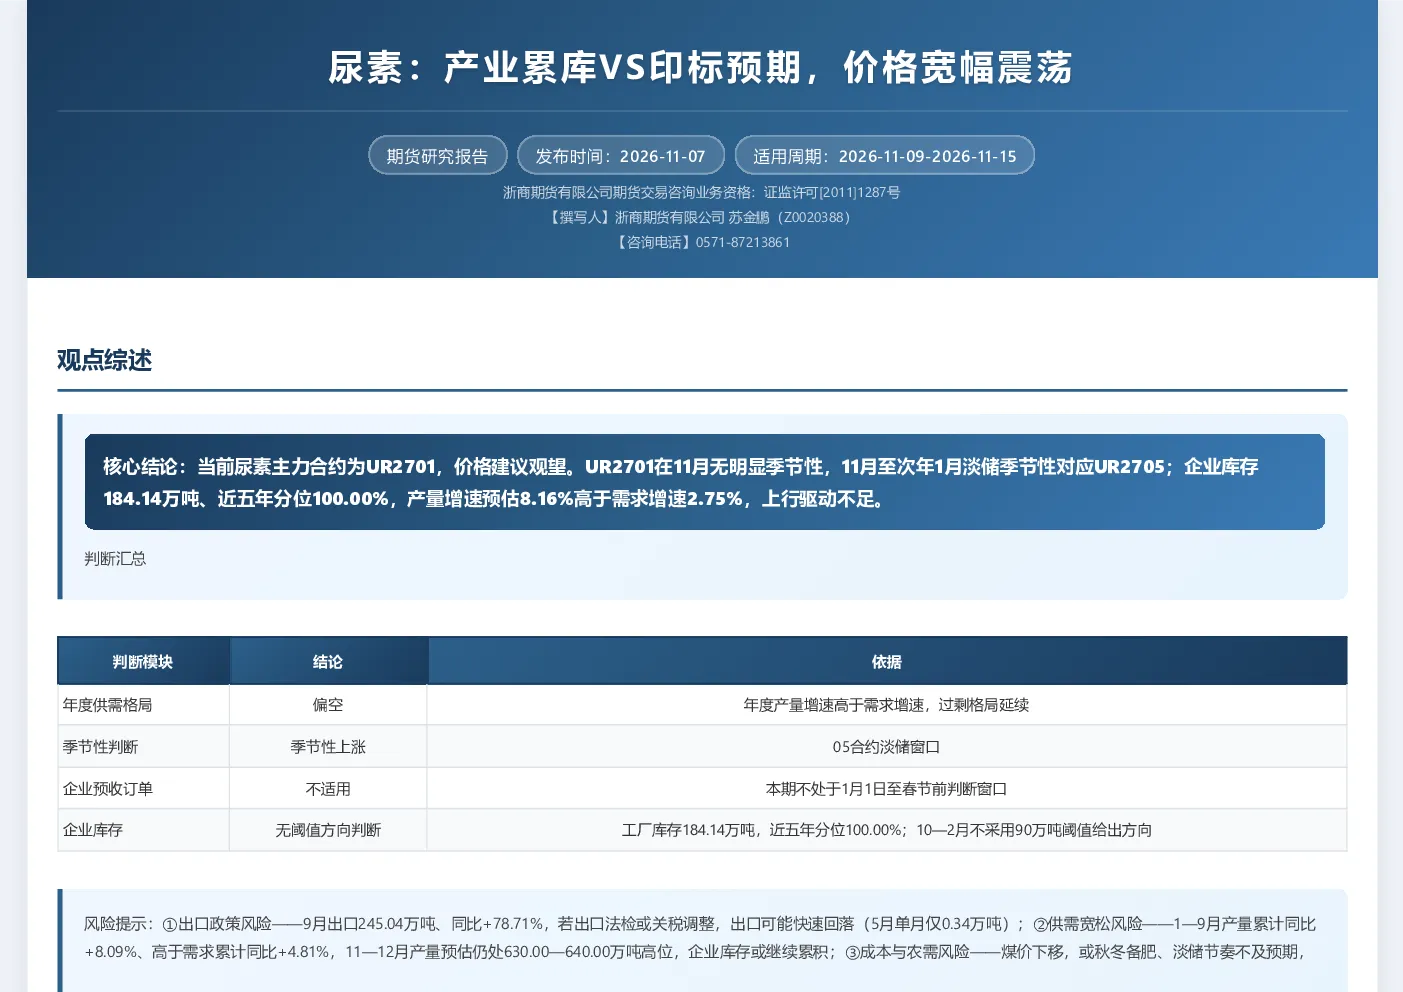
当前尿素主力合约为UR2701,价格建议观望。UR2701在11月无明显季节性,11月至次年1月淡储季节性对应UR2705。企业库存184.14万吨,近五年分位100.00%,库存水平偏高。产量增速预估8.16%高于需求增速2.75%,上行驱动不足。
尿素行业的发展趋势如何?
2026年尿素产量增速预估8.16%,需求增速预估2.75%,产量增速高于需求增速,全年供需偏宽松,过剩压力延续。2025年国内尿素产能7,876.00万吨,2026年计划投产总量约492.00万吨,对应产能增速约6.24%。9月出口245.04万吨,同比+78.71%;1—9月出口量合计388.21万吨,累计同比+38.04%。年度需求预估6854.01万吨,预估需求增速约2.75%。需求季节性峰值在3—5月,9月为年内低位;10—12月需求预估回升至460.00—580.00万吨。
研报重点分析了哪些方向?
研报重点分析了当前尿素主力合约UR2701的价格建议、季节性特征、企业库存水平、供需格局、产能投放情况、月度产量情况、出口情况以及需求情况。报告指出UR2701在当前时点无明显季节性,企业库存水平偏高,高库存对价格形成明显压制,全年供需偏宽松,过剩压力延续。
当前尿素市场的现状如何判断?
当前尿素市场现状表现为主力合约UR2701价格建议观望,企业库存184.14万吨,库存水平偏高,对价格形成压制。产量增速预估8.16%高于需求增速2.75%,供需偏宽松。9月出口245.04万吨,同比+78.71%,但存在出口政策风险。煤价下移,或秋冬备肥、淡储节奏不及预期,存在成本与农需风险。
研报中提到了哪些风险提示?
研报提示的主要风险包括出口政策风险,9月出口245.04万吨,同比+78.71%,若出口法检或关税调整,出口可能快速回落。供需宽松风险,1—9月产量累计同比+8.09%,高于需求累计同比+4.81%,11—12月产量预估仍处高位,库存或继续累积。成本与农需风险,煤价下移,或秋冬备肥、淡储节奏不及预期。