猜你想问
多晶硅行业当前的主要问题是什么?
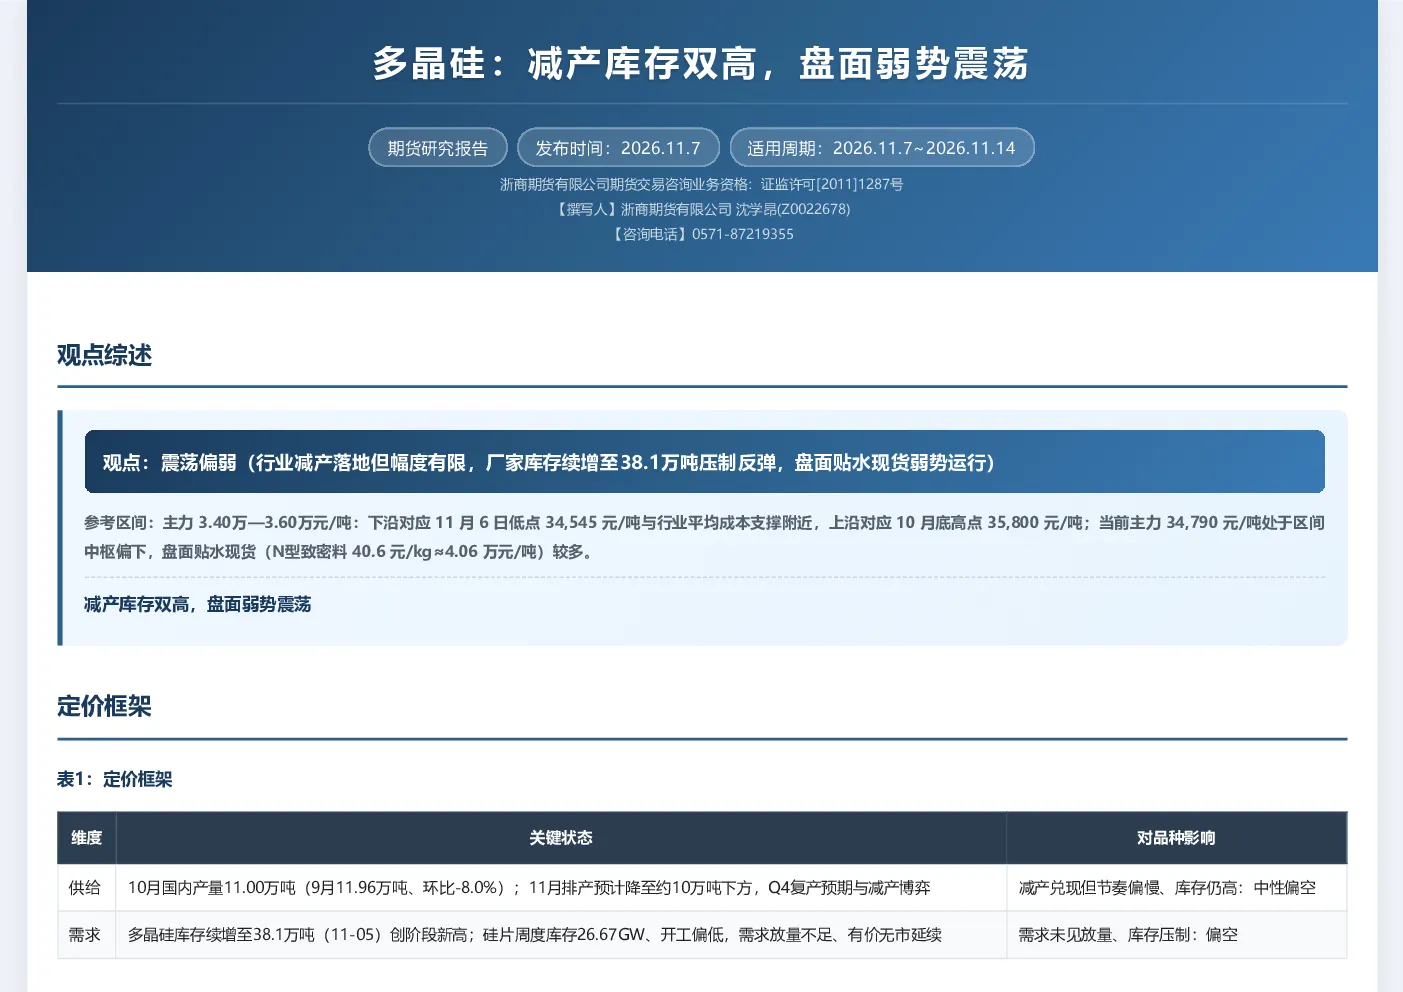
当前多晶硅行业面临减产落地但幅度有限,同时厂家库存续增至38.1万吨,压制市场反弹。供需方面,10月产量创新高但库存同步走高,过剩压力未缓解。行业平均成本41.58元/千克成为价格核心下沿,但现货价格已低于该水平,盘面贴水现货较多。需求端,9月装机量同比大幅回落,Q4旺季能否启动是最大观察点。
多晶硅行业未来的发展趋势如何?
多晶硅行业未来发展趋势需关注减产兑现程度与需求放量配合。当前减产在产量口径兑现,但厂家库存高位,去库未启动。成本支撑下估值继续向下的空间有限,向上突破仍需减产进一步兑现和需求放量。Q4装机旺季能否启动对行业需求至关重要,目前需求承接仍待兑现。
本报告重点分析了哪些方面?
本报告重点分析了多晶硅行业的供需平衡、库存状况、成本与估值以及周度事件。供需方面,10月供需缺口1.60万吨,产量11.96万吨创新高,库存同步走高。库存方面,37.0万吨仍处历史高位,累库拐点尚未确认。成本方面,行业平均成本41.58元/千克为价格核心下沿,现货价格已低于该水平。周度事件显示减产兑现与成本抬升构成下方支撑,但库存高位、硅片转累,需求承接仍待兑现。
当前多晶硅市场的现状如何判断?
当前多晶硅市场处于震荡偏弱状态。核心问题是减产落地但幅度有限,库存续增至38.1万吨压制反弹。盘面贴水现货弱势运行,主力3.40万—3.60万元/吨区间内运行。供需平衡显示过剩压力未缓解,需求端Q4旺季启动不确定性较大。成本支撑下估值继续向下的空间有限,但向上突破仍需减产兑现与需求放量配合。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括减产兑现不及预期、厂家库存持续走高、需求端Q4旺季启动不确定性较大。当前减产在产量口径兑现,但库存未有效去化,压制市场反弹。需求端9月装机量同比大幅回落,Q4旺季能否启动对行业至关重要。此外,成本支撑下估值继续向下的空间有限,向上突破仍需减产进一步兑现和需求放量配合,市场波动风险需关注。