猜你想问
这份研报的核心内容是什么?
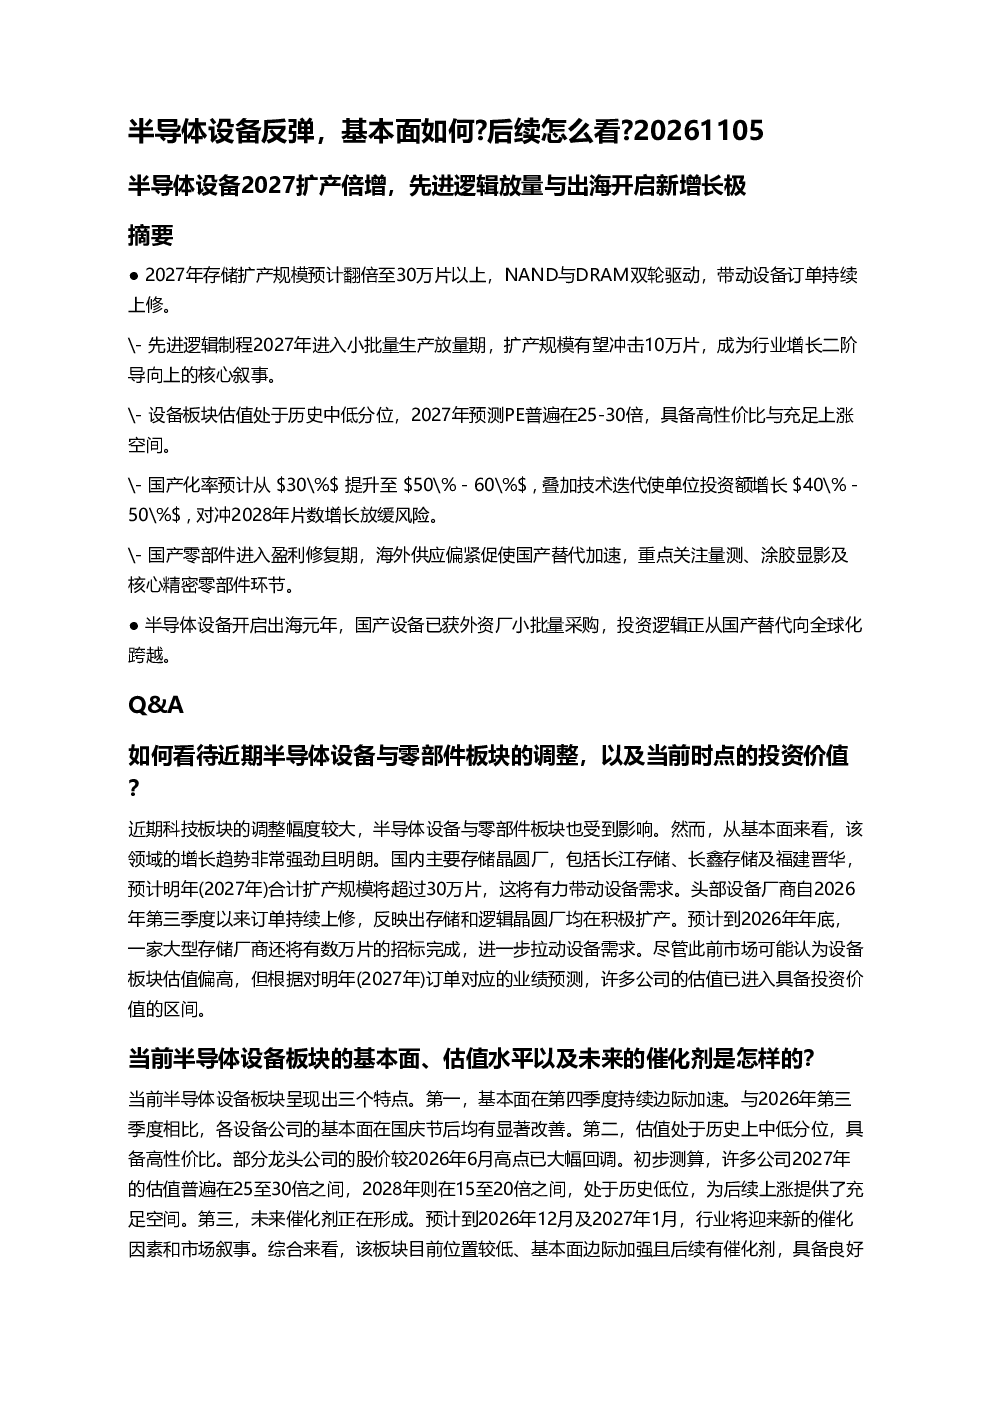
研报指出2027年半导体设备市场预计扩产倍增,存储扩产规模预计翻倍至30万片以上,NAND与DRAM双轮驱动;先进逻辑制程2027年进入小批量生产放量期,扩产规模有望冲击10万片。设备板块估值具备高性价比,2027年预测PE普遍在25-30倍,处于历史中低分位。国产化率预计从30%提升至50%-60%,叠加技术迭代使单位投资额增长40%-50%,对冲2028年片数增长放缓风险。国产零部件进入盈利修复期,重点关注量测、涂胶显影及核心精密零部件环节。
半导体设备行业的发展趋势如何?
半导体设备行业发展趋势显示,2027年市场扩产将显著加速,存储领域扩产规模预计从2026年的约15万片增长至30万片以上,先进逻辑领域2027年将进入放量阶段,扩产规模有望冲击数万片至10万片。国产化率提升是重要趋势,预计未来两到三年内将显著提升至50%-60%。同时,半导体设备开启出海元年,国产设备已获外资厂小批量采购,投资逻辑正从国产替代向全球化跨越。
研报重点分析了哪些方向?
研报重点分析了半导体设备板块的估值与投资价值,指出整体估值分位数非常低,基本面边际加强,后续有催化剂。看好低国产化率环节(量测、涂胶显影等)如中科飞测、芯源微,低估值且近期发生积极变化的公司受益于出海趋势如屹唐股份、北方华创,以及持续受益于存储扩产的方向如拓荆科技、中微公司、华海清科、屹唐股份、微导纳米。同时关注半导体零部件板块的投资逻辑,如江丰电子、富创精密、超凡股份等。
当前半导体设备市场的现状如何?
当前半导体设备市场现状显示,2026年第四季度行业核心变化在于订单持续上修,各设备厂商2026年订单持续上修,增幅约10%,得益于存储、成熟逻辑和先进逻辑领域的需求全面好转。交付问题显著改善,国产零部件放量应用,设备交付能力环比提升,预计2026年第四季度及2027年第一季度业绩将持续高速增长。行业景气度改善,前期投入进入回报期,国产替代加速。
研报提示了哪些风险?
研报提示的风险包括,虽然2027年市场扩产预期乐观,但2028年及以后片数增长可能放缓,不过单位投资额增长被市场低估,预计可达40%-50%以上。国产化率提升过程中可能面临技术瓶颈和供应链稳定性挑战。海外核心零部件供应相对刚性,呈现偏紧态势,可能影响国产替代进程。此外,市场竞争加剧和客户需求波动也可能带来不确定性。