猜你想问
天合光能2026年三季报核心内容有哪些?
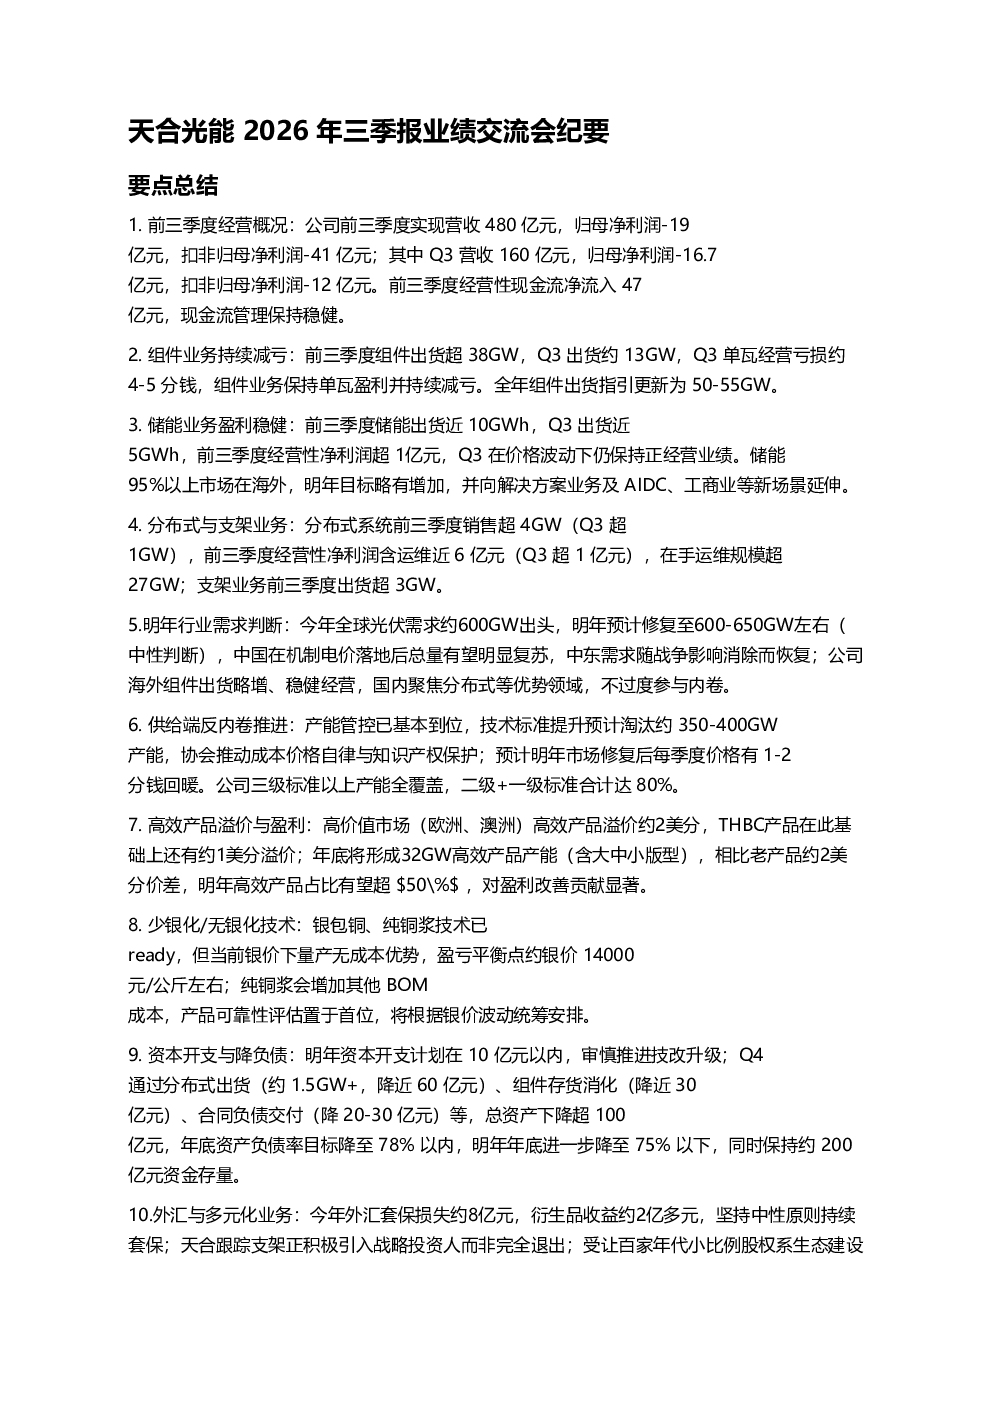
天合光能2026年三季报显示,公司前三季度营收480亿元,归母净利润-19亿元,扣非归母净利润-41亿元,经营性现金流净流入47亿元。组件出货超38GW,Q3出货约13GW,单瓦经营亏损约4-5分钱,组件业务持续减亏。储能出货近10GWh,Q3出货近5GWh,前三季度经营性净利润超1亿元。分布式系统前三季度销售超4GW,前三季度经营性净利润含运维近6亿元,在手运维规模超27GW。支架业务前三季度出货超3GW。
光伏行业未来发展趋势如何?
根据天合光能的判断,今年全球光伏需求约600GW出头,明年预计修复至600-650GW左右。中国在机制电价落地后总量有望明显复苏,中东需求随战争影响消除而恢复。行业供给端反内卷措施逐步显现效果,预计明年市场修复后每季度价格有1-2分钱回暖。高效产品占比有望超50%,对盈利改善贡献显著。
天合光能报告重点分析了哪些方向?
天合光能报告重点分析了公司组件业务持续减亏、储能业务保持正经营业绩、分布式系统销售及运维规模增长、高效产品溢价与盈利改善、少银化/无银化技术路线、资本开支与降负债计划、外汇与多元化业务布局等方向。公司国内聚焦分布式等优势领域,不过度参与内卷式竞争。
当前光伏市场现状如何判断?
当前光伏市场现状显示,全球需求预计明年修复至600-650GW,中国总量复苏,中东需求恢复。供给端反内卷措施逐步显现效果,预计明年价格回暖。公司海外组件出货略增,国内聚焦分布式等优势领域。高效产品溢价约2美分,THBC产品溢价约3美分。
天合光能研报存在哪些风险提示?
天合光能研报提示,少银化/无银化技术当前银价下量产无成本优势,需关注银价波动。资本开支计划在10亿元以内,但需审慎推进技改升级。外汇套保存在损失风险,今年套保损失约8亿元。公司正积极引入战略投资人处理跟踪支架业务,但需关注其进展
你可能感兴趣
隆基绿能 通威股份 晶科能源 天合光能 弘元绿能2026年三季报业绩点评
未知机构2026-11-02
天合光能2026年中报业绩说明会纪要
未知机构2026-08-07
天合光能(688599)2022年报&23Q1交流会纪要-调研纪要
未知机构2023-04-27
江海股份2026年三季报交流会纪要
-2026-10-24
东山精密2026年三季报交流会纪要
未知机构2026-11-02
国泰海通通信 锐捷网络2026年三季报业绩交流会
未知机构2026-10-19
中信证券 敷尔佳2026年三季报业绩交流会商贸零售
未知机构2026-10-23
好太太2026年三季报业绩交流会
国联民生证券2026-10-24
敷尔佳2026年三季报业绩交流会
敷尔佳2026-10-24
捷捷微电2026年三季报业绩交流会
国信证券2026-10-24