猜你想问
东山精密2026年三季报核心内容有哪些?
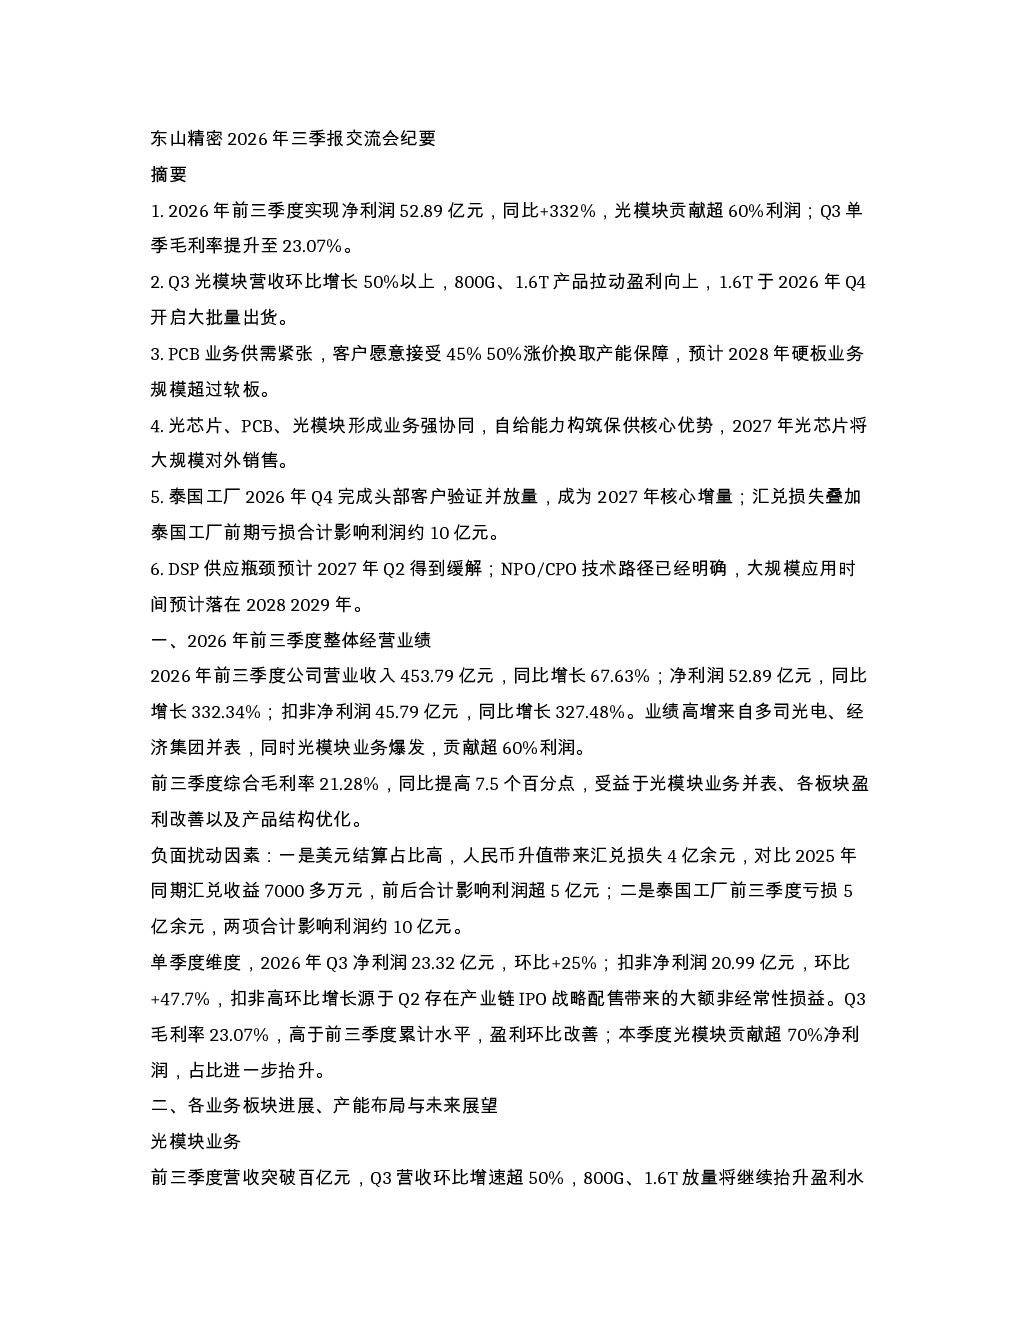
东山精密2026年前三季度营业收入453.79亿元,同比增长67.63%,净利润52.89亿元,同比增长332.34%。光模块业务贡献超60%利润,Q3单季毛利率提升至23.07%。APCD业务首期3亿美元产能投产,2026年内被北美运营商预订。传统业务受上游影响但守住基本盘。公司前三季度资本开支88亿元,重点投向光芯片、光模块、AI PTP业务。光芯片2026年小批量外售,2027年大规模对外销售。公司是全球少数同时掌握PCB、光模块核心能力的企业。
AI算力赛道行业发展趋势如何?
AI算力需求2027、2028年基本面稳定,AI算力具持续消耗品属性,传统数据中心增量稳定。PCB、光模块均处紧缺状态,客户焦虑交付问题。多条NPO/CPO技术路线并行,大规模商业化预计2028-2029年。光模块、PCB毛利率持续上行,共同受益AI算力中心连接赛道。光芯片需求爆发窗口预计2027年底-2029年,由柜内互联Scale-up场景驱动。
研报重点分析了哪些业务板块?
研报重点分析了光模块业务,前三季营收破百亿,Q3环比增长超50%,800G、1.6T产品拉动盈利,1.6T Q4开始大批量出货。APCD业务首期3亿美元产能投产,2026年内被北美运营商预订;二期10亿美元产能计划2026年底投产。传统业务受上游影响但绑定头部客户,守住消费电子、汽车业务基本盘,前三季增收增利。光芯片业务2026年小批量外售,2027年大规模对外销售。PCB业务自给能力强化保供优势。
当前市场对东山精密的光模块业务有何判断?
当前市场对东山精密光模块业务判断积极,公司光模块业务前三季营收破百亿,Q3环比增长超50%,800G、1.6T产品拉动盈利,1.6T Q4开始大批量出货。光模块业务贡献超60%利润,Q3单季毛利率提升至23.07%。公司光模块产能提前布局,外部物料最大卡点为DSP,持续对接供应商争取资源。北美运营商预订APCD业务,显示客户信心。但需关注汇兑损失和泰国工厂前期亏损影响。
研报提示了哪些风险因素?
研报提示的风险因素包括:汇兑损失4亿余元,泰国工厂亏损5亿余元,合计影响利润约10亿元。外部供应链瓶颈:DSP、光芯片、PCB紧缺,PCB紧缺程度持续抬升。扩产瓶颈在于外延、可靠性调试验证周期。北美芯片厂商整合传闻、北美IDC缺电缺工可能影响部分项目进度。NPO/CPO技术路线商业化时间不确定。1.6T产品与DSP供给存在紧张可能。泰国工厂前期亏损尚未完全扭亏。