猜你想问
海天精工26Q3营收增长36.6%主要得益于哪些因素?
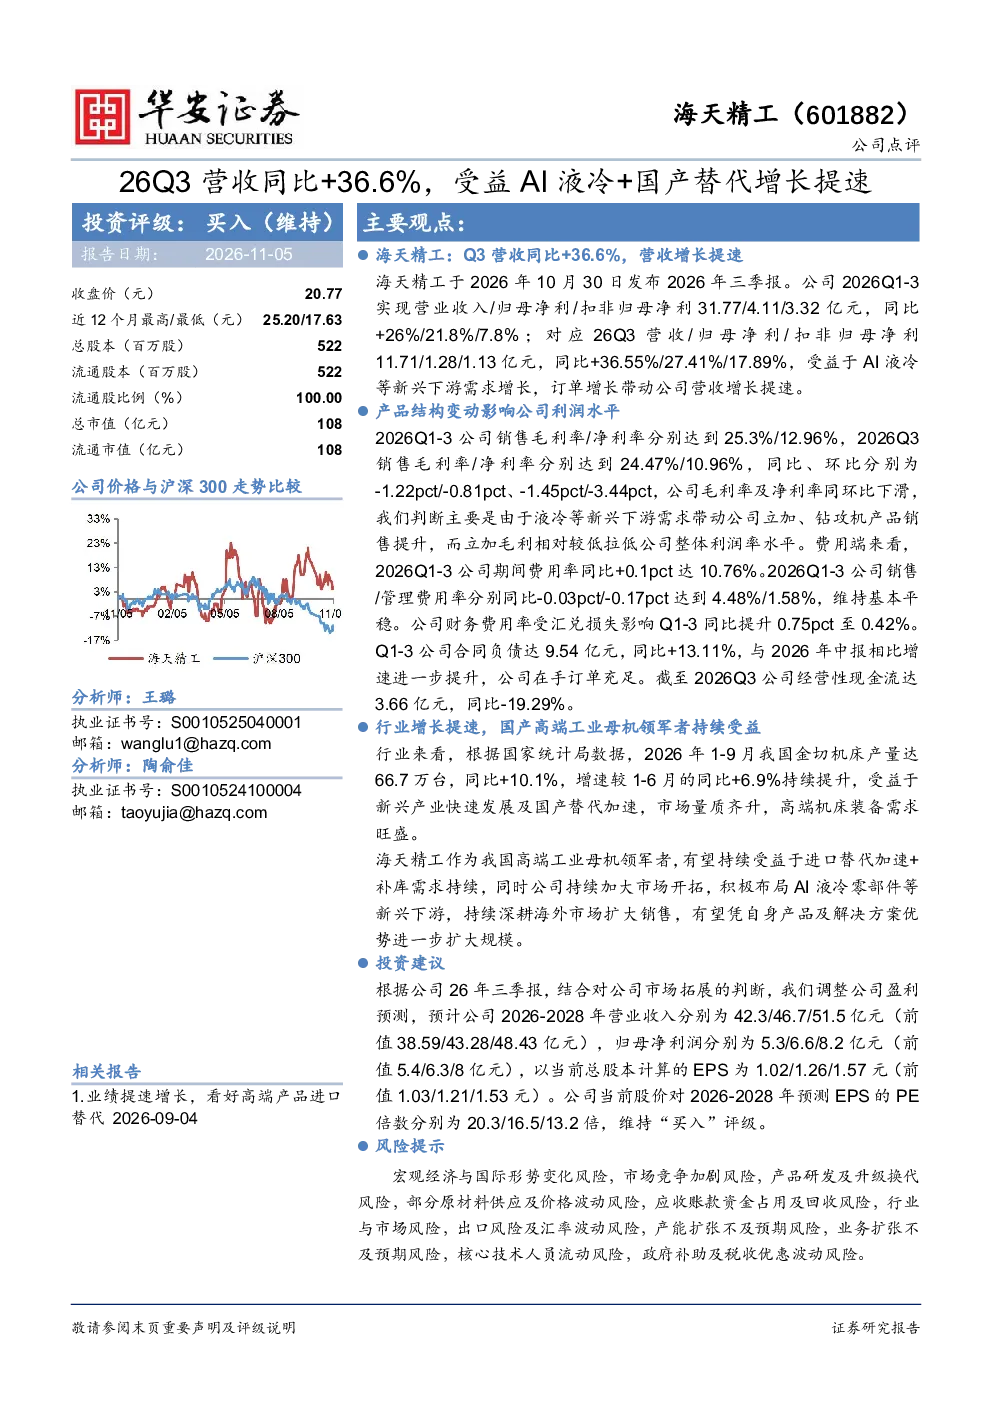
海天精工2026年Q3营收同比增长36.6%,主要受益于AI液冷等新兴下游需求增长,订单增长带动营收提速。AI液冷技术的快速发展为高端机床行业带来新的增长点,同时国产替代趋势加速,推动公司产品销售提升。此外,公司积极布局海外市场,进一步拓展了收入来源。这些因素共同作用,使得公司营收实现高速增长。
金切机床行业未来发展趋势如何?
2026年1-9月我国金切机床产量达66.7万台,同比增长10.1%,市场量质齐升,高端机床装备需求旺盛。未来,随着制造业智能化、自动化水平提升,高端金切机床市场将持续扩大。AI液冷等新兴技术的应用将推动行业向更高性能、更智能化方向发展。同时,进口替代加速和补库需求将为国内企业带来更多发展机遇。
海天精工报告重点分析了哪些方面?
报告重点分析了海天精工的营收增长、利润率变化、费用端表现、订单情况及现金流状况。营收增长方面,公司2026年Q3营收同比增长36.6%,主要受益于AI液冷等新兴下游需求增长。利润率方面,2026年Q1-3销售毛利率和净利率分别同比下降1.22pct和0.81pct,主要由于立加、钻攻机产品销售提升而拉低整体利润率。费用端表现方面,期间费用率同比提升0.1pct至10.76%,其中财务费用率受汇兑损失影响同比提升0.75pct至0.42%。订单充足方面,合同负债达9.54亿元,同比+13.11%,增速较中报进一步提升。现金流方面,截至2026Q3经营性现金流达3.66亿元,同比-19.29%。
当前金切机床市场现状如何?
当前金切机床市场呈现量质齐升的态势,高端机床装备需求旺盛。2026年1-9月我国金切机床产量达66.7万台,同比增长10.1%,增速较上半年持续提升。市场对高性能、智能化机床的需求不断增长,AI液冷等新兴技术的应用为行业带来新的发展机遇。同时,进口替代加速和补库需求为国内企业带来更多发展空间。市场竞争激烈,但头部企业如海天精工凭借技术优势和市场地位,有望持续受益于行业发展趋势。
海天精工报告提示了哪些风险?
报告提示了多项风险,包括宏观经济与国际形势变化风险,市场竞争加剧风险,产品研发及升级换代风险,原材料供应及价格波动风险,应收账款资金占用及回收风险,行业与市场风险,出口风险及汇率波动风险,产能扩张不及预期风险,业务扩张不及预期风险,核心技术人员流动风险,政府补助及税收优惠波动风险。这些风险可能对公司经营业绩和未来发展产生不利影响,投资者需密切关注。