猜你想问
纽威股份26Q3财报核心内容是什么?
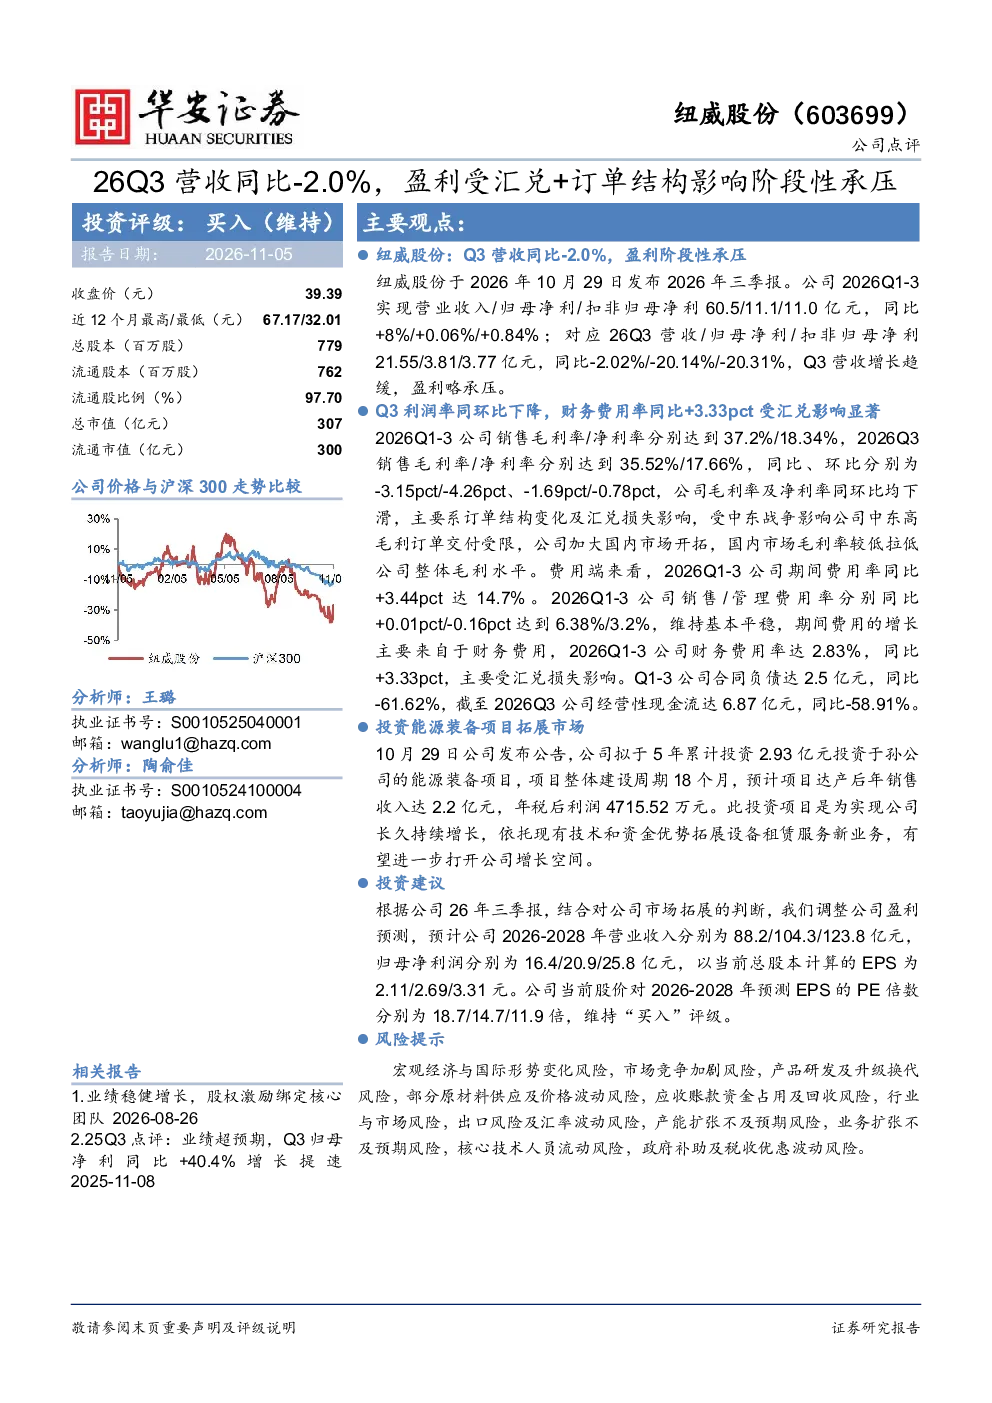
纽威股份2026年三季报显示,公司营收同比-2.0%,盈利阶段性承压。Q3利润率同环比下降,主要受订单结构变化及汇兑损失影响。财务费用率同比+3.33pct,主要来自汇兑损失。公司拟投资2.93亿元拓展能源装备项目,预计年销售收入2.2亿元,年税后利润4715.52万元。
能源装备赛道发展趋势如何?
能源装备行业受全球能源转型及基础设施建设驱动,长期需求稳定增长。当前行业面临技术迭代加速、市场竞争加剧及原材料价格波动等挑战。企业需加强研发投入,优化产品结构,提升运营效率以应对市场变化。
研报重点分析了纽威股份的哪些方面?
研报重点分析了纽威股份的财务表现、盈利能力及未来增长潜力。报告指出公司Q3营收及利润同比下滑,主要受汇兑损失及订单结构影响。同时,报告评估了公司拓展能源装备项目的投资价值,并调整了未来三年盈利预测。
当前市场对纽威股份的评价如何?
市场关注纽威股份的业绩波动及行业竞争格局。公司Q3业绩不及预期引发短期调整,但长期受益于能源装备行业需求增长。投资者需关注公司订单储备、技术升级及成本控制能力,以评估其未来表现。
研报提示了哪些主要风险?
研报提示的风险包括宏观经济与国际形势变化、市场竞争加剧、产品研发及升级换代、原材料供应及价格波动、应收账款回收、行业与市场风险、出口及汇率波动、产能扩张不及预期、业务扩张不及预期、核心技术人员流动、政府补助及税收优惠波动等。
你可能感兴趣
Q3营收符合预期,利润承压,受汇兑、非经常性损益及储能结构影响
电气设备国金证券2026-10-24
26Q3营收稳步增长,扩产及汇兑致盈利略承压
交通运输华安证券2026-11-05
26Q3业绩回顾:营收净利双降,汇兑与整合致利润承压
未知机构2026-10-29
2025年报&2026年一季报点评营收保持稳健增长,利润阶段性受汇兑影响
东吴证券2026-05-05
2025年中报点评:业绩受营收结构影响承压,静待高毛利新兴业务贡献利润
机械设备东吴证券2025-08-26
天风商社 力盛体育 26Q3营收 28.6 放量 中巡赛密集办赛致毛利率阶段性承压
未知机构2026-10-27
受疫情影响盈利能力承压,汽车业务产能不断扩充营收快速增长
机械设备安信证券2022-08-30
22年受疫情影响营收承压,23Q1盈利能力有所好转
纺织服装长城证券2023-04-20
宁德时代2026年三季报点评:产品结构和税费影响,26Q3盈利阶段性承压
国联民生证券2026-10-23
家联科技26Q3业绩点评 耗材快速放量拉动营收高增 净利受汇兑扰
未知机构2026-10-29