猜你想问
Q3营收和利润的具体表现如何?
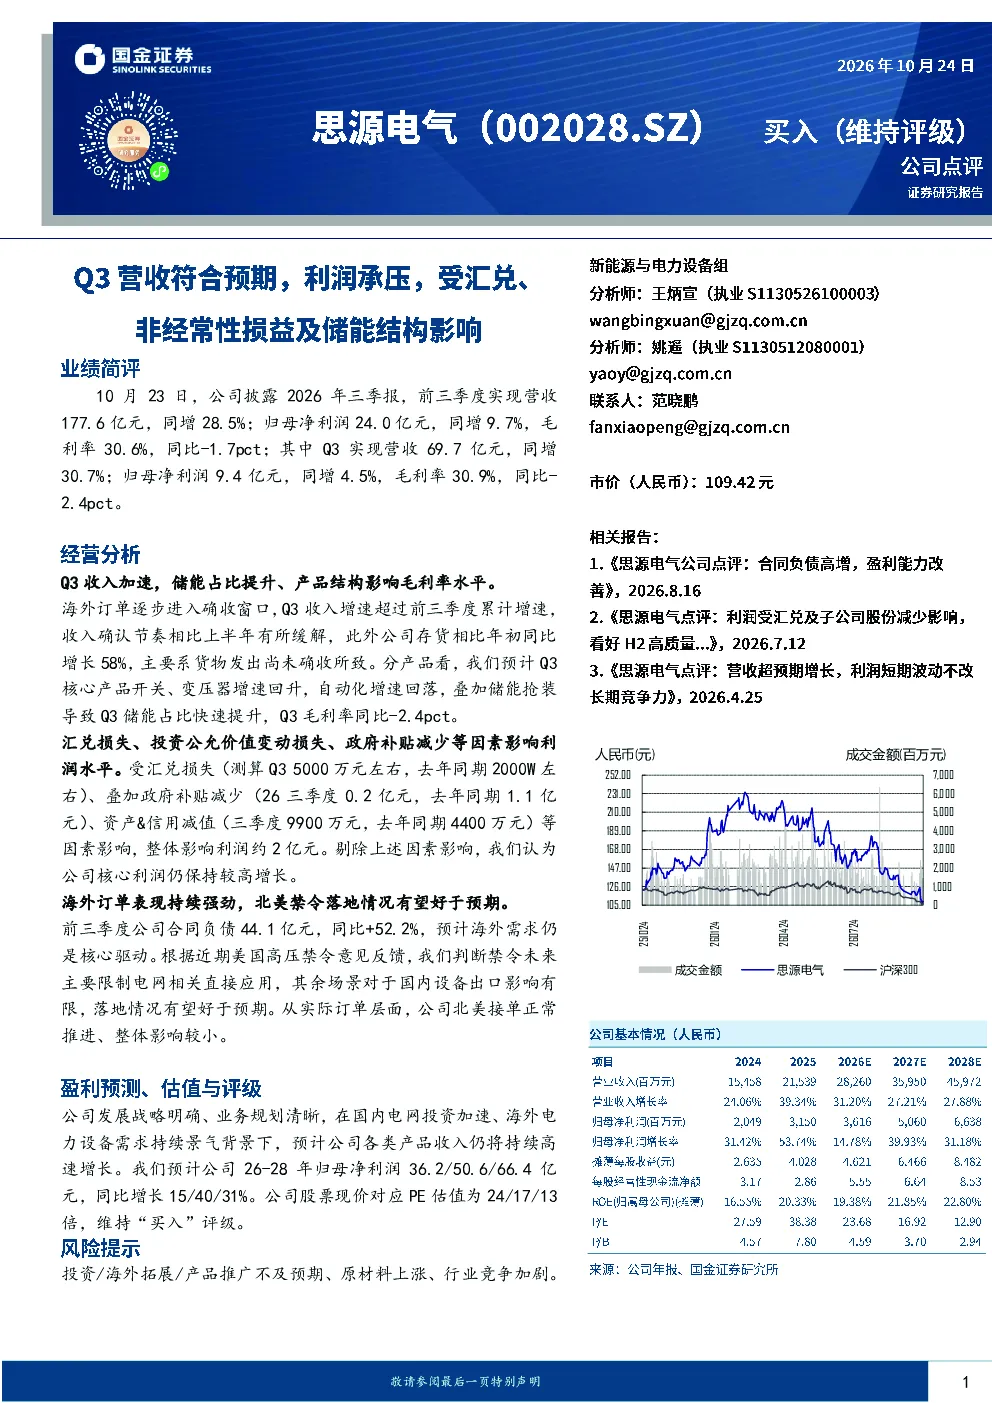
公司2026年前三季度实现营收177.6亿元,同比增长28.5%;归母净利润24.0亿元,同比增长9.7%,毛利率30.6%,同比下降1.7个百分点。Q3单季营收69.7亿元,同比增长30.7%;归母净利润9.4亿元,同比增长4.5%,毛利率30.9%,同比下降2.4个百分点。利润水平受汇兑损失、政府补贴减少、资产&信用减值等因素影响,整体影响利润约2亿元。剔除上述因素,核心利润仍保持较高增长。
储能业务对利润的影响有多大?
Q3毛利率同比下降2.4个百分点,主要原因是储能占比快速提升。产品结构方面,开关、变压器增速回升,自动化增速回落,储能业务占比增加导致整体毛利率承压。虽然储能业务增长迅速,但汇兑损失、政府补贴减少及资产减值等因素对利润造成约2亿元影响,公司核心利润仍保持较高增长态势。海外订单表现强劲,前三季度合同负债同比增长52.2%,海外需求仍是核心驱动。
电气设备行业未来发展趋势如何?
电气设备行业受益于国内电网投资加速和海外电力设备需求景气,预计公司各类产品收入将持续高速增长。北美高压禁令主要限制电网直接应用,其余场景影响有限,实际订单影响较小。公司发展战略明确,业务规划清晰,海外订单逐步进入确收窗口,收入确认节奏缓解,存货同比增长58%(主要系未确收货物)。未来几年,公司归母净利润预计将保持较高增速。
报告对当前市场现状有何判断?
公司Q3收入加速增长,主要得益于海外订单逐步进入确收窗口,收入确认节奏缓解。产品结构方面,开关、变压器增速回升,自动化增速回落,储能占比快速提升。海外订单表现强劲,前三季度合同负债44.1亿元,同比增长52.2%,海外需求仍是核心驱动。虽然利润受汇兑损失、政府补贴减少等因素影响,但剔除上述因素,核心利润保持较高增长。
研报提示的主要风险有哪些?
报告提示的主要风险包括:海外拓展和产品推广不及预期、原材料价格上涨、行业竞争加剧等。此外,汇兑损失、政府补贴减少及资产&信用减值等因素也对利润造成一定影响。公司需关注这些风险因素,加强风险管理,以保障业绩稳定增长。