猜你想问
豪迈科技26Q3营收增长情况如何?
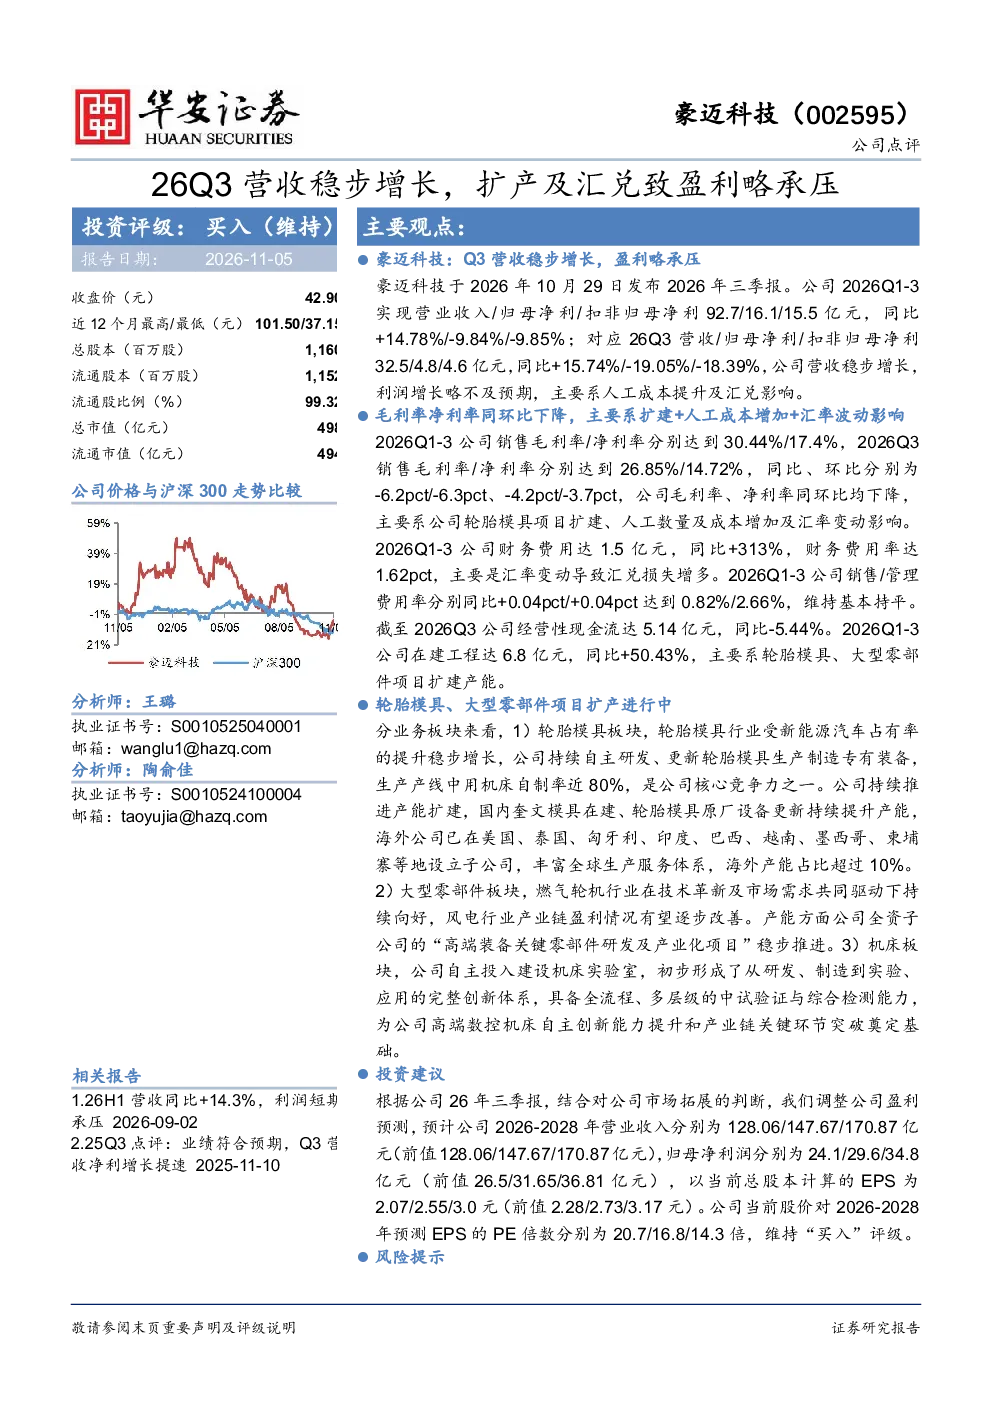
豪迈科技2026年三季报显示,公司营收稳步增长,Q1-3实现营业收入92.7亿元,同比增长14.78%;Q3营收32.5亿元,同比增长15.74%。但利润略承压,Q1-3归母净利润16.1亿元,同比下降9.84%;Q3归母净利润4.8亿元,同比下降19.05%。利润不及预期主要受人工成本提升及汇兑影响。
豪迈科技业务板块发展情况?
豪迈科技分业务板块来看:轮胎模具板块受益新能源汽车市场增长,持续推进产能扩建,海外产能占比超10%;大型零部件板块燃气轮机和风电行业向好,相关项目稳步推进;机床板块自主投入建设机床实验室,提升自主创新能力。公司在轮胎模具、大型零部件领域均有扩张,显示多元化发展策略。
豪迈科技财务指标变化原因?
豪迈科技毛利率和净利率同环比下降,主要原因是轮胎模具项目扩建、人工成本增加及汇率波动。2026Q1-3销售毛利率30.44%,净利率17.4%;Q3销售毛利率26.85%,净利率14.72%,同比、环比分别下降6.2pct、6.3pct和4.2pct、3.7pct。财务费用同比大幅增加313%,达1.5亿元,主要因汇率变动导致汇兑损失增多。
豪迈科技未来发展趋势?
豪迈科技未来发展趋势显示,预计2026-2028年营业收入分别为128.06/147.67/170.87亿元,归母净利润24.1/29.6/34.8亿元。当前股价对预测EPS的PE倍数分别为20.7/16.8/14.3倍,维持“买入”评级。公司在轮胎模具、大型零部件领域的产能扩建及海外布局,有望受益新能源汽车和燃气轮机等行业的增长。
豪迈科技面临哪些风险?
豪迈科技面临的风险包括宏观经济波动、市场竞争加剧、产品研发不确定性、原材料价格波动、应收账款回收风险、行业市场变化、出口业务依赖度、汇率风险、产能扩张风险、业务扩张风险、核心技术人员流失风险、政府补助依赖度等。需关注这些风险因素对公司经营的影响。
你可能感兴趣
26Q3业绩回顾:营收净利双降,汇兑与整合致利润承压
未知机构2026-10-29
天风商社 力盛体育 26Q3营收 28.6 放量 中巡赛密集办赛致毛利率阶段性承压
未知机构2026-10-27
2024年报&2025年一季报点评:全年营收端稳步增长,低毛利家电订单增加致业绩承压
东吴证券2025-05-01
逆势扩产抢市场,汇率及高成本致业绩承压
交通运输安信证券2018-03-27
2026年一季报点评投资收益贡献近半利润业务结构调整致营收略承压
东吴证券2026-04-29
2023年三季报点评:营收环降+汇兑损失推高费率Q3盈利承压,Q4逐步改善
东吴证券2023-10-30
2023年中报点评:上半年营收短期承压,300mm硅片扩产稳步推进
民生证券2023-08-14
营收增长加快,逆周期扩产利润短期承压
财通证券2023-08-22
Q3营收符合预期,利润承压,受汇兑、非经常性损益及储能结构影响
电气设备国金证券2026-10-24
规模扩张期盈利承压,营收稳步增长
国金证券2022-10-25