猜你想问
这份报告主要分析了什么内容?
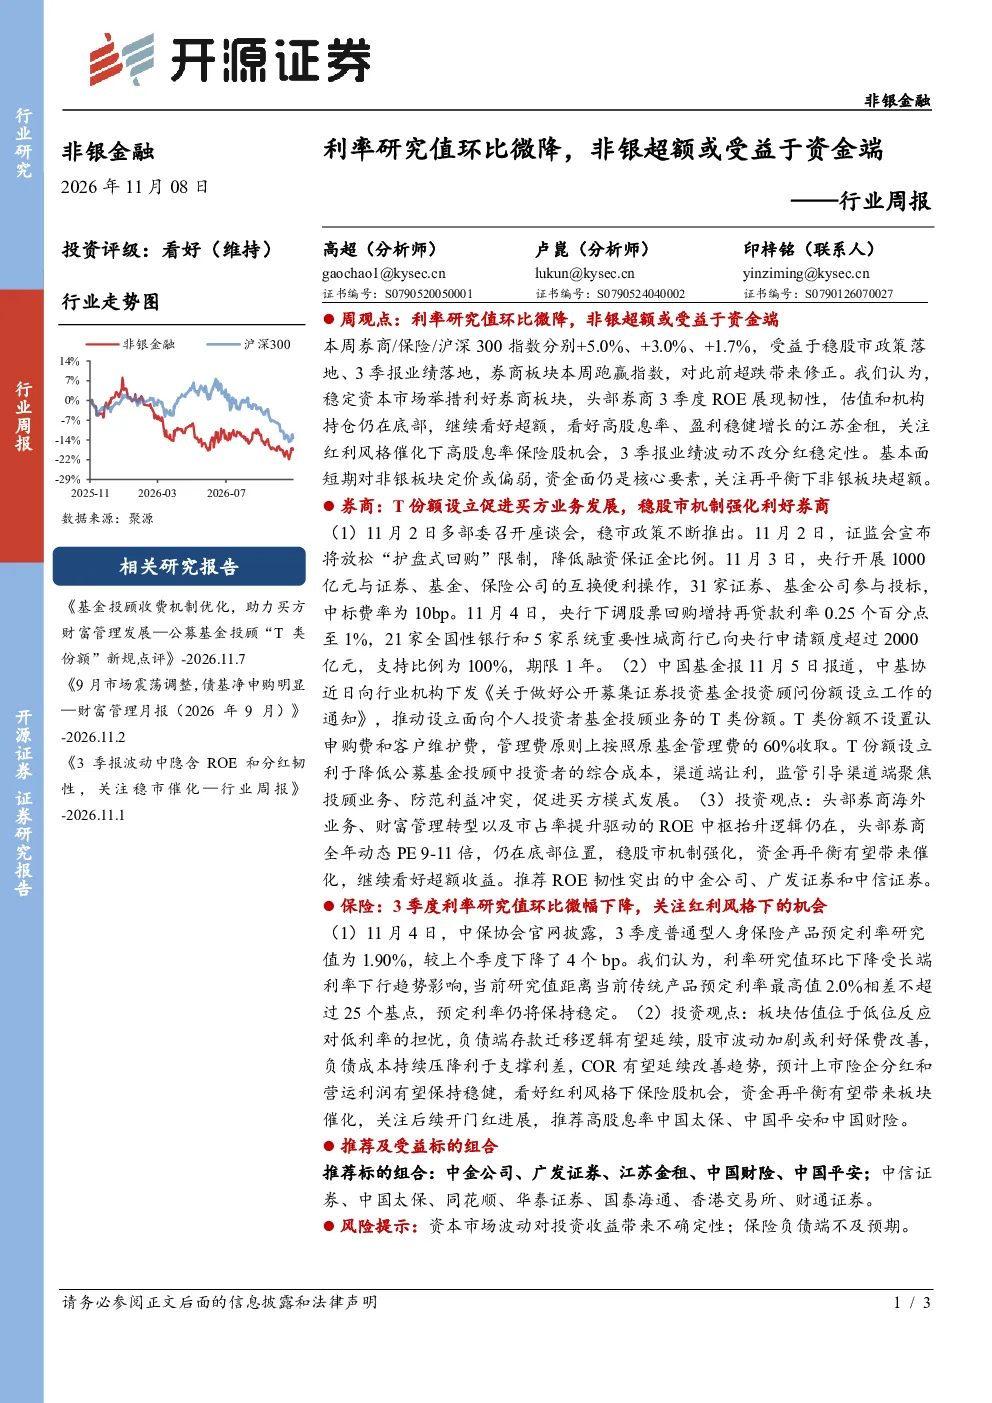
这份报告主要分析了非银金融行业的最新动态,特别是利率研究值环比微降对非银板块的影响。报告指出,当前非银板块可能受益于资金端的再平衡,头部券商的ROE展现韧性,估值和机构持仓仍在底部,继续看好超额收益。同时,报告关注了高股息率保险股的机会,以及预定利率的稳定性。
非银金融行业的未来发展趋势是什么?
非银金融行业的未来发展趋势包括头部券商的海外业务、财富管理转型及市占率提升驱动的ROE中枢抬升。此外,T份额的设立促进买方业务发展,稳股市机制强化利好券商。保险板块方面,低利率环境下,负债成本持续压降利于支撑利差,COR有望延续改善趋势。
报告中重点分析了哪些方向?
报告中重点分析了券商板块的稳股市机制强化利好,以及保险板块的红利风格机会。券商方面,头部券商的海外业务、财富管理转型及市占率提升是关键驱动因素。保险方面,低利率环境下的负债成本压降和COR改善是主要关注点。
当前非银金融市场的现状如何?
当前非银金融市场呈现券商板块跑赢指数,受益于稳股市政策落地和3季报业绩落地。头部券商的ROE展现韧性,估值和机构持仓仍在底部。保险板块方面,3季度预定利率研究值环比微降,但距离2.0%最高值相差不超过25个基点,预定利率仍将保持稳定。
这份报告有哪些风险提示?
这份报告提示了资本市场波动对投资收益带来不确定性,以及保险负债端可能不及预期的风险。此外,报告还关注了后续开门红进展对保险板块的影响。需要注意的是,基本面短期对非银板块定价或偏弱,资金面仍是核心要素。
你可能感兴趣
非银金融行业周报:公募业绩比较基准正式落地,预定利率研究值环比微降1bp
金融东海证券2026-01-27
非银金融行业保险业态观察(十三):预定利率研究值环比微降1bp至1.89%,“开门红”销售火热
金融东海证券2026-01-28
非银金融行业2023中报前瞻:寿险景气度扩张,券商2季度业绩或同环比微降
金融开源证券2023-07-18
非银金融行业周报:券商板块持仓位于历史底部,利率研究值企稳
金融开源证券2026-04-26
非银金融行业周报:港交所受益于资产端扩容,券商定增有松绑迹象
金融开源证券2025-06-02
非银金融行业周报:活跃资本市场政策推进,万能险结算利率或调降,有助防范行业利差损
金融华创证券2024-01-14
非银金融行业周报:保险负债端复苏有望延续,交易量环比走弱
金融开源证券2023-02-26
非银金融周报:广发证券上调两融规模上限,人身险预定利率研究值连续两季回升
金融华西证券2026-07-26
非银金融行业点评:受益于资产端催化,金融板块配比有所抬升
金融国联证券2023-10-28
非银金融周报:券商继续关注并购主题机会,保险销售有望受益于存款利率再次下调
金融华西证券2023-12-25