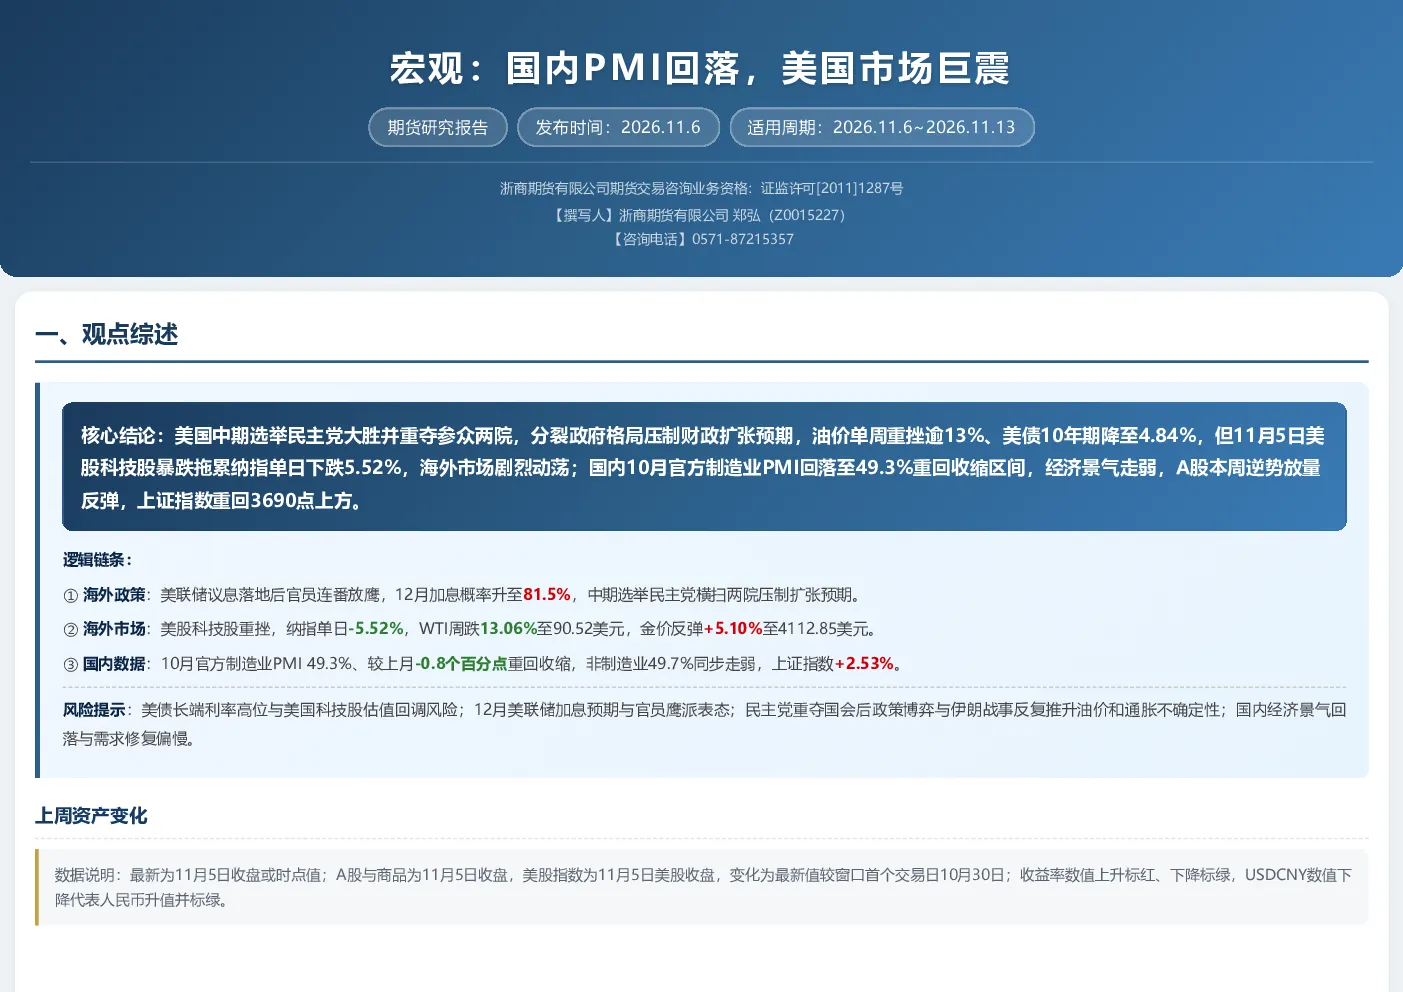
核心结论
美国中期选举民主党大胜并重夺参众两院,分裂政府格局压制财政扩张预期,油价单周重挫逾13%、美债10年期降至4.84%,但11月5日美股科技股暴跌拖累纳指单日下跌5.52%,海外市场剧烈动荡;国内10月官方制造业PMI回落至49.3%重回收缩区间,经济景气走弱,A股本周逆势放量反弹,上证指数重回3690点上方。
逻辑链条
- 海外政策:美联储议息落地后官员连番放鹰,12月加息概率升至81.5%,中期选举民主党横扫两院压制扩张预期。
- 海外市场:美股科技股重挫,纳指单日-5.52%,WTI周跌13.06%至90.52美元,金价反弹+5.10%至4112.85美元。
- 国内数据:10月官方制造业PMI 49.3%、较上月-0.8个百分点重回收缩,非制造业49.7%同步走弱,上证指数+2.53%。
风险提示
美债长端利率高位与美国科技股估值回调风险;12月美联储加息预期与官员鹰派表态;民主党重夺国会后政策博弈与伊朗战事反复推升油价和通胀不确定性;国内经济景气回落与需求修复偏慢。
上周资产变化
数据说明:最新为11月5日收盘或时点值;A股与商品为11月5日收盘,美股指数为11月5日美股收盘,变化为最新值较窗口首个交易日10月30日;收益率数值上升标红、下降标绿,USDCNY数值下降代表人民币升值并标绿。
国内经济情况
- 国内数据总览:三季度GDP同比+4.5%、环比+1.2%,前三季度累计+4.6%,GDP平减指数连续两个季度为正;10月官方制造业与非制造业PMI重回收缩,为窗口内唯一新公布数据。
- 国内社消零售:9月社零当月同比+1.1%、较8月回升0.7个百分点,主要受中秋假期前置于9月的节日消费带动,粮油食品类+6.7%;通讯器材类+31.1%受益于数码新品集中上市,汽车类-21.2%降幅继续扩大,1-9月服务零售额同比+5.0%继续强于商品消费。
- 固定资产投资:1-9月固投累计同比-7.2%、降幅与前值持平,9月环比转正增长0.07%;制造业投资累计-2.1%、降幅收窄0.2个百分点,基建-4.2%小幅走弱,房地产-20.6%降幅扩大0.7个百分点;地产端新开工-25.0%、竣工-25.1%,投资端压力仍在累积。
- 进出口情况:9月以美元计价出口+36.3%、进口+31.0%,前三季度进出口总额同比增长18.8%;出口分项同步更新至9月,自动数据处理设备+93.3%、高新技术产品+63.9%、汽车+61.9%,AI相关电子链与外需韧性共同构成主要拉动,10月海关口径数据将于下周公布。
- 工业增加值:9月规模以上工业增加值当月同比+5.5%、较8月加快0.3个百分点,增速连续两个月抬升;新动能产品产量维持较快增长,工业机器人+18.9%、新能源汽车+16.9%、集成电路+18.4%,均为当月产量同比口径。
- 国内价格指标:9月CPI当月同比+0.9%、与8月持平,核心CPI+1.0%;PPI当月同比+5.0%、较8月回升1.2个百分点并创年内新高,环比上涨1.2%,前三季度累计同比+2.3%,价格修复延续,10月数据将于11月9日公布。
- 金融数据:9月社融存量同比+7.1%、较8月回落0.1个百分点,M2同比+7.2%回落0.3个百分点,M1同比+3.2%回落0.9个百分点;10月贷款市场报价利率维持不变,1年期3.0%、5年期以上3.5%,为连续第17个月持平,央行10月MLF净回笼2000亿元。
- 景气指数:10月官方制造业PMI 49.3%、较9月回落0.8个百分点并重回收缩区间,受十一假期前部分需求提前释放以及国际环境复杂多变等因素影响,生产指数与新订单指数分别为49.8%与49.4%、双双降至临界点下方;非制造业商务活动指数49.7%回落0.5个百分点,服务业50.0%持平荣枯线;财新制造业PMI 52.0%仍处扩张区间。
海外经济情况
- 海外数据总览:CME FedWatch 对应会议自10月28日起已切换至12月会议,上期10月30日72.4%与本期的81.5%同为12月会议口径、可直接比较,期内11月4日最高触及82.7%;美国10月CPI与核心CPI将于11月10日公布,非农与失业率10月数据将于11月6日晚间公布。
- 美国通胀情况:美国9月CPI同比+3.7%、核心CPI+2.6%于10月14日公布,9月PCE同比+3.6%、核心PCE+3.1%于10月29日公布,能源价格反弹仍是整体通胀回升的主要推手,通胀粘性较强,美联储12月加息定价随之回升;10月CPI将于11月10日公布。
- 美国就业情况:9月新增非农仅+2.9万人、10月数据将于11月6日晚间公布;10月ADP私营就业+8.6万人、高于预期的6.9万人,连续第二个月保持8万人以上增幅,9月JOLTS职位空缺752.3万为5月以来最高,领先指标指向劳动力市场有韧性,失业率9月为4.2%仍处历史低位。
- 美国经济情况:美国10月ISM制造业PMI升至55.5、较9月上升1.0并创逾四年第二高读数,生产指数为近五年来最强增长,新订单重返扩张,工厂就业连续第四个月增加;10月ISM非制造业PMI 54.5%小幅回落仍处扩张区间;三季度GDP初值+3.4%创一年新高,9月零售环比+0.8%,经济韧性支撑12月加息预期。
- 美联储预期:美联储10月底议息以10比2维持联邦基金利率于3.75%至4.00%不变后,窗口内官员连番放鹰,达拉斯联储洛根表示至少还需两次加息但可循序渐进,圣路易斯联储穆萨莱姆呼吁尽快行动,克利夫兰联储哈马克与里士满联储巴尔金11月5日均支持渐进式加息并称通胀仍是首要风险,巴尔金指出当前利率接近中性且政策仍有一定宽松属性。CME数据显示12月加息25bp概率在议息落地后升至85.1%,随后随油价大跌回落至72.4%,11月4日再升至82.7%,截至11月5日为81.5%,市场仍定价12月再加息一次并预期2027年或继续加息。中期选举民主党重夺两院后长端利率与美元回落,11月5日美债10年期降至4.84%、2年期降至4.46%。
- 日本经济情况:日本9月CPI同比+2.1%、核心CPI+2.1%,较8月的1.9%与1.7%双双回升,通胀重新接近2%目标,日本央行10月30日以8比1维持政策利率于1.25%不变并首次明确基础通胀已达2%目标,市场预计12月再次加息;美元兑日元本周先升至158.71后回落至157.69,日元略有贬值。
下周重要数据事件及解读预告
11月9日 周一 09:30中国10月CPI与PPI-数据解读
11月10日 周二 上午中国10月进出口-数据解读
11月10日 周二 下午中国10月社会融资规模与信贷-数据解读
11月10日 周二 21:30美国10月CPI与核心CPI-数据解读
11月13日 周五 21:30美国10月PPI-数据解读