猜你想问
这份研报的核心内容是什么?
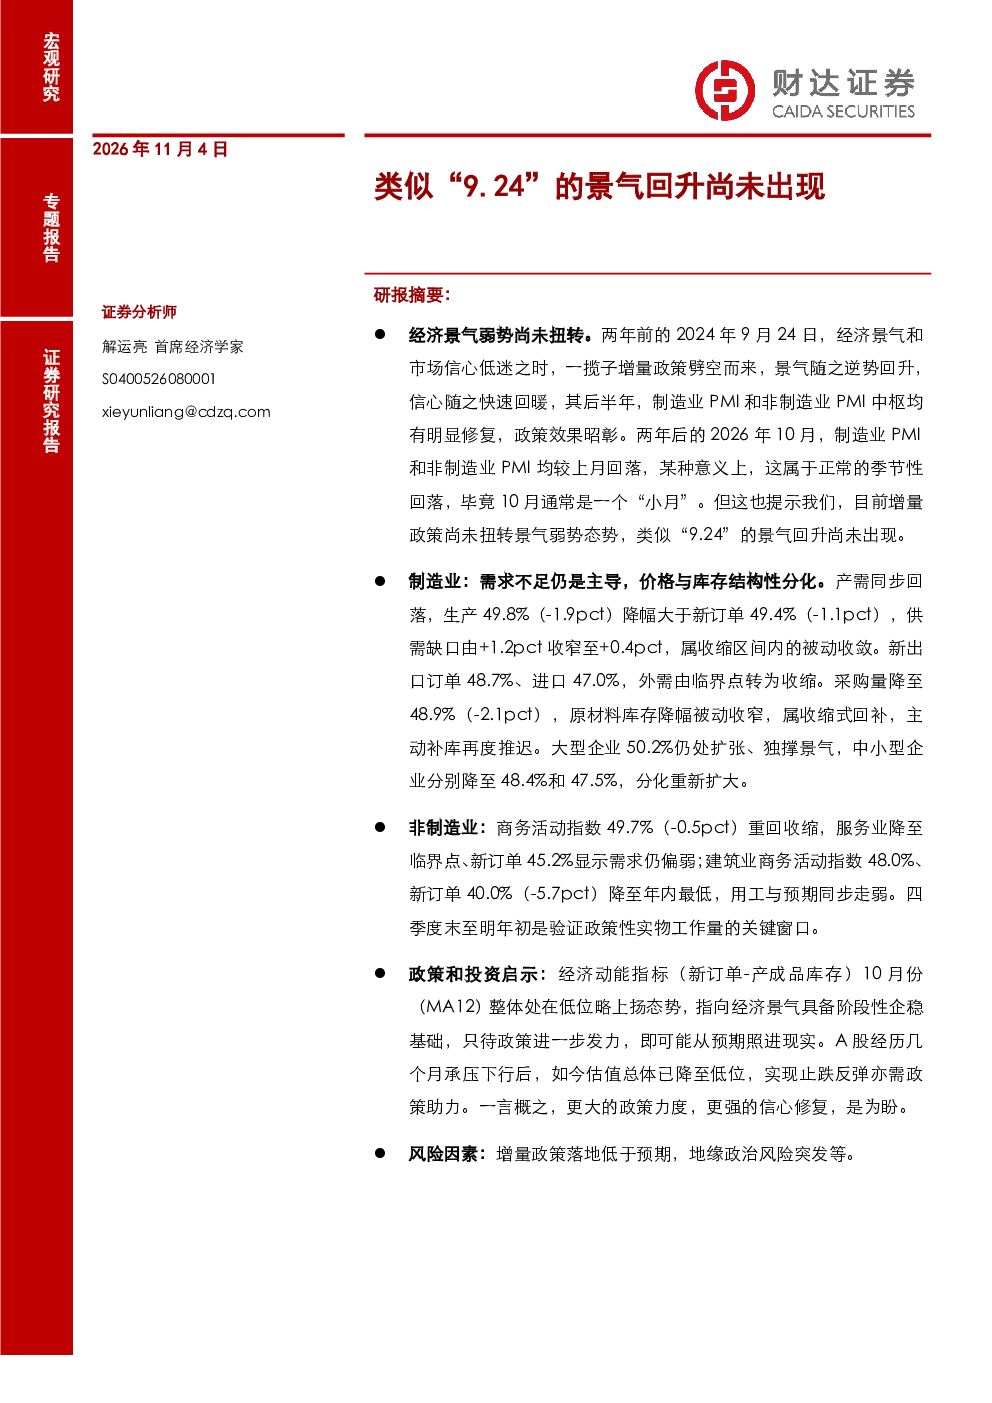
研报指出当前增量政策尚未扭转经济弱势,类似“9.24”的景气回升未出现。制造业PMI和非制造业PMI均回落,虽属正常季节性调整,但显示经济景气弱势尚未扭转。制造业方面,产需同步回落,价格与库存分化,企业分化加剧;非制造业中,服务业商务活动指数降至临界点,建筑业景气走弱但政策性资金或于后期见效。经济动能指标呈低位略上扬态势,指向阶段性企稳基础,但需政策发力推动预期转化为现实。
报告对行业发展趋势有何分析?
报告分析制造业中小型企业分化加剧,政策传导梗阻仍存;建筑业景气走弱但政策性资金或于后期见效。经济动能指标企稳,股市具备止跌基础,但政策支持是关键。当前增量政策尚未扭转经济弱势,类似“9.24”的景气回升未出现,需更大政策力度修复信心。服务业商务活动指数降至临界点,有效需求不足,需关注政策对行业修复效果。
报告重点分析了哪些方向?
报告重点分析了制造业PMI和非制造业PMI的回落情况,指出经济景气弱势尚未扭转。制造业方面,关注产需同步回落、价格与库存分化、企业分化加剧等问题;非制造业中,关注服务业商务活动指数降至临界点、建筑业景气走弱但政策性资金或于后期见效等情况。此外,报告还分析了经济动能指标企稳、股市具备止跌基础等方向,强调政策支持是关键。
当前市场现状如何判断?
当前市场现状表现为经济景气弱势尚未扭转,增量政策尚未扭转景气弱势,类似“9.24”的景气回升未出现。制造业PMI和非制造业PMI均回落,虽属正常季节性调整,但显示经济动能指标呈低位略上扬态势,指向阶段性企稳基础,但需政策发力推动预期转化为现实。A股估值已降至低位,但止跌反弹仍依赖政策助力。
研报提示了哪些风险因素?
研报提示的风险因素包括增量政策落地不及预期、地缘政治风险等。当前增量政策尚未扭转经济弱势,类似“9.24”的景气回升未出现,需更大政策力度修复信心,若政策落地不及预期将影响经济修复进程。此外,地缘政治风险也可能对经济和市场造成不确定性,需关注相关风险变化。