猜你想问
这份研报主要分析了原木市场的哪些核心内容?
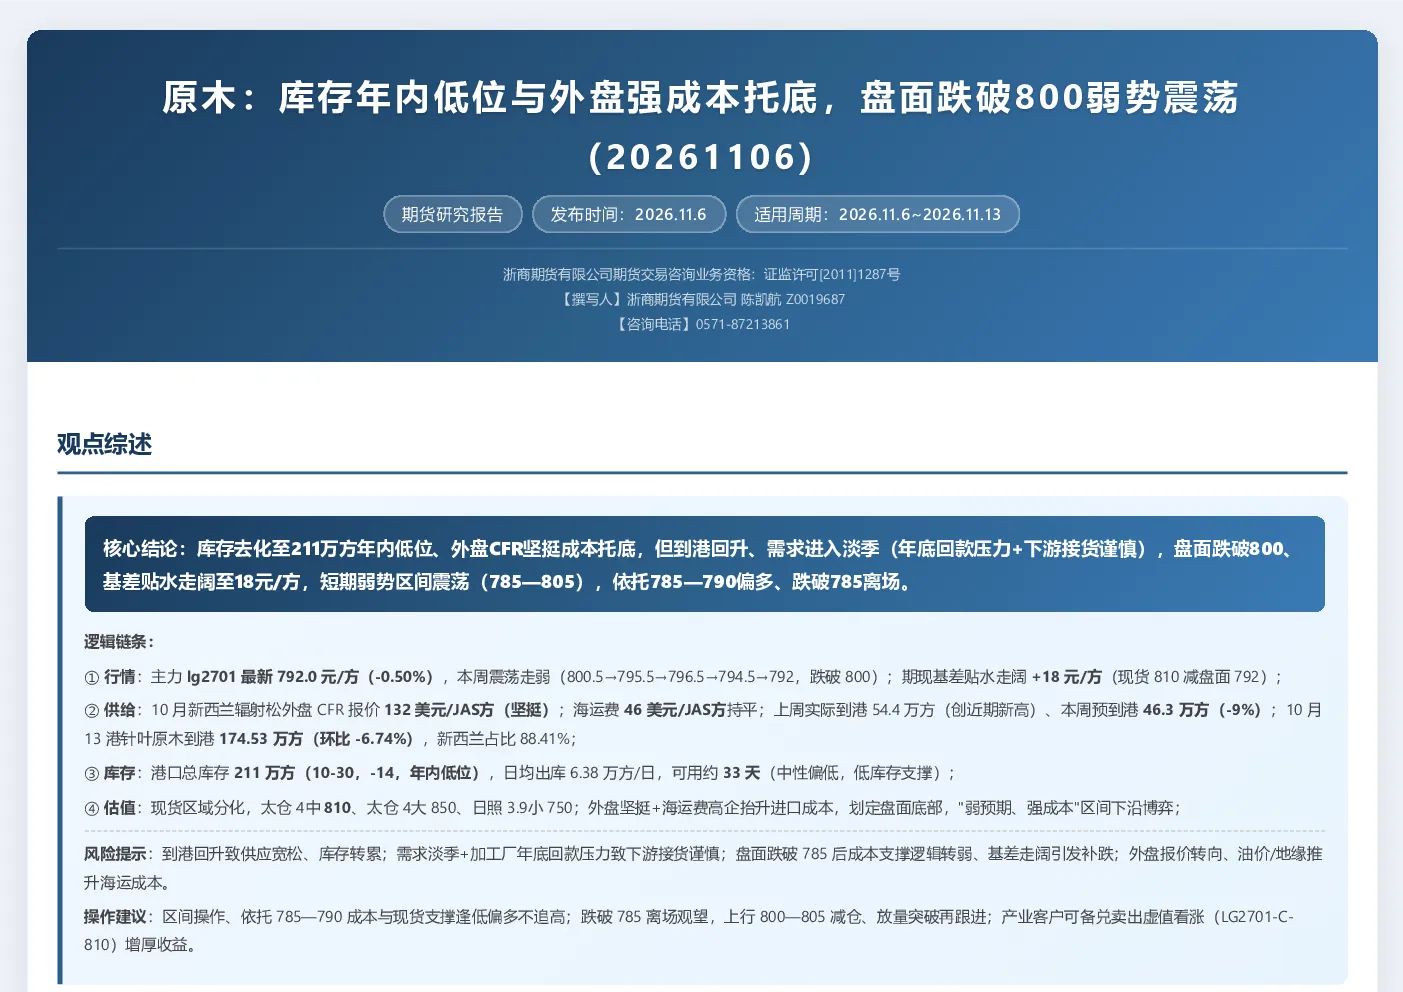
这份研报主要分析了原木市场的库存、外盘成本、盘面价格以及供需关系。报告指出,原木库存已去化至211万方,处于年内低位,外盘CFR报价坚挺为市场提供了成本支撑。然而,由于到港量回升和需求进入淡季,盘面价格已跌破800元/方,基差贴水走阔至18元/方。短期市场预计将呈现弱势区间震荡,依托785-790元/方区间波动。
原木行业未来的发展趋势如何?
原木行业未来的发展趋势将取决于供需关系的变化。短期内,由于库存处于低位且外盘成本支撑较强,市场预计将维持弱势震荡格局。中期来看,行业的发展将受到需求淡季的兑现程度以及到港木材消化节奏的影响。若需求能够逐步回暖,且到港量得到有效控制,原木价格有望在消化完库存后反弹。反之,若需求持续疲软,供应过剩,则价格可能面临进一步下行压力。
研报重点分析了原木市场的哪些方面?
研报重点分析了原木市场的供需关系、库存情况以及成本支撑因素。在供给方面,报告关注了外盘CFR报价、海运费、到港量以及进口情况。在外盘方面,新西兰辐射松外盘CFR报价坚挺,海运费保持稳定,但到港量回升至近期新高。在库存方面,港口总库存降至211万方,为年内低位,日均出库量约为6.38万方。在成本支撑方面,外盘坚挺加上高企的海运费抬升了进口成本,为盘面底部提供了支撑。
当前原木市场的现状如何?
当前原木市场呈现供需不平衡的态势。一方面,库存处于低位,为市场提供了一定的支撑;另一方面,到港量回升和需求进入淡季导致市场承压。盘面价格已跌破800元/方,基差贴水走阔至18元/方,显示市场供需矛盾较为突出。短期内,市场预计将维持弱势震荡格局,价格波动区间在785-805元/方之间。
研报提到了哪些主要风险提示?
研报提示了几个主要风险因素。首先,到港量回升可能导致供应宽松,库存转累,对市场价格形成压力。其次,需求淡季加上加工厂年底回款压力,可能导致下游接货谨慎,进一步抑制市场需求。此外,若盘面价格跌破785元/方,成本支撑逻辑可能转弱,基差走阔可能引发补跌。最后,外盘报价转向、油价或地缘政治因素推升海运成本,也可能对市场带来不确定性。