猜你想问
本周报告主要分析了哪些经济指标变化?
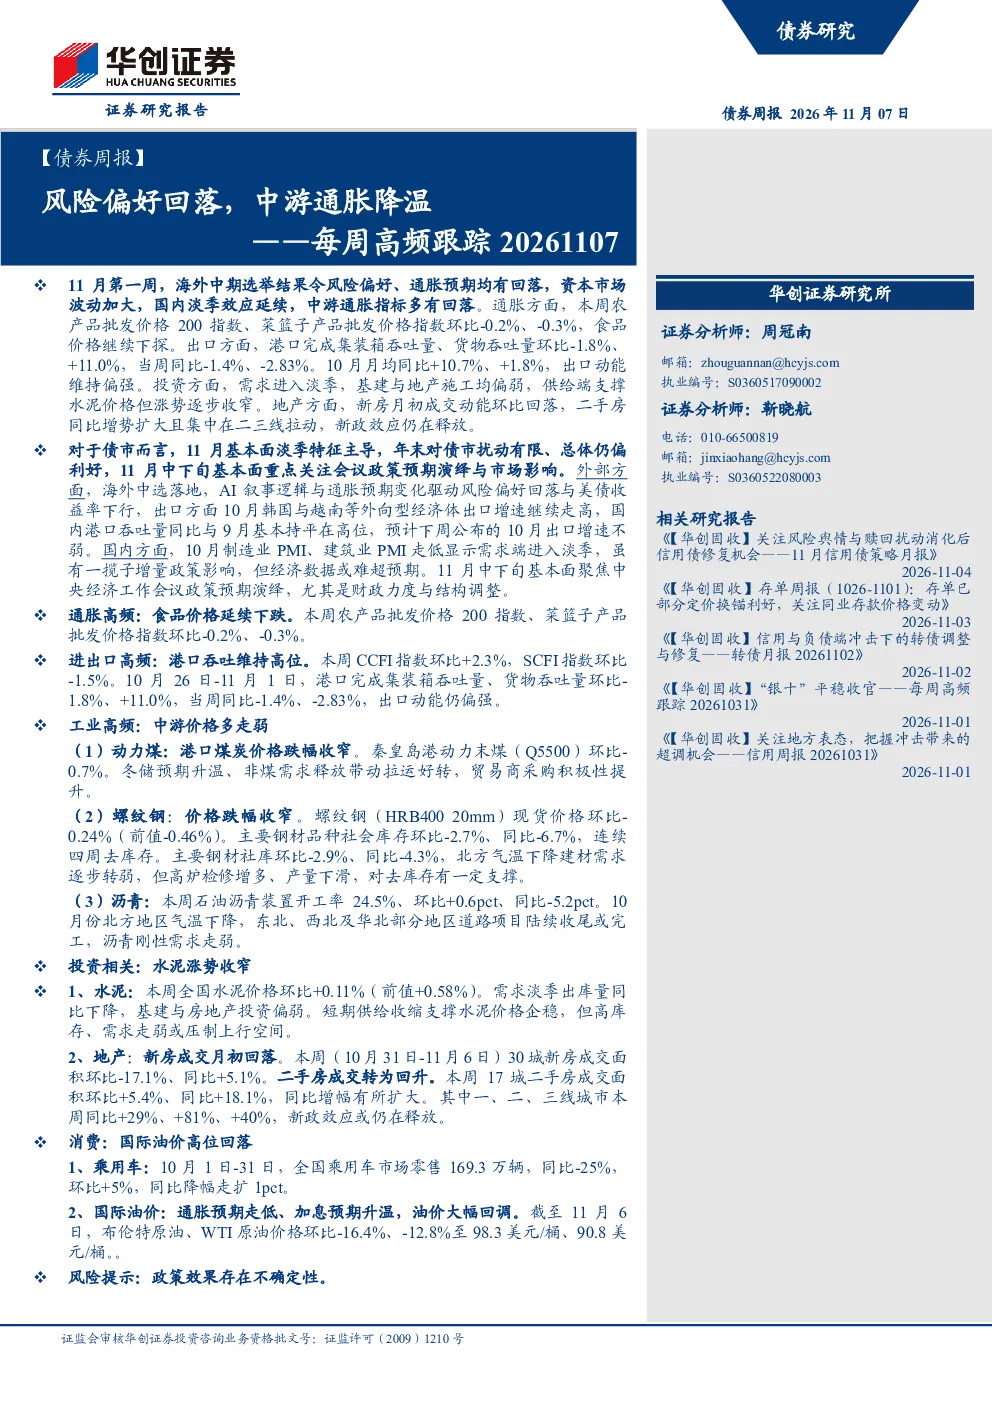
本周报告重点分析了通胀、出口、工业、投资、消费等关键经济指标。通胀方面,食品价格延续下跌趋势,中游通胀指标普遍回落;出口动能维持偏强,10月出口增速预计不弱;工业领域,动力煤、螺纹钢价格环比下降,铜价下降,玻璃价格上涨,库存加速去化;投资方面,水泥价格涨势收窄,新房成交面积下降,二手房成交面积上升;消费方面,10月乘用车零售同比下降,国际油价环比下降。
当前经济处于什么阶段?
当前经济延续淡季效应,需求端进入淡季,10月制造业PMI、建筑业PMI走低显示经济数据或难超预期。中游通胀指标普遍下降,资本市场波动加大,海外中期选举结果导致风险偏好和通胀预期回落。经济数据整体表现符合淡季预期,但需关注后续政策动向对经济复苏的影响。
报告对债市有何分析?
报告认为11月基本面淡季特征明显,年末对债市扰动有限,总体偏利好。债市走势主要受宏观经济基本面和政策预期影响,当前通胀预期回落、经济延续淡季为债市提供支撑。需关注11月中下旬政策预期和市场影响,尤其是中央经济工作会议的政策预期演绎。
报告提示了哪些投资方向?
报告提示关注中游行业通胀指标变化、出口动能持续性、基建和地产投资趋势、以及政策预期对市场的影响。中游通胀指标普遍回落,出口动能维持偏强,但基建和地产施工偏弱,需结合政策力度和结构调整进行分析。投资方向需结合宏观经济周期和政策导向进行综合判断。
报告有哪些风险提示?
报告提示政策效果存在不确定性。当前经济复苏面临内外部多重因素影响,政策刺激效果和力度尚不明确,可能存在不及预期的风险。此外,海外中选落地后,AI叙事逻辑和通胀预期变化也可能对国内市场产生传导影响,需密切关注政策预期变化和市场情绪波动。
你可能感兴趣
每周高频跟踪:食品通胀回升,油价看多情绪降温
华创证券2021-07-19
策略跟踪报告:风险偏好有所回落,热门赛道交投降温
万联证券2023-07-25
每周高频跟踪:内外共振,工业通胀加速回落
华创证券2021-12-04
【债券周报】每周高频跟踪:通胀回落速度加快,工业数据转弱值得关注
华创证券2020-09-19
通胀如期回落,加息风险继续退潮——美国全景高频跟踪
金融东方财富2026-08-18
每周高频跟踪:宏观预期提振,中游价格先行回暖
华创证券2025-05-17
每周高频跟踪:终端加速修复,中游供需寻底
华创证券2023-01-08
研究所晨会观点精萃:美国通胀超预期增强加息预期,全球风险偏好大幅降温
东海期货2026-10-15
宏观金融日报:美国通胀显示出降温迹象,短期风险偏好继续升温
东海期货2023-07-03
每周高频跟踪 20260124:工业略降温,二手房延续“开门红”
房地产华创证券2026-01-24