猜你想问
这份研报的核心内容是什么?
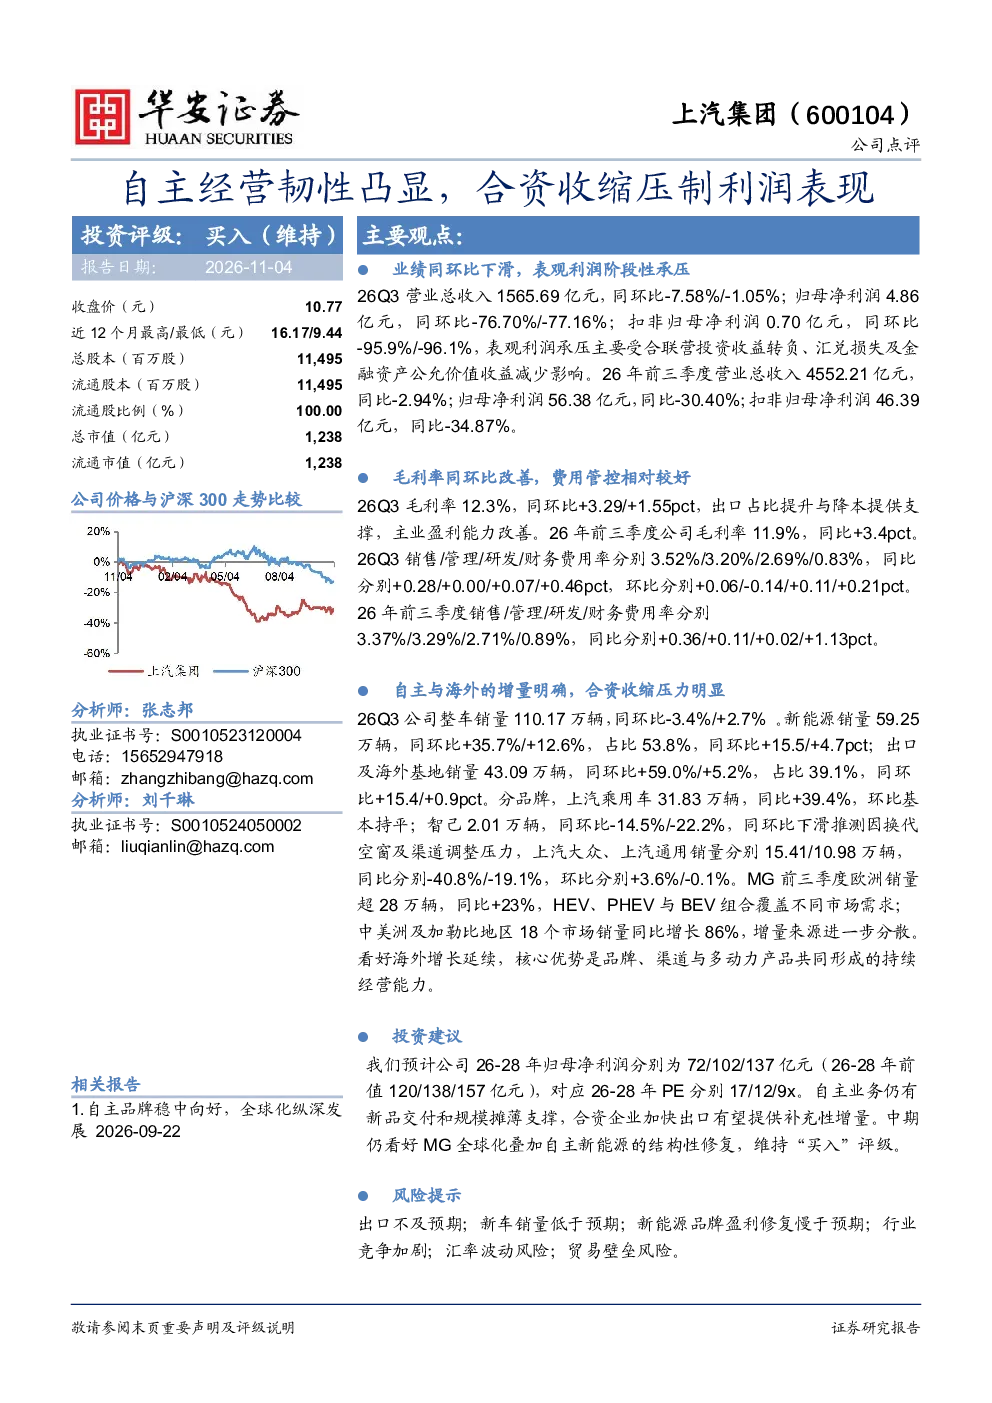
本报告分析上汽集团26Q3及前三季度的业绩表现,指出公司自主经营展现韧性,但合资业务收缩导致利润大幅下滑。报告显示26Q3归母净利润同比大幅下降76.70%,主要受合联营投资收益转负、汇兑损失及金融资产公允价值收益减少影响。同时,报告强调毛利率改善及新能源销量增长,预计未来三年归母净利润将稳步增长,维持“买入”评级。
汽车行业的发展趋势如何?
报告指出汽车行业正经历结构性调整,新能源渗透率持续提升,传统合资品牌面临压力。上汽集团新能源销量占比已达53.8%,同比增长35.7%,出口及海外基地销量增长显著。MG品牌在欧洲等海外市场表现强劲,反映全球化战略成效。行业整体竞争加剧,但技术升级和品牌建设仍是关键发展方向。
研报重点分析了哪些方面?
报告重点分析上汽集团的业绩表现、销量结构、品牌发展及投资建议。业绩方面,报告详细拆解收入、利润、毛利率、费用率等关键指标,揭示合资业务对整体利润的拖累。销量方面,报告关注新能源及出口增长,同时分析各品牌表现差异,如上汽乘用车销量增长、智己品牌因换代空窗期销量下滑等。
当前汽车市场的现状如何?
当前汽车市场呈现新旧动能转换特征,新能源车渗透率加速提升,传统燃油车市场承压。上汽集团作为行业龙头,自主新能源业务发展迅速,但合资品牌下滑影响整体盈利。报告显示,26Q3公司整车销量略降,但新能源销量大幅增长,出口业务表现亮眼。整体来看,市场分化明显,头部企业通过产品升级和全球化布局应对挑战。
研报提示了哪些风险?
报告提示的主要风险包括出口市场不及预期、新车销量增长放缓、新能源品牌盈利能力恢复缓慢、行业竞争加剧、汇率波动及贸易壁垒等。例如,智己品牌销量下滑可能受渠道调整影响,海外市场增长也可能面临贸易壁垒风险。此外,新能源品牌盈利修复慢于预期,可能影响公司长期盈利能力。
你可能感兴趣
系列点评六:自主经营稳健向上 合资减值轻装上阵
交通运输民生证券2024-04-18
2021年三季报点评:合资盈利波动,自主经营向好
交通运输华创证券2021-11-01
2024年三季报点评:业绩低于预期,静待合资自主经营改善
东吴证券2024-11-04
自主经营改善,合资重磅出击
交通运输西南证券2020-02-20
2021半年报点评:合资品牌韧性凸显,自主新能源赋能新增长
西部证券2021-08-31
废钢周报:钢企利润收缩压制,废钢被动下行
南华期货2023-10-15
厂库压力凸显,成材持续走低收缩利润
华泰期货2019-05-15
公司信息更新报告:龙头韧性凸显,收入利润稳健增长
食品饮料开源证券2024-10-29
股权处置+汇兑收益增厚利润,海外业务韧性凸显
轻工制造开源证券2022-09-01
疫情之下凸显韧性,看好全年利润修复
电气设备国盛证券2022-08-21