猜你想问
这份研报的核心内容是什么?
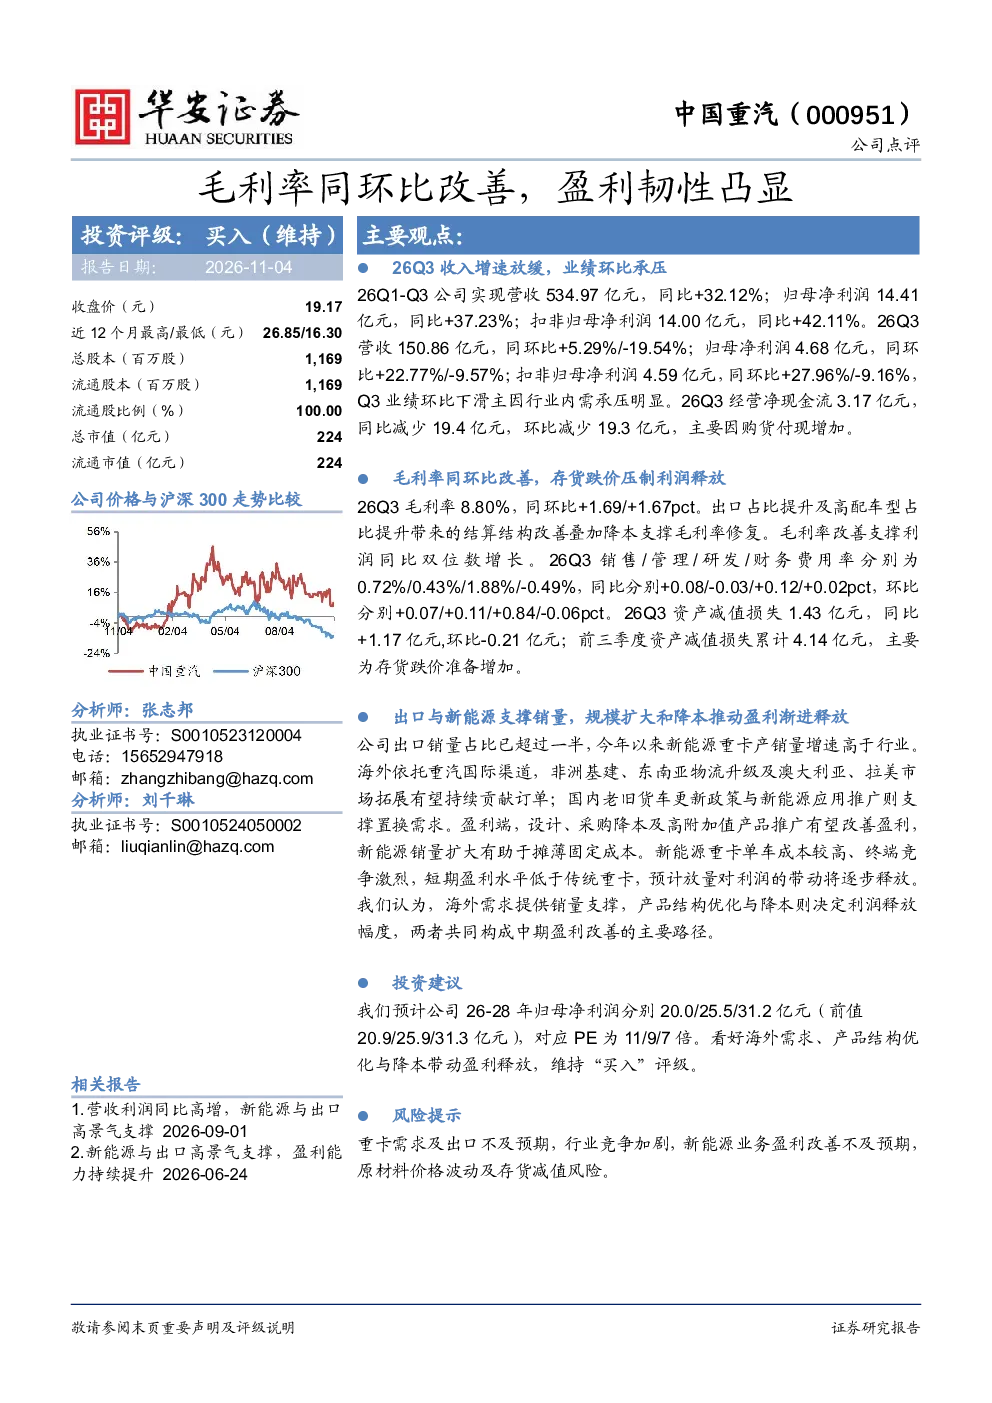
该研报分析了中国重汽2026年Q1-Q3的业绩表现,显示公司营收534.97亿元(同比+32.12%),归母净利润14.41亿元(同比+37.23%)。Q3单季营收150.86亿元(同环比+5.29%/-19.54%),归母净利润4.68亿元(同环比+22.77%/-9.57%)。毛利率提升至8.80%(同环比+1.69/+1.67pct),主要得益于出口占比提升、高配车型占比提升及降本。销售/管理/研发/财务费用率分别为0.72%/0.43%/1.88%/-0.49%。报告还关注了公司出口业务占比超50%及新能源重卡产销量增速高于行业的情况。
交通运输行业的发展趋势如何?
交通运输行业正经历结构性变化,重卡出口市场依托重汽国际渠道,在非洲基建、东南亚物流升级及澳大利亚、拉美市场拓展中持续贡献订单。国内市场方面,老旧货车更新政策与新能源应用推广支撑置换需求,新能源重卡产销量增速高于行业。行业竞争加剧,但技术升级与产品结构优化为行业带来新机遇。
研报重点分析了哪些方向?
研报重点分析了公司出口业务占比超50%的海外市场表现,以及国内新能源重卡的市场机遇。报告指出,出口市场依托重汽国际渠道,在非洲基建、东南亚物流升级及澳大利亚、拉美市场拓展中持续贡献订单。国内市场方面,老旧货车更新政策与新能源应用推广支撑置换需求,新能源重卡产销量增速高于行业。此外,报告还关注了公司通过设计、采购降本及高附加值产品推广改善盈利的路径。
当前市场对交通运输行业的现状如何判断?
当前市场对交通运输行业的判断显示,行业需求承压但结构性机会并存。公司Q3单季营收环比下滑主因行业需求承压,但整体盈利韧性凸显,毛利率同环比改善。出口市场表现强劲,海外需求持续贡献订单,国内新能源重卡市场增速高于行业。行业竞争激烈,但技术升级与产品结构优化为行业带来新机遇。
研报提到了哪些风险提示?
研报提示了重卡需求及出口不及预期、行业竞争加剧、新能源业务盈利改善不及预期、原材料价格波动及存货减值风险等主要风险。公司Q3经营净现金流同比减少19.4亿元,环比减少19.3亿元,主要因购货付现增加,反映行业需求波动对现金流的影响。新能源重卡短期盈利水平低于传统重卡,但放量对利润的带动将逐步释放,但需关注其盈利改善进程。原材料价格波动及存货减值也是需关注的潜在风险。