猜你想问
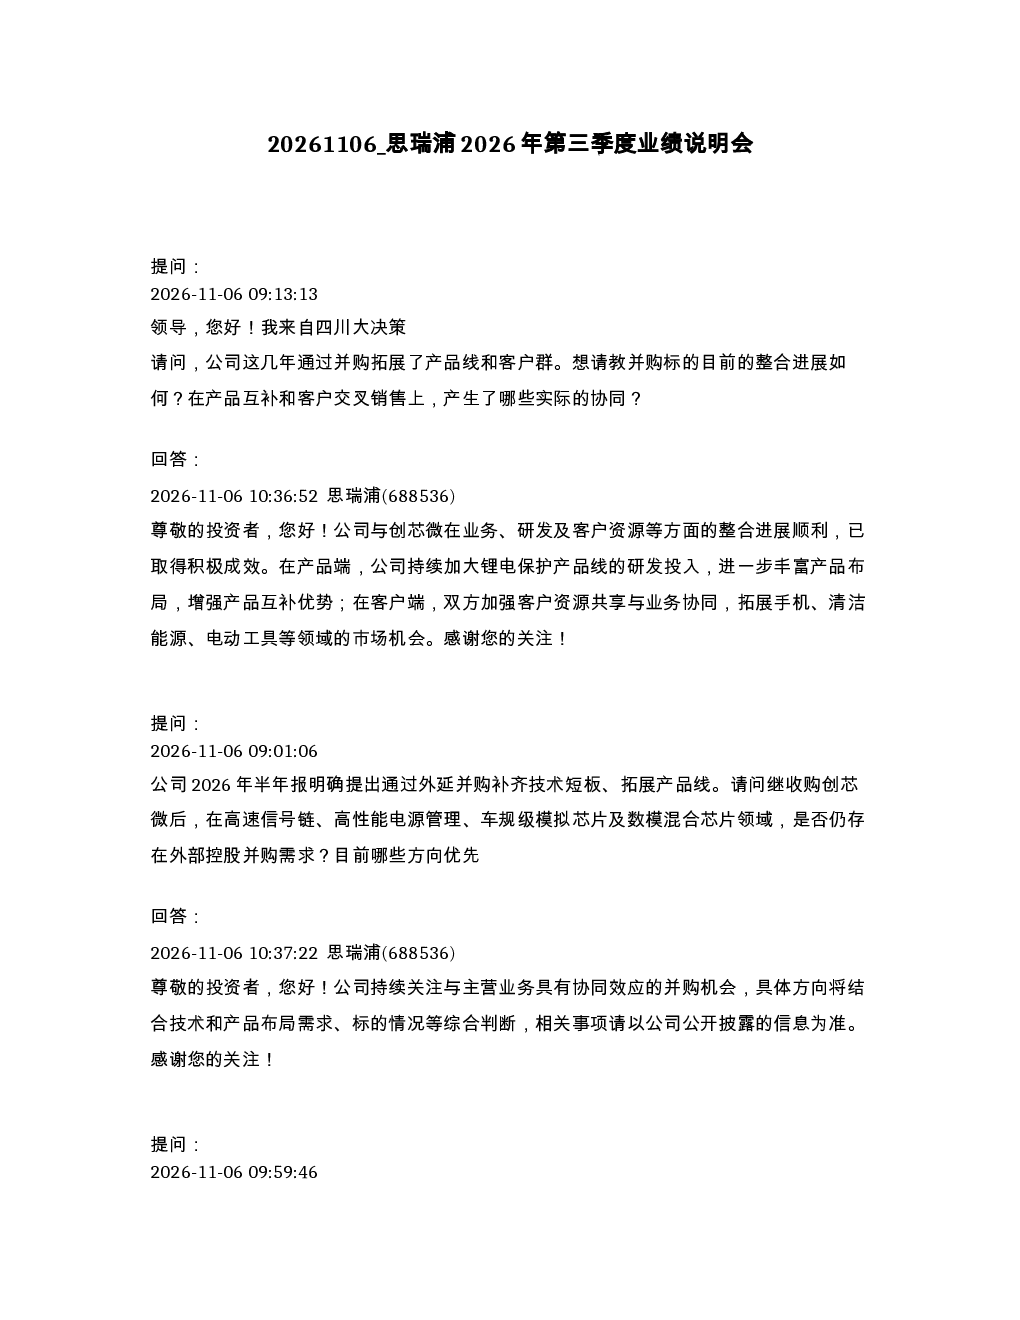
思瑞浦与创芯微整合进展如何?
公司与创芯微的整合顺利,取得积极成效。产品端持续加大锂电保护研发投入,增强产品互补;客户端通过资源共享拓展手机、清洁能源、电动工具等市场。
思瑞浦未来并购方向有哪些?
公司持续关注具有协同效应的并购机会,优先方向为高速信号链、高性能电源管理、车规级模拟及数模混合芯片领域,具体需求结合技术布局和标的情况综合判断。
光模块业务目前发展情况怎样?
第三季度光模块收入增长主要来自400G、800G及1.6T产品。1.6T芯片已实现小批量交付,部分客户持续批量采购。公司产品组合逐步完善,负载开关等新产品将逐步量产。
公司产线产能释放有何进展?
公司推进新产线磨合及苏州自有测试产能释放,具体进展以公开披露为准。持续加强供应链建设以提升交付保障能力。
报告提示哪些风险?
公司毛利率提升主要因数据中心、测试测量等高价值量业务增长对冲了上游成本上涨,但中长期盈利能力仍需关注平台化发展成效及市场竞争加剧风险。
你可能感兴趣
思瑞浦2026年半年度业绩说明会核心内容
未知机构2026-08-31
思瑞浦2026年半年度业绩说明会
未知机构2026-08-31
海尔生物2026年第三季度业绩说明会
未知机构2026-10-23
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26