猜你想问
这份研报的核心内容是什么?
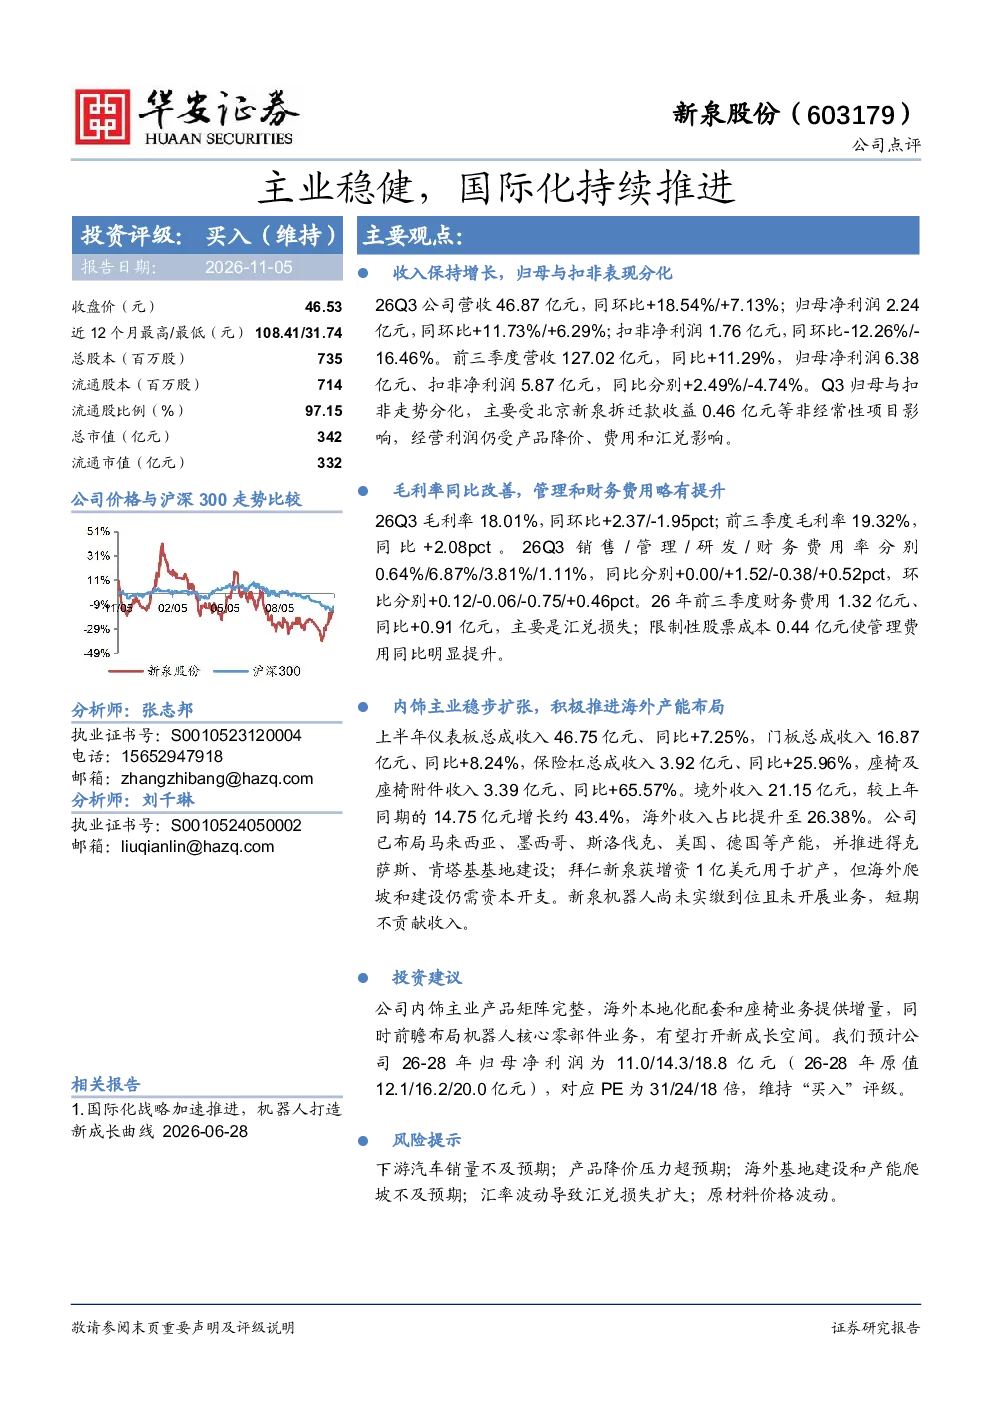
本报告分析新泉股份26Q3及前三季度业绩,显示营收同环比增长18.54%/7.13%,归母净利润增长11.73%/6.29%,但扣非净利润下降12.26%/-16.46%。Q3利润分化主要受北京新泉拆迁款收益影响,经营利润受产品降价、费用和汇兑影响。毛利率改善2.37pct,费用率略升,销售/管理/研发/财务费用率同比变化0.00/+1.52/-0.38/+0.52pct。境外收入同比增长约43.4%,占比达26.38%,海外布局持续推进。
交通运输行业发展趋势如何?
交通运输行业持续受益于汽车产业升级和电动化转型,内饰主业产品矩阵完整,仪表板、门板、保险杠、座椅等业务增长稳健。海外本地化配套和座椅业务提供增量,公司已布局马来西亚、墨西哥、斯洛伐克、美国、德国等产能,推进得克萨斯、肯塔基基地建设。行业竞争加剧,产品降价压力和原材料价格波动是主要风险。
报告重点分析了哪些方向?
报告重点分析新泉股份内饰主业扩张和海外布局推进。内饰业务各产品线收入增长,座椅业务增长尤为显著,同比增长65.57%。海外业务收入占比提升至26.38%,境外收入同比增长约43.4%。公司前瞻布局机器人核心零部件业务,拜仁新泉获增资1亿美元用于扩产,但海外爬坡和建设仍需资本开支。新泉机器人尚未实缴到位且未开展业务,短期不贡献收入。
当前市场对该公司有何判断?
当前市场判断新泉股份主业稳健,国际化持续推进,内饰主业产品矩阵完整,海外本地化配套和座椅业务提供增量。公司前瞻布局机器人核心零部件业务,有望打开新成长空间。预计公司26-28年归母净利润为11.0/14.3/18.8亿元,对应PE为31/24/18倍。但需关注下游汽车销量、产品降价压力、海外基地建设和产能爬坡、汇率波动及原材料价格波动等风险。
研报提示了哪些风险?
研报提示的主要风险包括:下游汽车销量不及预期,可能影响公司产品需求;产品降价压力超预期,可能压缩利润空间;海外基地建设和产能爬坡不及预期,影响国际化战略推进;汇率波动导致汇兑损失扩大,增加财务风险;原材料价格波动,可能影响生产成本和盈利能力。这些风险需持续关注。