猜你想问
本周宏观报告主要分析了哪些内容?
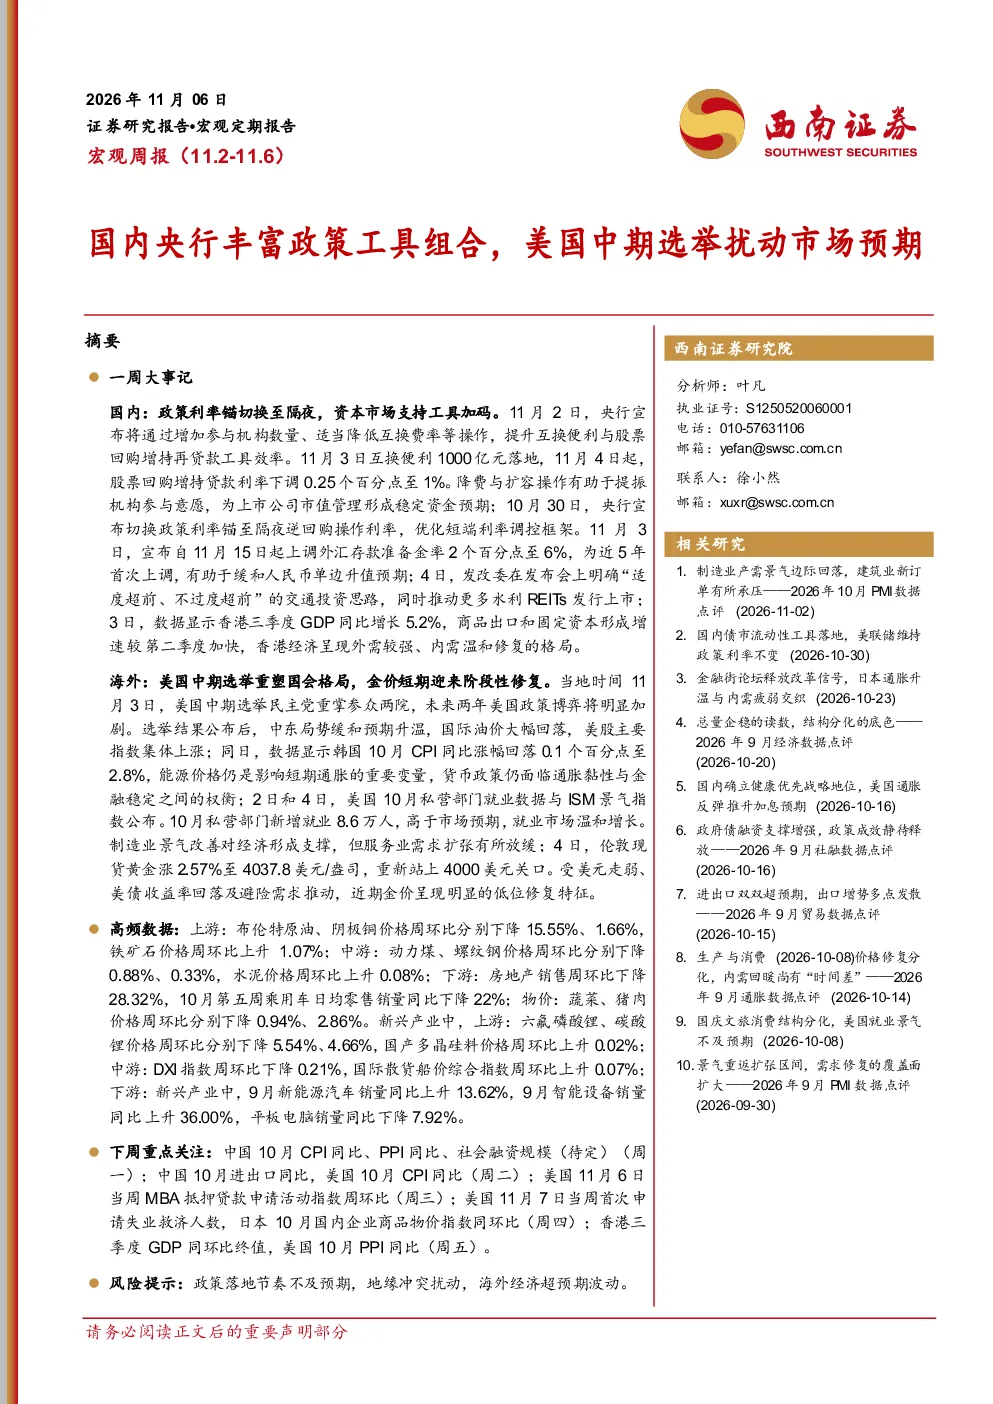
本周宏观报告主要分析了国内央行丰富政策工具组合,包括扩容互换便利操作规模、下调回购增持再贷款利率,以及切换政策利率锚至隔夜等举措,旨在提升资本市场支持效率并优化利率调控框架。同时,报告还关注了美国中期选举对市场预期的影响,以及香港三季度GDP增速加快等海外经济动态。国内方面,交通投资坚持‘适度超前、不过度超前’,推进水利REITs发行上市;香港经济则呈现外需较强、内需温和修复的格局。海外方面,美国民主党重掌国会两院,施政阻力加大,韩国CPI同比涨幅边际回落,美国私营部门就业温和扩张,但制造业和服务业增长存在分化,金价短期迎来修复性反弹。
国内政策利率锚切换至隔夜有何影响?
国内政策利率锚切换至隔夜,旨在进一步优化短端利率调控框架,提升调控精准性。此举意味着央行将更侧重通过隔夜逆回购操作利率(当前为1.25%)来引导市场利率,有助于增强市场流动性管理的灵活性和效率。政策利率锚的切换是央行货币政策框架的重要调整,有助于更好地应对短期资金市场波动,并为后续利率政策调整提供更清晰的信号。同时,报告也指出,此次切换不会立即改变市场利率水平,但长期来看将有助于形成更稳定的政策利率预期。
报告对资本市场支持工具加码有何解读?
报告对资本市场支持工具加码的解读主要体现在两个方面:一是央行通过扩容互换便利操作规模,增加参与机构数量并降低互换费率,提升工具效率,为市场提供更充足的流动性支持;二是下调股票回购增持再贷款利率至1%,并转为长期制度性安排,旨在提振机构参与意愿,为上市公司市值管理形成稳定资金预期。这些举措表明央行正积极运用多种政策工具,旨在稳定市场预期,促进资本市场健康发展。同时,报告也强调,这些工具的运用需要与市场发展相结合,避免过度干预。
美国中期选举对市场预期有何扰动?
美国中期选举对市场预期产生了显著扰动。民主党重掌国会两院后,未来两年美国政策博弈将明显加剧,特朗普政府后续施政将面临更强约束。这意味着在减税、财政支出及预算拨款等议题上,将面临更复杂的两党博弈,政策不确定性增加。这种政治格局的变化可能导致市场风险偏好波动,投资者需更加关注美国政策的走向及其对全球经济的影响。同时,报告也指出,选举结果虽对市场预期产生影响,但全球经济的长期趋势仍由基本面因素决定。
报告提示了哪些相关风险?
报告提示的相关风险主要包括:一是国内政策调整的连续性和稳定性风险,虽然当前政策工具组合丰富,但未来政策走向仍存在不确定性,可能对市场预期和经济活动产生影响。二是海外经济复苏的不确定性风险,美国中期选举后政策博弈加剧,可能影响其经济复苏进程,进而对全球经济造成冲击。三是地缘政治风险,全球财政、地缘政治不确定性仍构成黄金中长期配置需求的重要支撑,但也可能引发市场避险情绪波动,增加投资风险。此外,报告还提醒投资者关注国内外经济政策的协调性,以及政策传导效果的不确定性。