猜你想问
农林牧渔行业3Q2026业绩如何?
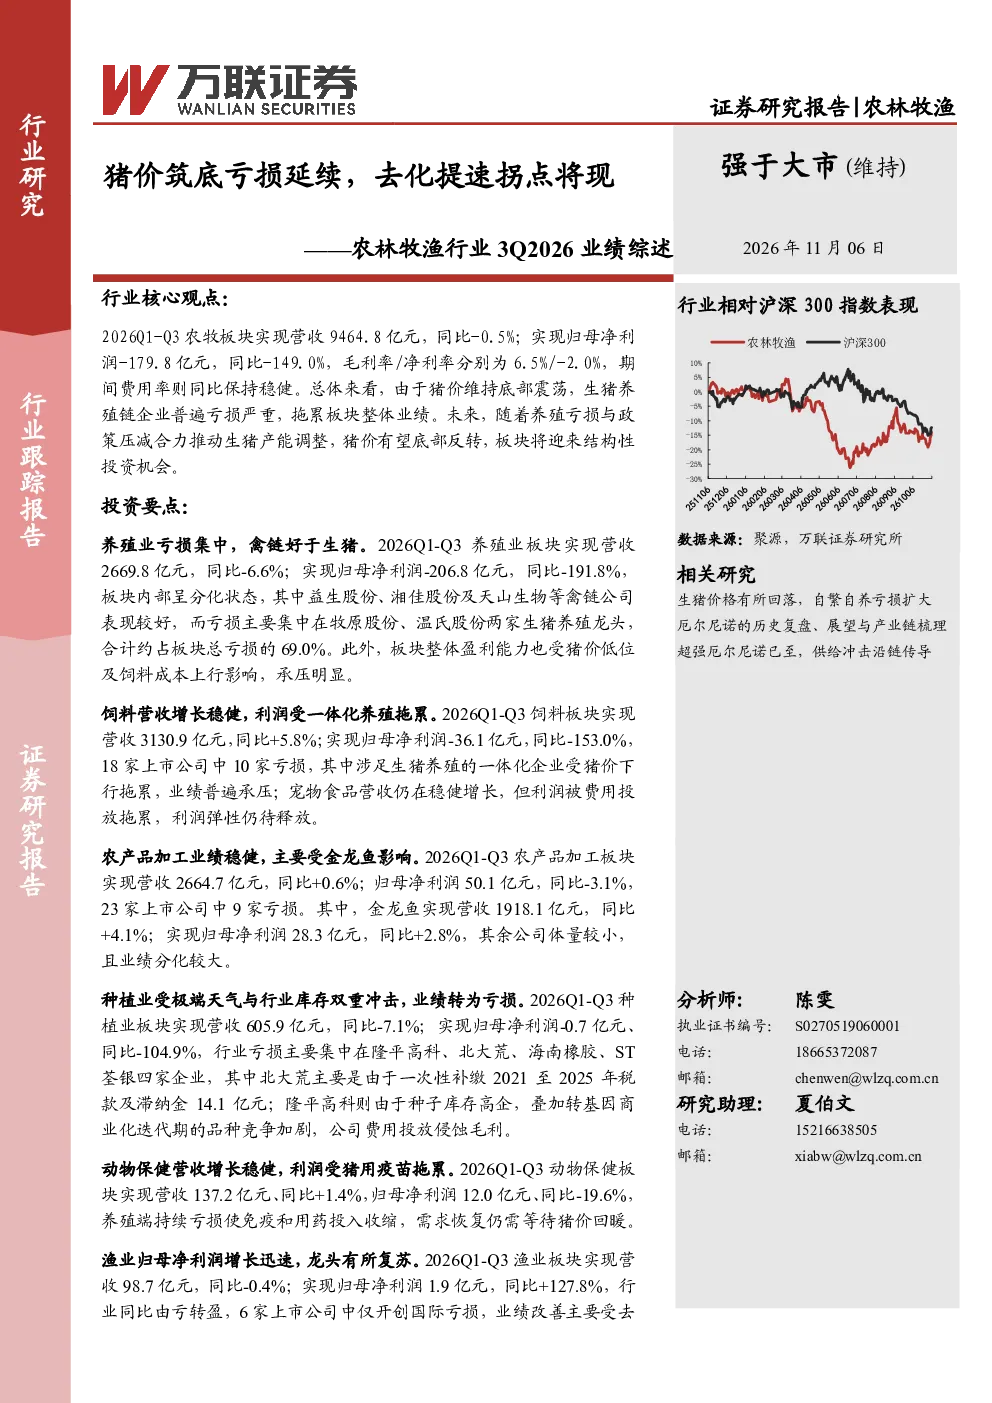
2026年Q1-Q3农林牧渔板块业绩总体承压明显,主要受猪价底部震荡影响。板块实现营收9464.8亿元,同比-0.5%;归母净利润-179.8亿元,同比-149.0%,毛利率/净利率分别为6.5%/-2.0%,ROE为-3.3%。子板块业绩分化明显:渔业表现较好,归母净利润同比+127.8%;养殖业承压明显,归母净利润同比-191.8%;饲料板块营收增长稳健(+5.8%),但归母净利润显著承压(-153.0%);农产品加工板块业绩较为稳健(营收+0.6%,净利润-3.1%),主要受金龙鱼影响;种植业转为亏损(净利润-0.7亿元),受极端天气与行业库存双重冲击;动物保健营收增长稳健(+1.4%),但利润受猪用疫苗拖累(净利润-19.6%)。养殖业板块内部分化,益生股份、湘佳股份等禽链公司表现较好,牧原股份、温氏股份亏损明显,合计占板块总亏损的69.0%。饲料板块中,一体化企业受猪价下行拖累,宠物食品行业营收稳健但利润被费用投放拖累。农产品加工板块业绩主要受金龙鱼带动,其余公司分化较大。种植业板块受极端天气与行业库存影响,隆平高科、北大荒等企业亏损。动物保健板块中,猪用疫苗企业承压明显。渔业板块由亏转盈(净利润+127.8%),主要受国联水产收缩低效业务影响。
农林牧渔行业未来发展趋势如何?
未来,随着生猪产能去化持续,猪价有望底部反转,板块将迎来结构性投资机会。建议关注:1)成本与现金流优势显著的生猪养殖龙头,以及产能弹性大的弹性标的;2)率先构建多品牌矩阵的宠物食品龙头;3)受益于农产品价格上行的相关产业链公司,抗逆品种需求可能增加的种业公司,以及出口链与需求刚性的农资公司。需要注意的是,行业仍面临产能去化不及预期、市场竞争加剧、成本上升、疫病防控、厄尔尼诺强度与持续时间不及预期等风险因素。
报告重点分析了哪些方向?
报告重点分析了农林牧渔各子板块的业绩分化情况。养殖业板块内部分化明显,益生股份、湘佳股份等禽链公司表现较好,牧原股份、温氏股份亏损明显;饲料板块中,一体化企业受猪价下行拖累,宠物食品行业营收稳健但利润被费用投放拖累;农产品加工板块业绩主要受金龙鱼带动,其余公司分化较大;种植业板块受极端天气与行业库存影响,隆平高科、北大荒等企业亏损;动物保健板块中,猪用疫苗企业承压明显;渔业板块由亏转盈,主要受国联水产收缩低效业务影响。此外,报告还分析了各子板块的营收、净利润、毛利率、净利率等关键指标变化。
当前农林牧渔行业市场现状如何?
当前农林牧渔行业市场现状表现为整体业绩承压,主要受猪价底部震荡影响。2026年Q1-Q3板块营收9464.8亿元,同比-0.5%;归母净利润-179.8亿元,同比-149.0%,毛利率/净利率分别为6.5%/-2.0%,ROE为-3.3%。养殖业板块亏损最为显著,占总亏损的69.0%,其中牧原股份、温氏股份亏损明显。饲料板块营收增长稳健但利润承压,宠物食品行业营收稳健但利润被费用投放拖累。农产品加工板块业绩分化,金龙鱼带动整体稳健,其余公司表现不一。种植业板块转为亏损,受极端天气与行业库存双重冲击。动物保健板块营收增长但利润受猪用疫苗拖累。渔业板块由亏转盈,主要受国联水产收缩低效业务影响。
农林牧渔行业研报有哪些风险提示?
农林牧渔行业研报提示的主要风险因素包括:1)产能去化不及预期,可能导致猪价继续下行,影响养殖板块盈利;2)市场竞争加剧,部分企业可能面临成本上升压力;3)成本上升,尤其是饲料成本波动可能影响行业整体盈利能力;4)疫病防控风险,动物疫病爆发可能对养殖业造成冲击;5)厄尔尼诺强度与持续时间不及预期,可能影响农产品价格和供需关系。这些因素均可能对行业未来发展带来不确定性。