猜你想问
这份研报的核心内容是什么?
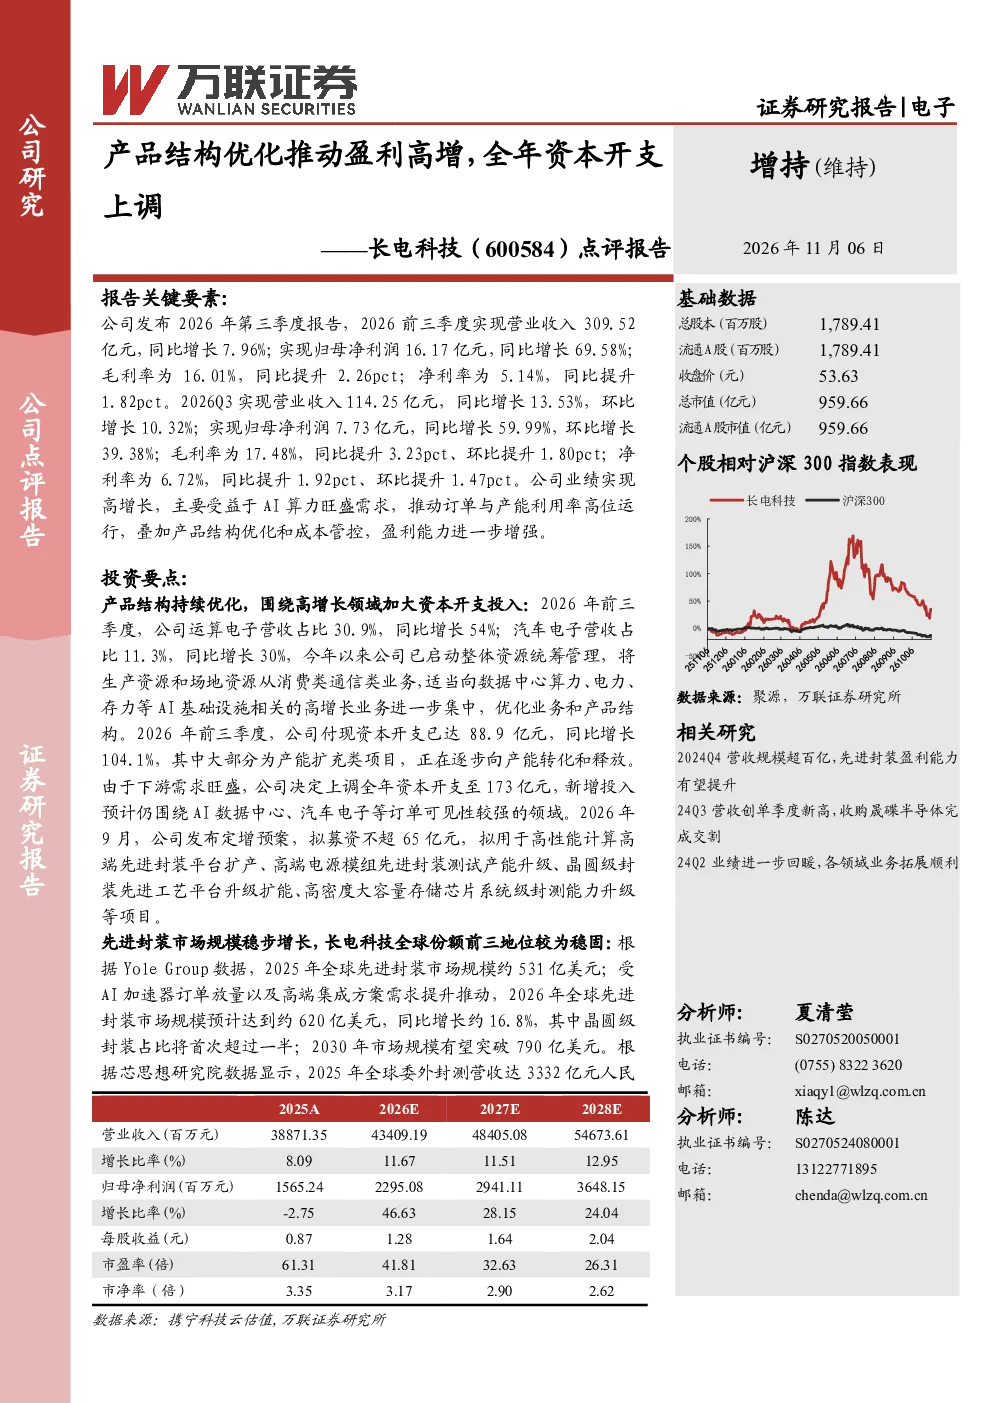
这份研报的核心内容是分析长电科技2026年前三季度的业绩表现,指出公司业绩实现高增长主要受益于AI算力旺盛需求推动订单与产能利用率高位运行,同时产品结构优化和成本管控也增强了盈利能力。报告显示,2026年前三季度公司营业收入同比增长7.96%,归母净利润同比增长69.58%,毛利率和净利率均有所提升。此外,报告还强调了公司在AI数据中心、汽车电子等领域的资本开支投入,以及其在先进封装市场的稳固地位和前瞻性技术布局。
AI电子设备行业的发展趋势如何?
AI电子设备行业的发展趋势呈现强劲增长态势。根据报告,2025年全球先进封装市场规模约531亿美元,预计2026年将达620亿美元,同比增长约16.8%,其中晶圆级封装占比首次超过一半,预计到2030年市场规模有望突破790亿美元。这一趋势反映了AI算力需求的持续旺盛,推动电子设备行业对高性能、高集成度封装技术的需求。长电科技作为全球先进封装领域的领导者,中国大陆第一,市占率超52%,其业务布局与行业发展趋势高度契合,特别是在AI数据中心、汽车电子等新兴领域的投入,进一步巩固了其市场地位。
研报重点分析了哪些方向?
研报重点分析了长电科技的产品结构优化、资本开支策略以及先进封装技术布局。在产品结构方面,报告指出公司向AI基础设施相关业务集中,运算电子和汽车电子营收占比显著提升,分别同比增长54%和30%。在资本开支方面,公司2026年前三季度付现资本开支同比增长104.1%,全年资本开支上调至173亿元,主要用于AI数据中心和汽车电子领域。在技术布局方面,公司已实现XDFOI®芯粒高密度多维异构集成平台的规模量产,并在光电合封(CPO)和半导体存储领域保持领先地位,覆盖DRAM、NAND Flash等主流产品,具备32层堆叠、Hybrid异构堆叠等先进能力。
目前电子设备市场的现状如何?
目前电子设备市场呈现高增长和高竞争态势。根据报告,全球先进封装市场规模持续扩大,预计2026年将达620亿美元,同比增长约16.8%,其中晶圆级封装占比首次超过一半,显示出市场对高集成度、高性能封装技术的需求。长电科技作为全球第三、中国大陆第一的先进封装企业,市占率超52%,其市场份额稳固,但同时也面临激烈的市场竞争。此外,AI算力需求的旺盛推动了电子设备行业的整体增长,但市场竞争加剧、技术迭代加速等因素也要求企业持续进行产品结构优化和技术创新,以保持竞争优势。
研报提示了哪些风险因素?
研报提示了多项风险因素,包括中美科技摩擦加剧可能带来的政策风险、下游需求复苏不及预期可能导致订单减少,以及AI产业链发展不及预期可能影响公司业务增长。此外,技术研发不及预期、资本开支大幅上调导致现金流压力、市场竞争加剧、海外市场波动、汇率波动以及定增落地不确定性等风险也需要关注。这些风险因素可能对公司业绩和市场表现产生不利影响,投资者需谨慎评估。