猜你想问
这份研报主要讲了什么内容?
这份研报主要分析了算力租赁、涂料和光伏+半导体三个领域的投资机会。其中,算力租赁板块从主题炒作转向业绩兑现,国内算力供不应求,租赁价格高位,头部厂商通过大额合同锁定资源,行业出清推动份额集中。涂料板块关注公司向高毛利率零售业务转型,如马上住、艺术漆等,但面临渠道备货消化和价格战压力。光伏+半导体板块聚焦光伏浆料龙头拓展存储芯片业务,建立一体化产业链,但短期面临利润压力,需关注银价上涨和备货带来的财务风险。
算力租赁板块未来发展趋势如何?
算力租赁板块未来发展趋势显示行业正从主题炒作走向业绩兑现。国内市场因海外高端芯片增量有限,算力供不应求,租赁价格维持高位。头部厂商通过大额长协锁定资源,推动行业出清,份额向头部集中。预计2028年Token分成模式收入将达592亿元,显示行业盈利能力提升。但中小厂商因出租率低、成本高等问题将被淘汰,投资需关注头部企业布局。
研报重点分析了哪些方向?
研报重点分析了三个方向:一是算力租赁板块,关注英伟达新规对国内市场的影响,以及协创数据、Anthropic等企业的大额合同,揭示行业从主题预期到业绩兑现的转折。二是涂料板块,分析公司向马上住、艺术漆等高毛利率业务的转型,以及Q3业绩下滑的原因,反映行业需求结构调整和价格战压力。三是光伏+半导体板块,探讨光伏浆料龙头拓展存储芯片业务,建立一体化产业链的布局,同时揭示单季利润压力和存货增长带来的财务风险。
当前算力租赁市场的现状是怎样的?
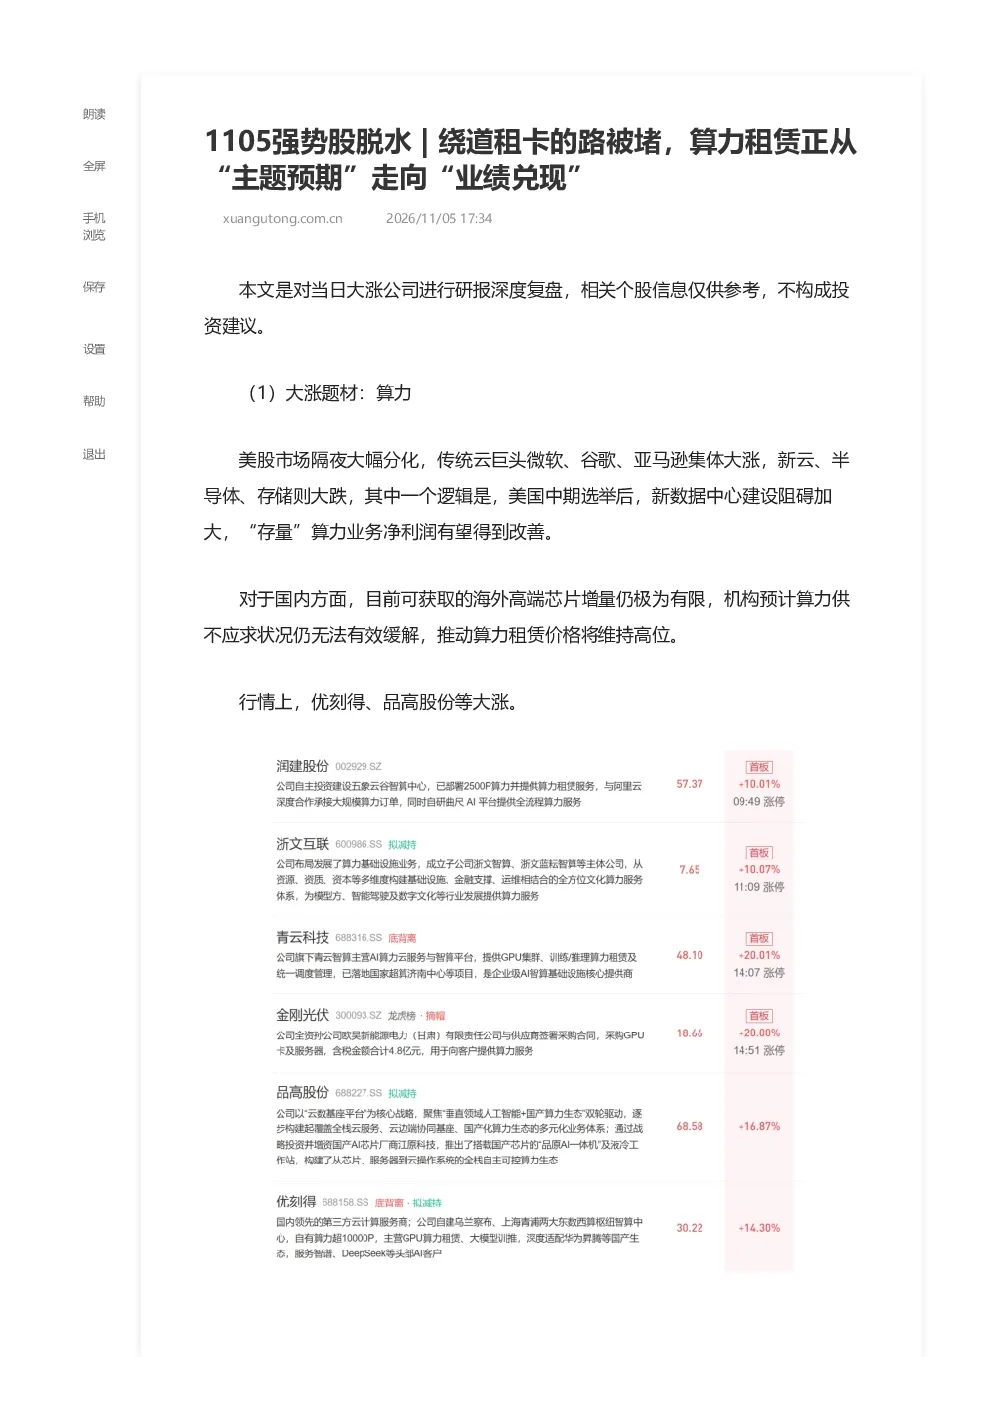
当前算力租赁市场呈现国内供不应求、价格高位的特点。美股市场因美国中期选举后数据中心建设受阻,传统云巨头微软、谷歌、亚马逊大涨,新云、半导体、存储大跌,存量算力业务净利润有望改善。国内市场海外高端芯片增量有限,算力租赁需求旺盛。英伟达新规断绝国内企业绕道海外云厂商租算力的路径,推动行业从主题预期走向业绩兑现。但中小算租厂商因出租率低、成本高等问题面临出清压力。
研报提示了哪些投资风险?
研报提示了三个领域的投资风险:算力租赁板块需关注行业出清过程中中小厂商被淘汰的竞争风险,以及头部厂商转向Token分成模式可能带来的盈利模式变化。涂料板块面临渠道备货消化、补货需求减弱、原材料成本高位和价格战等多重压力,Q3业绩下滑反映行业调整风险。光伏+半导体板块短期面临利润压力,银价上涨叠加备货导致融资规模扩大、财务费用抬升,存货增长152%揭示潜在的财务风险。投资需关注这些风险因素对行业和公司的影响。