猜你想问
中国神华最新财报主要说了什么?
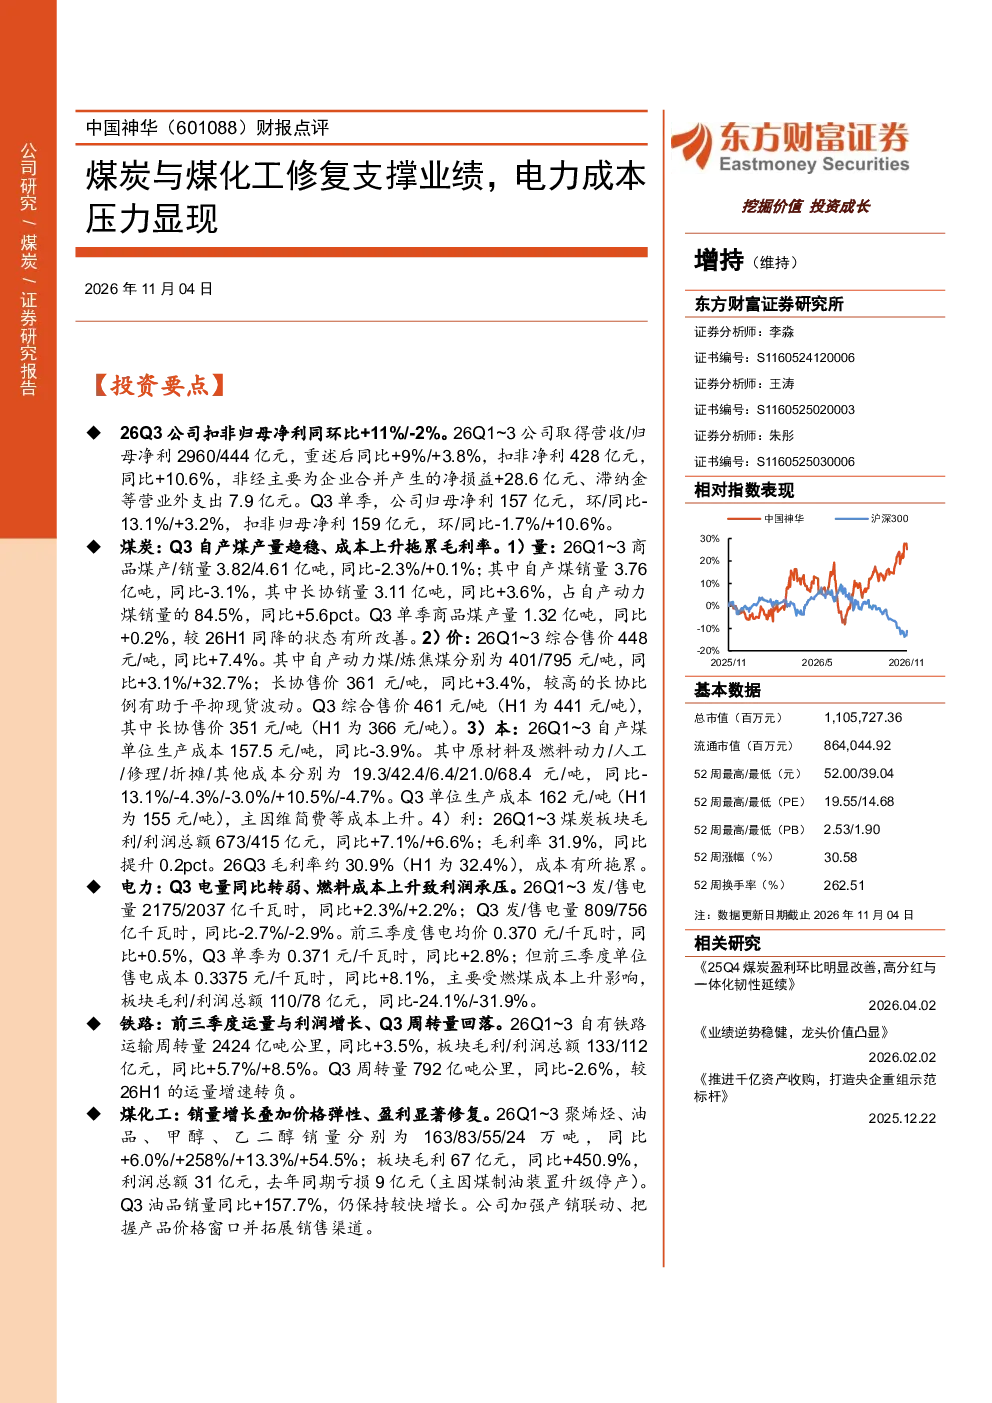
中国神华2026年前三季度扣非归母净利同比增长10.6%,营收同比增长9%。煤炭板块产量有所改善,售价上涨但毛利率受成本上升拖累。电力板块发电量增长但成本压力导致毛利利润双降。铁路板块Q1-Q3周转量增长,Q3转负。煤化工板块销量显著增长,毛利利润大幅修复。整体来看,公司一体化及长协占比提供稳定性,煤价改善和煤化工修复支撑业绩。
煤炭行业当前发展趋势如何?
煤炭行业当前呈现供需结构调整态势。国内煤炭产量保持稳定,但进口依赖度有所下降。长协合同占比提升有助于平抑价格波动,但成本端仍面临焦煤等原料价格上涨压力。新能源发展对火电形成替代效应,但煤电仍将是基础能源。神华等龙头企业凭借资源优势和一体化布局,具备较强的抗风险能力。
神华财报中哪些板块是重点关注?
神华财报重点关注煤炭板块的产量恢复和售价表现,以及煤化工板块的销量增长和利润修复。煤炭板块Q3产量同比改善,长协占比高提供价格支撑,但成本上升影响毛利率。煤化工板块聚烯烃、油品销量大幅增长,毛利同比提升近450%,去年亏损已去化。铁路板块周转量增长但Q3转负需关注。
当前市场对神华的判断是什么?
市场对神华的判断基于其稳健的业务结构和业绩修复态势。公司煤、电、运、化一体化布局提供业务协同效应,长协占比高增强抗风险能力。虽然电力板块成本压力显现,但煤炭和煤化工板块的改善支撑整体业绩。预计未来三年归母净利润将稳步增长,当前估值处于合理区间。
神华财报中提示了哪些风险?
神华财报提示的主要风险包括:煤炭价格超预期下跌可能影响煤炭板块盈利;火电业务受新能源发展挤压,发电量和售电均价增长空间有限;一体化经营模式下各板块波动可能传导至整体业绩;分红政策调整可能影响投资者回报预期。此外,安全生产和环保政策变化也是需要关注的因素。
你可能感兴趣
财报点评煤炭成本管控领先+煤化工盈利弹性大,持续发展“煤电化新”产业链
东方财富2026-03-30
成本支撑与进口压力并存,修复反弹空间仍需谨慎
方正中期2026-08-29
中国神华2014年年报点评:2014年煤炭占比下降,近期估值有望修复
化石能源国泰君安证券2015-03-24
兖矿能源(600188)财报点评 煤炭量增对冲价跌+煤化工盈利改善,内生增长潜力大弹性足
东方财富2026-04-02
公司简评报告:累计业绩保持增长,三季度量价与成本压力集中显现
基础化工东海证券2026-10-27
海外新兴产业日报20260710:AI基础设施投资持续扩张,电力成本传导压力显现
公用事业华创证券2026-07-10
公司信息更新报告:煤价下跌煤炭业绩承压,但煤化工和电力盈利扩张
化石能源开源证券2025-09-02
华能国际电力股份目标价升至7.23元,煤炭成本压力纾缓
富瑞证券2018-03-16
煤炭周报:成本支撑显现,煤价止跌企稳
化石能源德邦证券2025-04-06
2023年6月工业企业利润数据点评:量与成本改善推动利润修复,中下游制造业支撑增强
财信国际2023-07-27