猜你想问
华大智造2026年三季报主要说了什么?
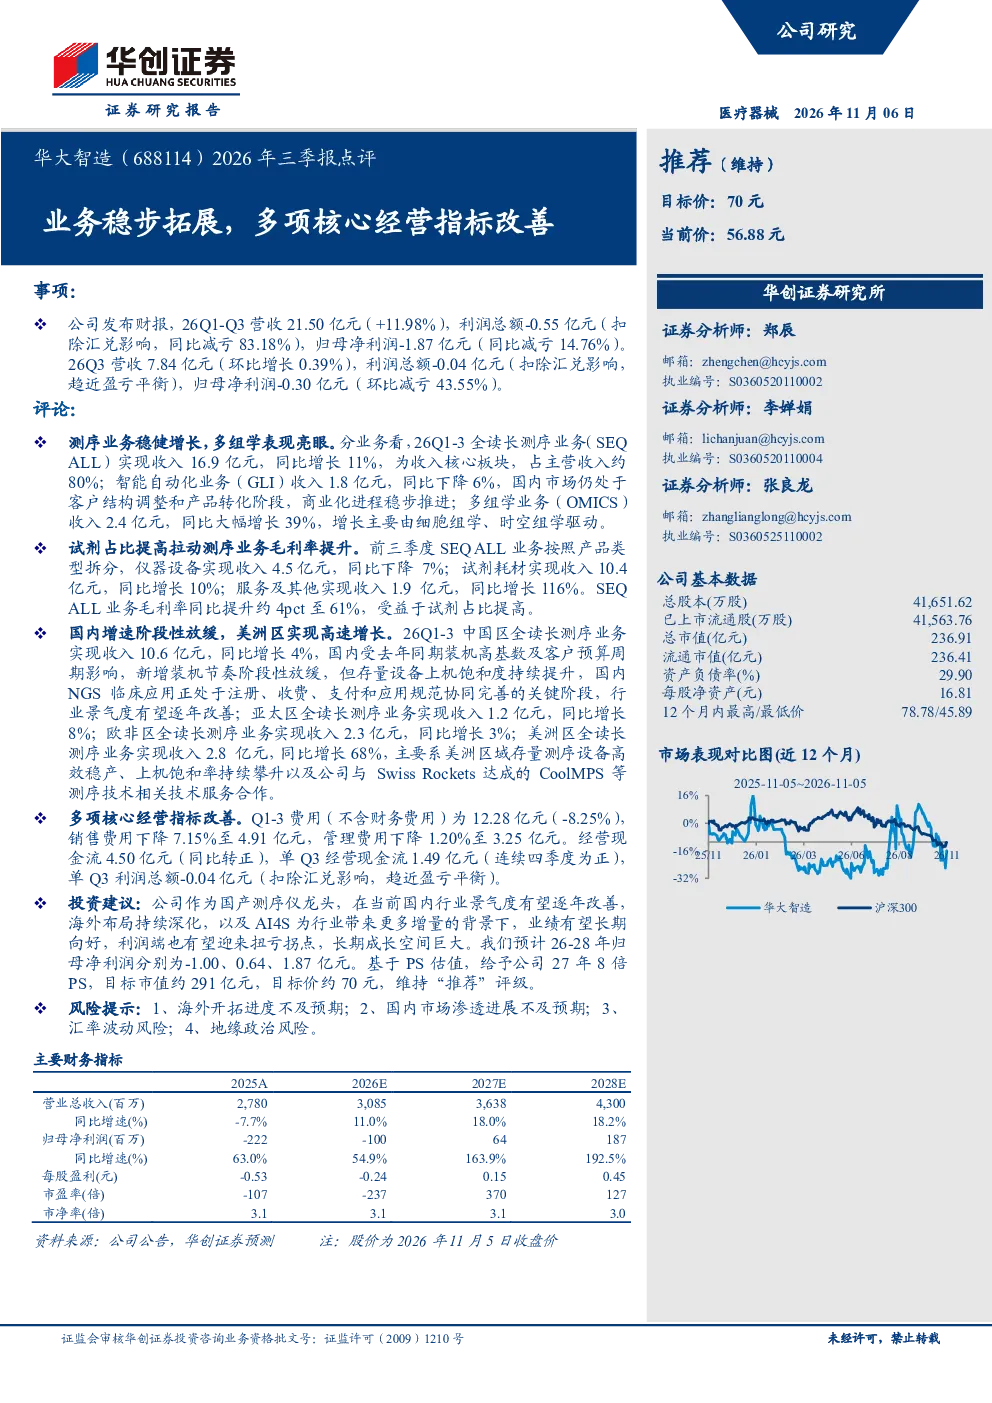
华大智造2026年三季报显示公司业务稳步拓展,多项核心经营指标改善。前三季度营收21.50亿元,同比增长11.98%;利润总额-0.55亿元,同比减亏83.18%;归母净利润-1.87亿元,同比减亏14.76%。测序业务收入16.9亿元,同比增长11%,占主营收入约80%。多组学业务收入2.4亿元,同比大幅增长39%。美洲区全读长测序业务收入同比增长68%
测序行业发展趋势如何?
测序行业正经历稳步发展,国产替代加速。华大智造作为龙头,全读长测序业务持续增长,海外市场拓展加速。多组学技术如细胞组学和时空组学成为新增长点。行业景气度逐年改善,但国内市场渗透和海外开拓仍面临挑战。AI技术如AI4S的应用有望带来新的增量
华大智造报告重点分析了哪些方面?
报告重点分析了测序业务、智能自动化业务和多组学业务的经营情况。测序业务(SEQALL)收入占比高且持续增长,试剂耗材收入拉动毛利率提升。智能自动化业务(GLI)国内市场处于调整期。多组学业务(OMICS)增长迅速,驱动收入同比大幅增长39%。区域表现上,美洲区增长强劲,中国区受高基数影响增速放缓
当前测序市场情况如何?
测序市场呈现国产龙头加速崛起的态势。华大智造在技术和市场布局上持续领先,但面临国内外市场竞争加剧的挑战。国内市场渗透率仍需提升,海外市场开拓是关键增长点。行业整体受益于技术进步和需求增长,但企业需应对费用控制和风险管理的考验
华大智造报告提示了哪些风险?
华大智造报告提示的主要风险包括:海外开拓进度不及预期、国内市场渗透进展不及预期、汇率波动风险以及地缘政治风险。这些因素可能影响公司业绩表现和国际化战略的推进。公司需密切关注市场变化和政策环境,加强风险管理能力
你可能感兴趣
2026年三季报业绩点评:海外游戏矩阵持续拓展,核心业务盈利能力稳步提升
东吴证券2026-10-29
2026年三季报点评:电网核心业务稳步推进,储能&SST拓展成长空间
电气设备东吴证券2026-10-29
华大智造 经营现金流持续改善 AI4S相关业务稳步推进 建议重点
未知机构2026-11-05
2026年三季报点评经营稳步改善,高股息率突出
华创证券2026-10-23
2019年三季报点评:业绩逐季改善,新业务拓展稳步推进
休闲服务民生证券2019-10-28
2022年三季报点评:业绩符合预期,Q3多项指标改善
国泰君安证券2022-10-28
2019三季报点评:收入跌幅收窄,多项指标改善
文化传媒东吴证券2019-10-30
2026年三季报点评报告:Q3毛利率环比改善,关注减速器等新兴业务拓展
华龙证券2026-10-28
2026年中报点评:扣非净利润同比增长168%,多项业务指标位居第一
金融东吴证券2026-08-19
2026年三季报点评:三季度业绩阶段性承压,经营现金流改善彰显业务韧性
电子设备东吴证券2026-11-01