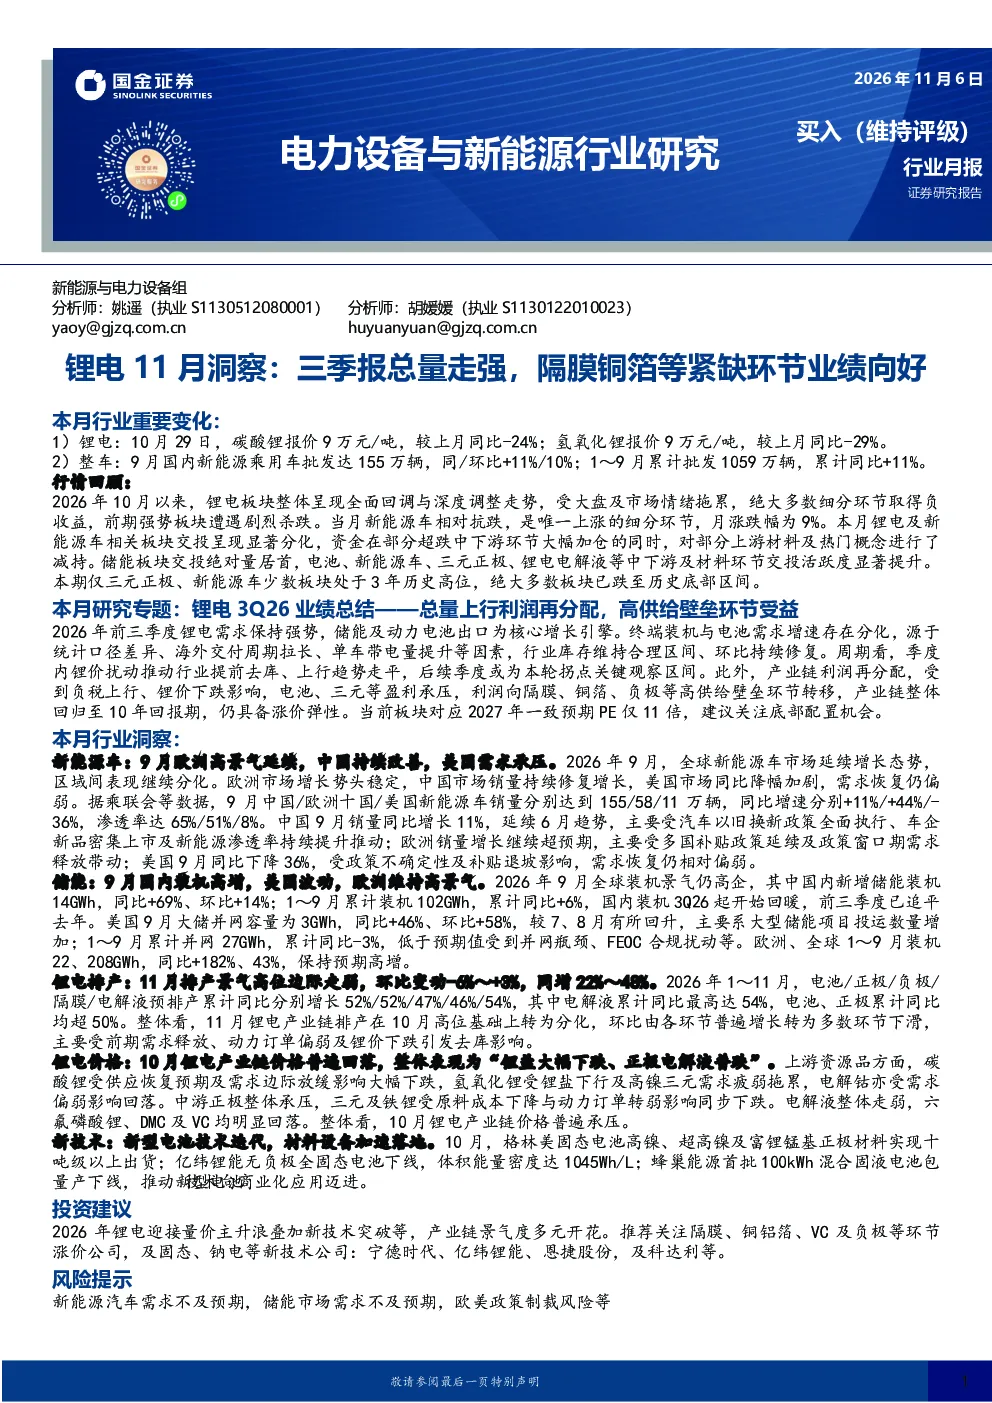
一、本月研究洞察:锂电板块3Q26业绩总结
总量:2026年1-9月,锂电行业总量强势上行,储能与动力出口构成主引擎。全球新能源车销量1550万辆,同比增长3%,渗透率达25%;国内新能源车销量1247万辆,同比增长11%,渗透率达54%。全球储能装机208GWh,同比增长43%;国内储能装机102GWh,同比增长6%。国内动力电池销量1086GWh,同比增长38%,出口200GWh,同比增长55%;储能电池销量595GWh,同比增长112%,出口103GWh,同比增长46%。
周期:3Q26锂价扰动推动行业提前去库,上行趋势走平,后续季度或为本轮拐点关键观察区间。
3Q26锂电产业链利润再分配:终端车企利润恶化导致电池向上游压价,利润向隔膜、铜箔、负极等高供给壁垒环节转移。
子环节盈利:3Q26盈利出现分化,隔膜、铜箔、负极等单利改善,产业链仍具涨价空间。VC、6F、碳酸锂等环节回报周期仍在1-2年附近,隔膜、铁锂正极、结构件、铝箔、PVDF、电解液等收窄至10年内,电池、铜箔、负极、溶剂、三元正极等环节回报周期仍较长,具备回升潜力。
估值:2027年对应11倍PE,估值触底关注底部配置机会。板块对应年均PE分别19/11/9倍,锂电板块整体仍处于估值低位,且产业链整体涨价趋势下有望持续向下修正PE估值。
投资建议:①涨价:2027年行业预计维持20%-30%增长,核心推荐2027年环节格局稳健、业绩具备保障的低估值白马龙头企业。②新技术:稳步向前,复合铜、钠电逐步逼近产业放量时点。
相关标的:宁德时代、亿纬锂能、恩捷股份、科达利、璞泰来、尚太科技、鼎胜新材、新宙邦、天赐材料、华盛锂电、富临精工、德福科技等。
二、行业景气度跟踪及复盘
2.1需求:全球新能源车、储能终端跟踪复盘
新能源车:欧洲高景气延续,中国持续改善,美国需求承压。9月中国/欧洲十国/美国新能源车销量分别达到154.9/58.1/10.8万辆,同比增速分别+11%/+44%/-36%,渗透率达65%/51%/8%。
动力电池销量&出口:9月我国动力电池销量149GWh,环比+2%,同比+35%;动力电池出口28GWh,环比+15%,同比+61%。1-9月动力电池累计销量为1086GWh,累计同比+38%;累计出口200GWh,累计同比+55%。
储能:9月国内新增储能装机14.1GWh,同比+69%、环比+14%;1~9月累计装机 102.3GWh,累计同比+6%。美国 9 月大储并网容量为 3.4GWh,同比+46%、环比+58%;1~9 月累计并网 26.7GWh,累计同比-3%。欧洲、全球1~9 月装机22、208GWh,同比+182%、43%,保持预期高增。
2.2量&价:11月排产高位分化,10月价格呈现“锂盐大幅下跌、正极电解液普跌”走势
11月锂电排产跟踪:景气高位边际走弱,各环节环比由增长转为分化,环比变动-6%~+3%,同比增长22%~48%。电解液环比增速最高达3%,电池同比最高达48%,主要受储能订单仍有一定支撑;正极环比降幅最大达6%,主要受动力订单偏弱、锂盐价格下跌及厂家去库影响。
10月锂电产业链价格运行特征:锂盐大幅回落、正极及动力电芯普跌、电解液原料明显走弱。碳酸锂月度下跌约24%,氢氧化锂月度下跌约29%,电解钴月度下跌约17%。方形三元及铁锂动力电芯均下跌约10%,钴酸锂电芯下跌约6%。三元前驱体下跌约5%、三元动力下跌约14%、三元消费下跌约12%,动力及储能铁锂均下跌约15%。六氟磷酸锂下跌约16%、DMC下跌约17%、VC下跌约10%,成品电解液价格相对稳定。
2.3周期:板块补库趋势走平,行业保持合理库存
3Q26动力及储能电池库存水平均回归至合理区间。
2.4新技术:新型电池技术迭代,材料设备加速落地
新型正极材料:格林美固态电池用高镍、超高镍及富锂锰基正极材料均已实现十吨级以上出货。
全固态电池:亿纬锂能发布并下线“龙泉三号2.0”等三款新型电池,采用无负极技术,体积能量密度达1045Wh/L。
混合固液电池:蜂巢能源首批100kWh龙鳞甲混合固液超充电池包正式量产下线,支持900V高压平台与6C超充,循环寿命超过3000次。
三、复盘:指数及个股走势
3.1板块行情回顾
本期板块涨跌幅:2026年年初至今,锂电板块普遍下跌,仅锂电铜箔涨幅靠前,相对沪深300的涨跌幅为13.1%。新能源车、储能、固态电池、消费电子、充电桩等板块虽取得绝对负收益,但表现相对抗跌,相对沪深300的涨跌幅分别为-0.4%、-1.4%、-1.5%、-1.7%、-1.9%。2026年10月,锂电板块整体呈现全面回调与深度调整走势,仅新能源车相对抗跌,月涨跌幅为8.7%。
月度板块估值:本期各板块估值分位呈现严重的两极分化,仅少数板块处于3年历史高位,绝大多数板块已跌至历史底部区间。三元正极、新能源车估值处于历史高位区间;磷酸铁锂正极、储能、电池、锂电铜箔、充电桩、锂矿处于中等区间;智能驾驶、钠电池、锂电池、低空经济,以及锂电隔膜、锂电电解液、负极估值则处于历史极低水平。
3.2重点个股行情回顾
2026年年初至今,板块整体呈现普遍下跌态势,仅科达利跌幅相对较小且跑赢沪深300和上证50指数;而比亚迪、恩捷股份、尚太科技、璞泰来、亿纬锂能、湖南裕能、中伟股份、宁德时代、天齐锂业、天赐材料、赣锋锂业、贝特瑞和容百科技普遍遭遇深度回调,均跑输沪深300和上证50指数且股价下跌。
四、投资建议
总量:2026年,全球锂电池需求为2629GWh,同比增长28%。全球储能需求爆发,及欧洲新能源车需求向好、国内单车带电量提升等系2026年行业维持高景气主要推动力。
周期:3Q26锂价扰动提前去库,上行趋势走平,后续季度或为本轮周期拐点关键观察区间。
子环节盈利:3Q26盈利出现分化,隔膜、铜箔、负极等单利改善,产业链仍具涨价空间。
涨价:2027年行业预计维持20%-30%增长,核心推荐2027年环节格局稳健、业绩具备保障的低估值白马龙头企业。
新技术:钠电池、复合铜箔、固态电池稳步向前,逐步逼近产业放量时点。
锂电新技术相关标的:钠电池:维科、普利特、鼎胜、万顺、容百、振华、中科等;复合集流体:三孚、英联、东威、宝明等;固态电池:宏工、纳科、灵鸽、利通、厦钨、中一等。
五、风险提示
新能源汽车需求不及预期、储能市场需求不及预期、产业链排产提升、稼动率提升不及预期、欧美政策制裁风险、原材料价格上涨风险、新技术进展不及预期风险。