猜你想问
这份研报的核心内容是什么?
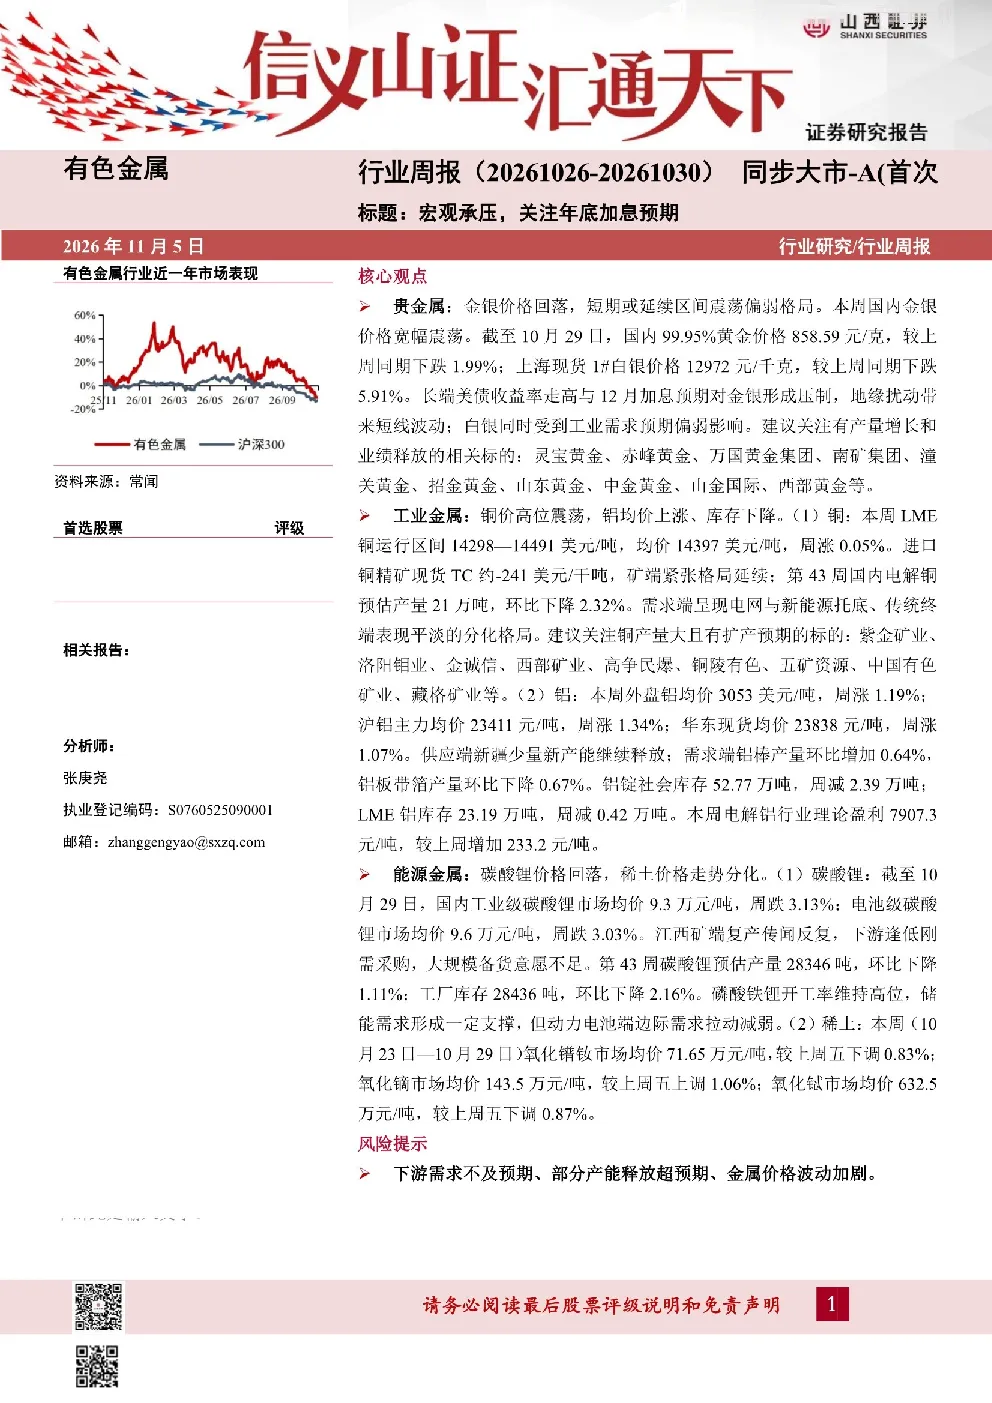
这份研报的核心内容是分析贵金属、工业金属和能源金属的市场动态。贵金属方面,金银价格短期延续区间震荡偏弱格局,受长端美债收益率走高与12月加息预期压制,同时地缘扰动带来短线波动,白银还受工业需求预期偏弱影响。工业金属中,铜价高位震荡,需求分化,电网与新能源托底,传统终端表现平淡;铝均价上涨,库存下降,供应端新疆少量新产能释放,需求端铝棒产量增加,铝板带箔产量下降。能源金属方面,碳酸锂价格回落,下游备货意愿不足,江西矿端复产传闻反复,下游逢低刚需采购,磷酸铁锂开工率维持高位支撑需求,但动力电池端边际需求拉动减弱。稀土价格走势分化,氧化错钕均价下跌,氧化镝均价上涨,氧化钝均价下跌。
贵金属、工业金属和能源金属的行业发展趋势如何?
贵金属行业发展趋势方面,金银价格短期延续区间震荡偏弱格局,主要受长端美债收益率走高与12月加息预期压制,同时地缘政治扰动带来短线波动,白银还受工业需求预期偏弱影响。工业金属行业发展趋势显示,铜价高位震荡,需求分化,电网与新能源托底,传统终端表现平淡;铝均价上涨,库存下降,供应端新疆少量新产能释放,需求端铝棒产量增加,铝板带箔产量下降。能源金属行业发展趋势方面,碳酸锂价格回落,下游备货意愿不足,江西矿端复产传闻反复,下游逢低刚需采购,磷酸铁锂开工率维持高位支撑需求,但动力电池端边际需求拉动减弱。稀土价格走势分化,氧化错钕均价下跌,氧化镝均价上涨,氧化钝均价下跌。
研报重点分析了哪些方向?
研报重点分析了贵金属、工业金属和能源金属的市场动态。贵金属方面,重点关注金银价格短期延续区间震荡偏弱格局,受长端美债收益率走高与12月加息预期压制,同时地缘政治扰动带来短线波动,白银还受工业需求预期偏弱影响。工业金属中,铜价高位震荡,需求分化,电网与新能源托底,传统终端表现平淡;铝均价上涨,库存下降,供应端新疆少量新产能释放,需求端铝棒产量增加,铝板带箔产量下降。能源金属方面,碳酸锂价格回落,下游备货意愿不足,江西矿端复产传闻反复,下游逢低刚需采购,磷酸铁锂开工率维持高位支撑需求,但动力电池端边际需求拉动减弱。稀土价格走势分化,氧化错钕均价下跌,氧化镝均价上涨,氧化钝均价下跌。
当前金属市场的现状如何?
当前金属市场的现状显示,贵金属方面,金银价格短期延续区间震荡偏弱格局,主要受长端美债收益率走高与12月加息预期压制,同时地缘政治扰动带来短线波动,白银还受工业需求预期偏弱影响。工业金属中,铜价高位震荡,需求分化,电网与新能源托底,传统终端表现平淡;铝均价上涨,库存下降,供应端新疆少量新产能释放,需求端铝棒产量增加,铝板带箔产量下降。能源金属方面,碳酸锂价格回落,下游备货意愿不足,江西矿端复产传闻反复,下游逢低刚需采购,磷酸铁锂开工率维持高位支撑需求,但动力电池端边际需求拉动减弱。稀土价格走势分化,氧化错钕均价下跌,氧化镝均价上涨,氧化钝均价下跌。
研报提到了哪些风险提示?
研报提到了以下风险提示:下游需求不及预期可能导致金属价格承压;部分产能释放超预期可能影响市场供需平衡;金属价格波动加剧可能带来投资风险。这些风险因素需要投资者关注,以规避潜在的市场波动风险。具体到各金属品种,贵金属受加息预期和地缘政治影响较大,工业金属中铜和铝的需求分化可能带来价格波动,能源金属中碳酸锂和稀土价格走势分化可能影响投资收益。投资者需结合市场动态和供需变化综合判断。