猜你想问
这份研报的核心内容是什么?
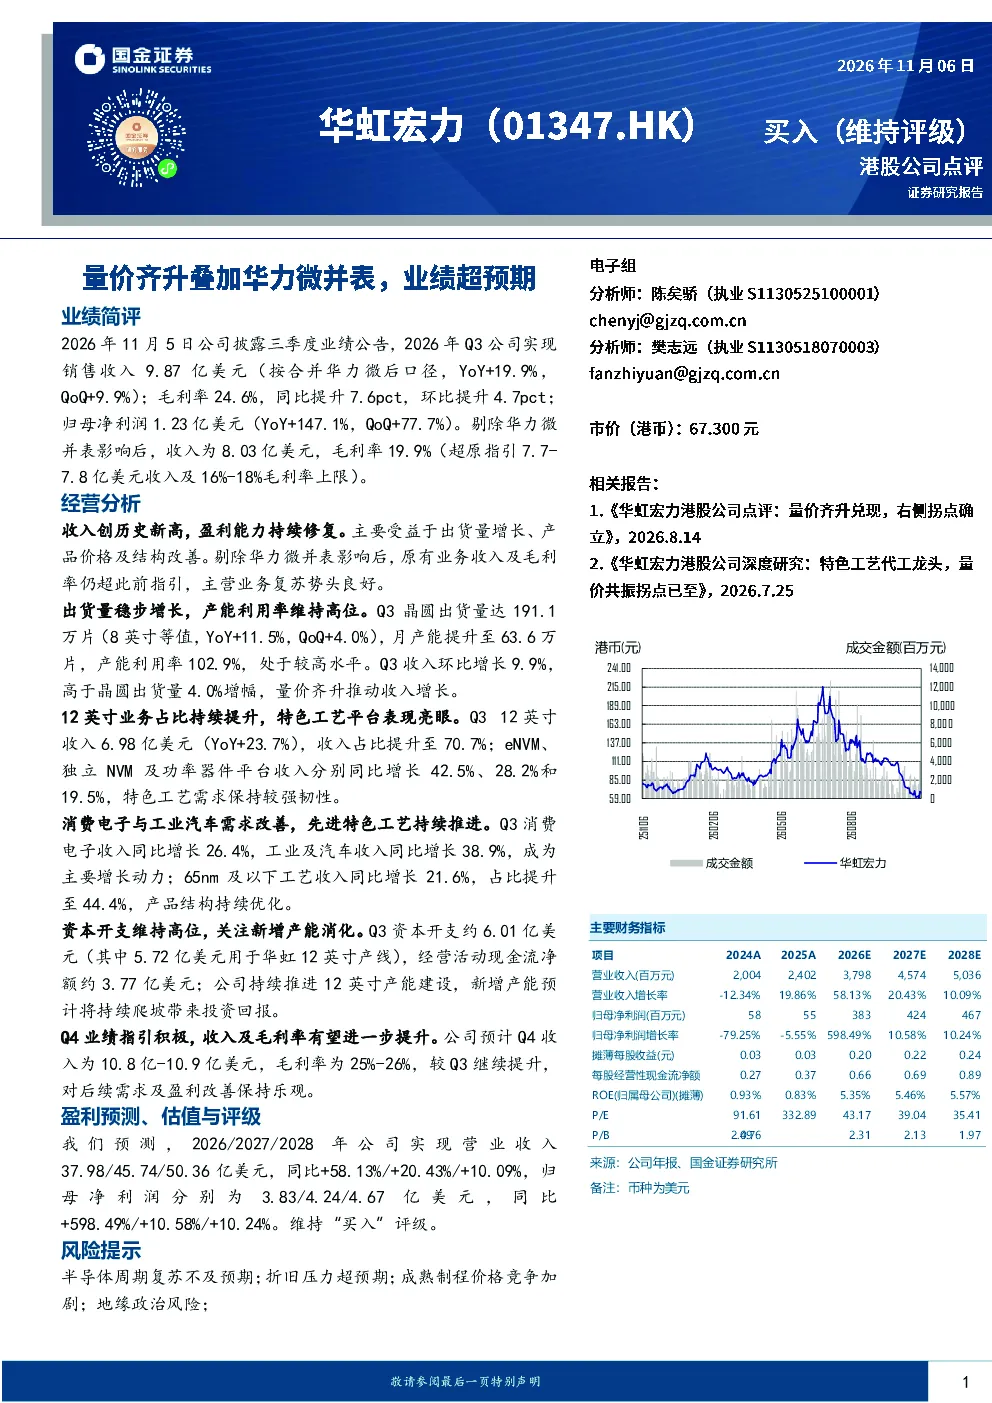
本报告主要分析了华虹宏力2026年Q3的业绩表现,指出公司实现销售收入9.87亿美元,同比增长19.9%,环比增长9.9%;毛利率24.6%,同比提升7.6个百分点,环比提升4.7个百分点;归母净利润1.23亿美元,同比增长147.1%,环比增长77.7%。报告强调剔除华力微并表影响后,收入为8.03亿美元,毛利率19.9%,超出原指引。
半导体行业的发展趋势如何?
半导体行业正经历周期性复苏,消费电子与工业汽车需求改善明显。12英寸晶圆业务占比持续提升,特色工艺如eNVM、独立NVM及功率器件平台表现亮眼,65nm及以下先进工艺收入占比达44.4%。行业整体出货量稳步增长,产能利用率维持高位,但需关注资本开支维持高位及新增产能消化情况。
报告重点分析了哪些方面?
报告重点分析了华虹宏力的收入创历史新高、盈利能力持续修复,主要受益于出货量增长、产品价格及结构改善。同时关注了12英寸业务占比提升、特色工艺平台表现,以及消费电子与工业汽车需求改善对业绩的推动作用。此外,报告还分析了资本开支情况及Q4业绩指引。
当前半导体市场的现状如何?
当前半导体市场呈现复苏态势,主要厂商业绩超预期,行业整体出货量稳步增长,产能利用率维持高位。12英寸晶圆业务占比持续提升,特色工艺平台如eNVM、独立NVM及功率器件平台增长迅速,65nm及以下先进工艺需求旺盛。但行业仍面临资本开支维持高位、折旧压力超预期、成熟制程价格竞争加剧及地缘政治风险等挑战。
研报提到了哪些风险提示?
研报提示的风险包括半导体周期复苏不及预期、折旧压力超预期、成熟制程价格竞争加剧及地缘政治风险。这些风险可能影响行业整体复苏进程及公司业绩表现。此外,资本开支维持高位及新增产能消化情况也需持续关注,可能对公司财务状况及盈利能力产生影响。
你可能感兴趣
华虹宏力(688347)2026年半年报点评:量价齐升推动Q2盈利加速,Fab9+华力微打开成长空间
华创证券2026-09-02
2024年一季报点评:业绩超预期,金铜量价齐升叠加成本下降,公司盈利增厚显著
有色金属华创证券2024-04-23
2021年Q4业绩点评:Q4业绩超预期,12寸扩产叠加产品结构升级有望迎量价齐升
华创证券2022-02-06
拉法基资产并表,量价齐升业绩高增长
建筑建材国金证券2017-08-27
年报点评:16年业绩将受益于海斯福并表与电解液量价齐升
建筑建材中原证券2016-03-22
规模扩张、量价齐升及并表推动业绩高增长
医药生物民生证券2018-01-12
2017年一季报点评:泰山并表及量价齐升带动业绩增长
建筑建材国泰君安证券2017-04-27
新零售逐步发力,大尺寸轮胎占比提升,量价齐升拉动业绩超预期
轻工制造太平洋证券2020-10-22
【联讯建材中报点评】海螺水泥:1H量价齐升,旺季叠加需求回暖,下半年或再超预期
建筑建材联讯证券2018-08-23
量价齐升叠加成本下探,2Q24盈利能力超预期
建筑建材长城证券2024-08-01