猜你想问
报告核心内容是什么?
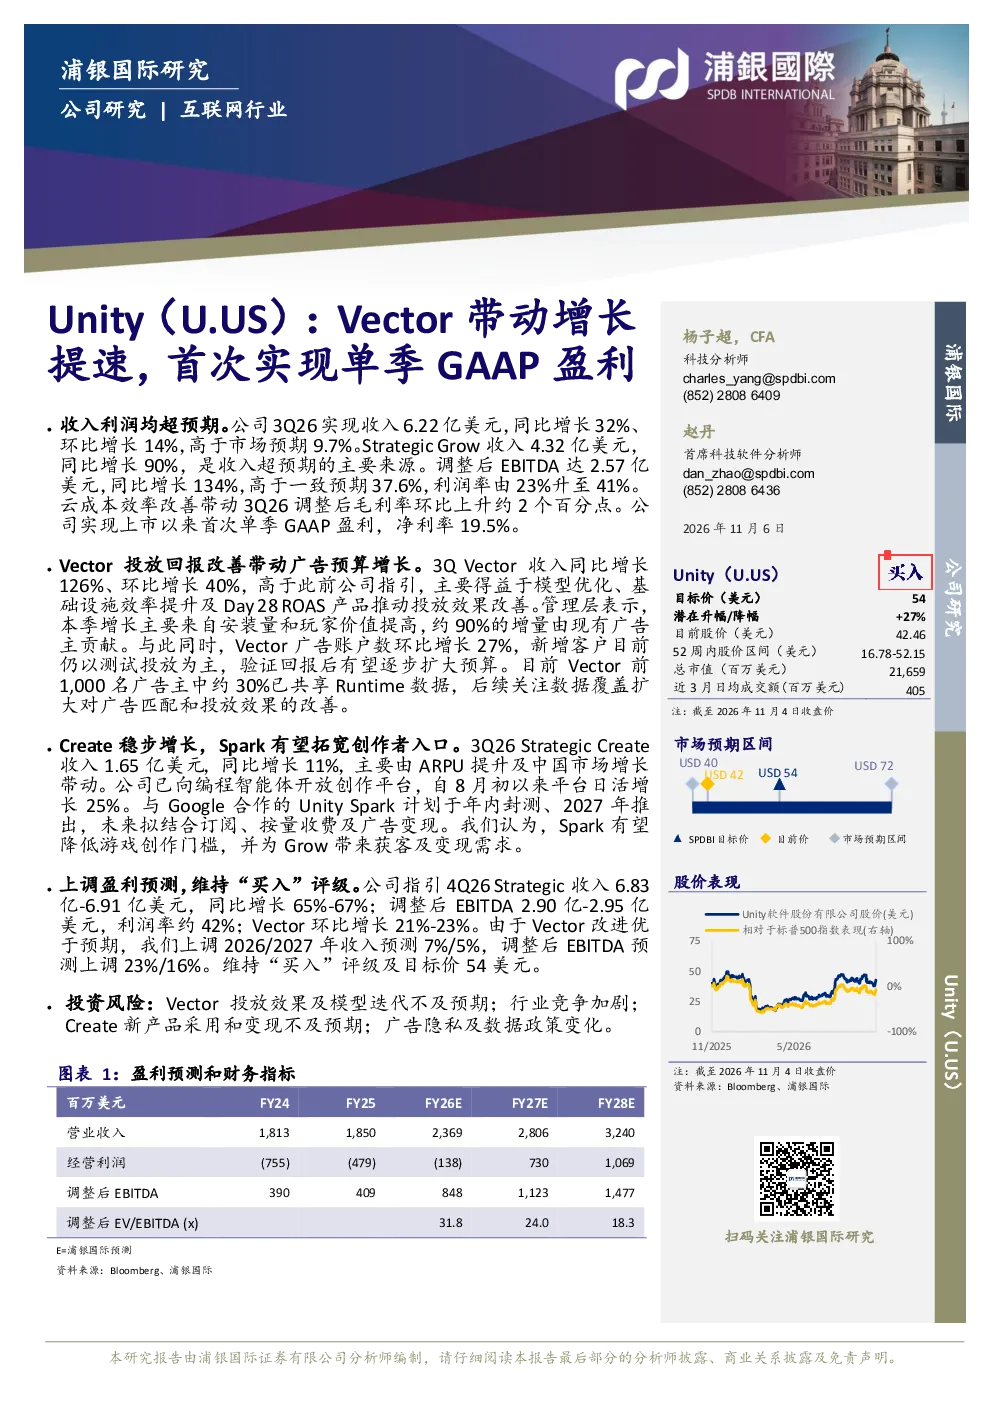
报告显示UUnity Software Inc在3Q26实现收入6.22亿美元,同比增长32%、环比增长14%,超出市场预期。Strategic Grow收入4.32亿美元,同比增长90%,是收入增长主要动力。公司首次实现单季GAAP盈利,调整后EBITDA达2.57亿美元,同比增长134%,毛利率环比上升约2个百分点,净利率19.5%。Vector收入同比增长126%、环比增长40%,主要得益于模型优化和基础设施效率提升。
当前行业发展趋势如何?
报告指出,Vector投放回报改善带动广告预算增长,约90%增量来自现有广告主。行业竞争加剧,但Vector通过模型优化和基础设施效率提升保持优势。Create业务稳步增长,Unity Spark计划与Google合作推出,未来拟结合订阅、按量收费及广告变现,有望拓宽创作者入口,推动行业创新。
报告重点分析了哪些方向?
报告重点分析了Vector业务增长和盈利能力,指出其收入和利润率显著提升,模型优化和基础设施效率提升是主要驱动因素。同时关注Strategic Grow收入增长,以及Create业务中Unity Spark计划的推出,该计划有望降低游戏创作门槛,并为Grow带来获客及变现需求。
市场现状如何判断?
市场对UUnity Software Inc的3Q26表现反应积极,收入和利润均超预期。Vector业务表现突出,收入同比增长126%、环比增长40%,显示其市场竞争力。Create业务稳步增长,中国市场表现亮眼。公司上调2026/2027年收入预测,维持“买入”评级,显示市场对其未来发展的信心。
研报提示了哪些风险?
报告提示的主要风险包括Vector投放效果及模型迭代不及预期,可能导致收入增长放缓;行业竞争加剧可能影响利润率;Create新产品采用和变现不及预期,可能影响未来收入增长;广告隐私及数据政策变化可能对Vector业务产生不利影响。这些风险需持续关注。