猜你想问
昭衍新药前三季度业绩表现如何?
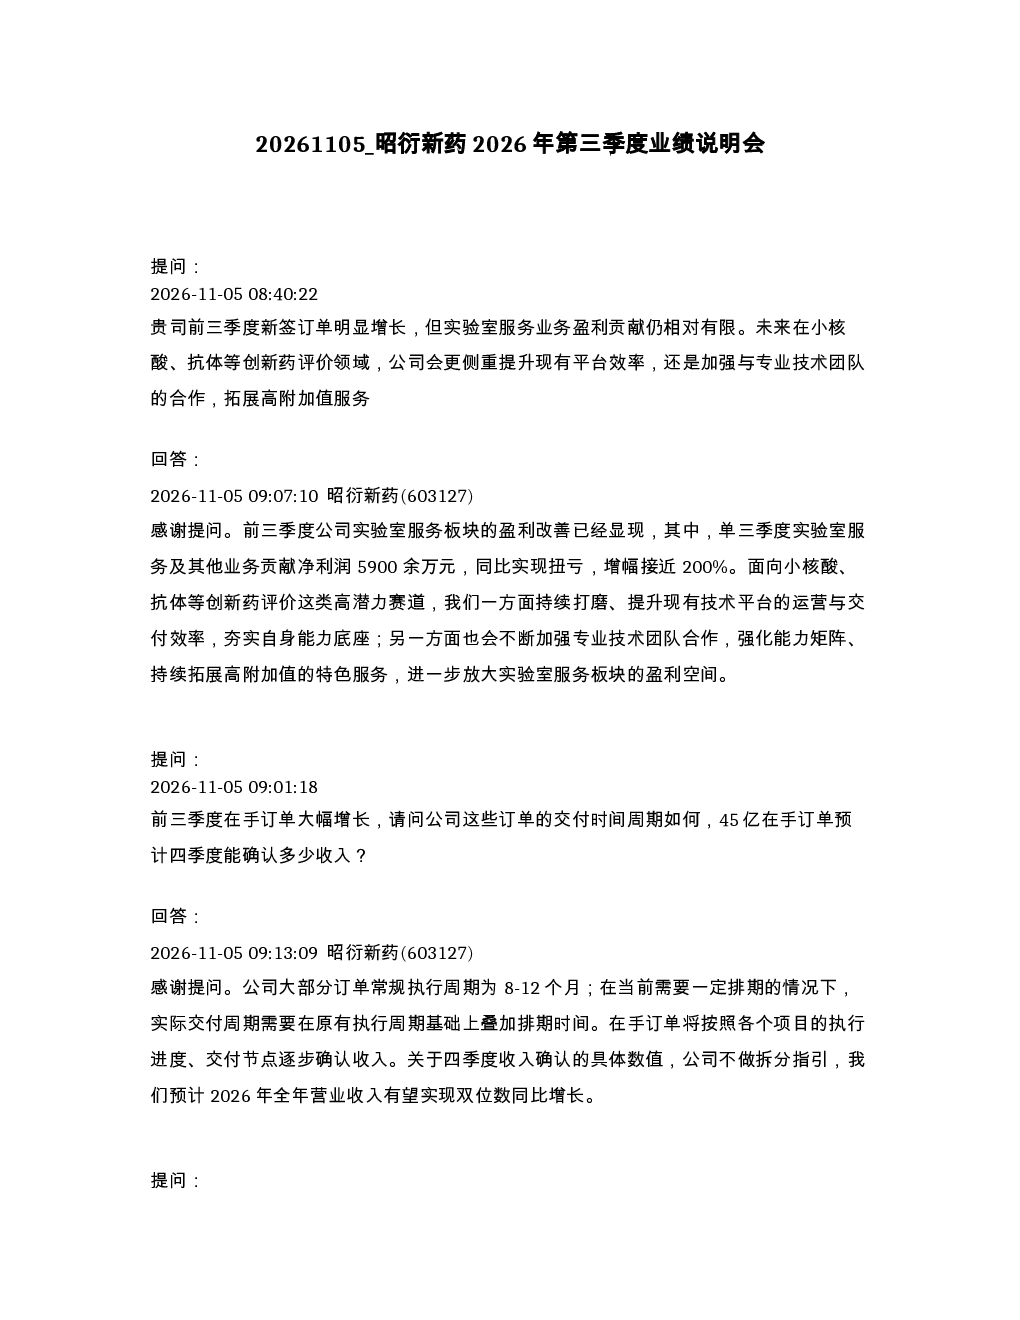
昭衍新药前三季度新签订单显著增长,实验室服务业务盈利改善,单三季度贡献净利润5900余万元,同比扭亏增近200%。公司未来将提升现有平台效率,加强专业技术团队合作,拓展高附加值服务。在手订单约45亿,常规执行周期8-12个月,收入确认将按项目进度逐步进行,预计2026年全年营收实现双位数同比增长。剔除猴价红利,实验室服务主业前三季度仅实现净利润0.15亿元,但随订单确认盈利水平将逐步修复。
昭衍新药类器官业务发展前景如何?
类器官业务处于初步落地阶段,目前小范围应用于临床前评价,监管标准和技术成熟度尚在探索,距离大规模应用有较长周期。该业务目前尚未形成大规模收入贡献,但作为未来高附加值服务方向,公司正积极探索其应用场景和商业化路径。
报告如何分析昭衍新药实验室服务业务?
实验室服务业务盈利改善显著,单三季度贡献净利润5900余万元,同比扭亏增近200%。订单结构存在分化,单价和毛利率受项目类型、技术难度等因素影响,大分子相关项目占比更多。公司通过提升平台效率、加强团队、拓展高附加值服务等方式持续优化业务。AI赋能现有业务(如病理AI阅片)和探索AI制药产业链配套评价验证业务也是其未来发展方向。
当前医药研发服务市场状况如何?
医药研发服务市场呈现需求增长态势,非人灵长类实验动物价格高位主要因需求增长而供给弹性低,进口政策放开后价格走势仍需观察。行业整体订单增长未来将转化为收入增长,但收入确认存在滞后效应。报告显示,行业头部企业通过技术壁垒和服务质量构筑竞争优势,同时积极拓展高附加值服务领域。
投资昭衍新药需关注哪些风险?
公司核心业务基于技术能力和创新能力,生物资产价格波动是短期因素。公司通过优化生物资产管理策略(如动态平衡库存)降低非经营性因素影响。此外,报告未披露实验猴存量具体数量,但提及自有种群种龄结构健康,能稳定供应。监管政策变化、技术路线迭代等因素可能影响业务发展,需持续关注行业动态和公司应对措施。
你可能感兴趣
603127 昭衍新药 昭衍新药投资者关系活动记录表 2026年半年度业绩说明会
未知机构2026-09-08
昭衍新药2026年半年度业绩说明会
未知机构2026-09-08
奥比中光2026年第三季度业绩说明会
未知机构2026-10-27
广汇物流2026年第三季度业绩说明会
未知机构2026-10-21
中国巨石2026年第三季度网上业绩说明会
未知机构2026-10-23
国机重装2026年第三季度业绩说明会
未知机构2026-10-23
中铝国际2026年第三季度业绩说明会
未知机构2026-10-23
博隆技术2026年第三季度业绩说明会
未知机构2026-10-26
萤石网络2026年第三季度业绩说明会
未知机构2026-10-26
中煤能源2026年第三季度业绩说明会
未知机构2026-10-26