猜你想问
亿咖通科技第三季度业绩表现如何?
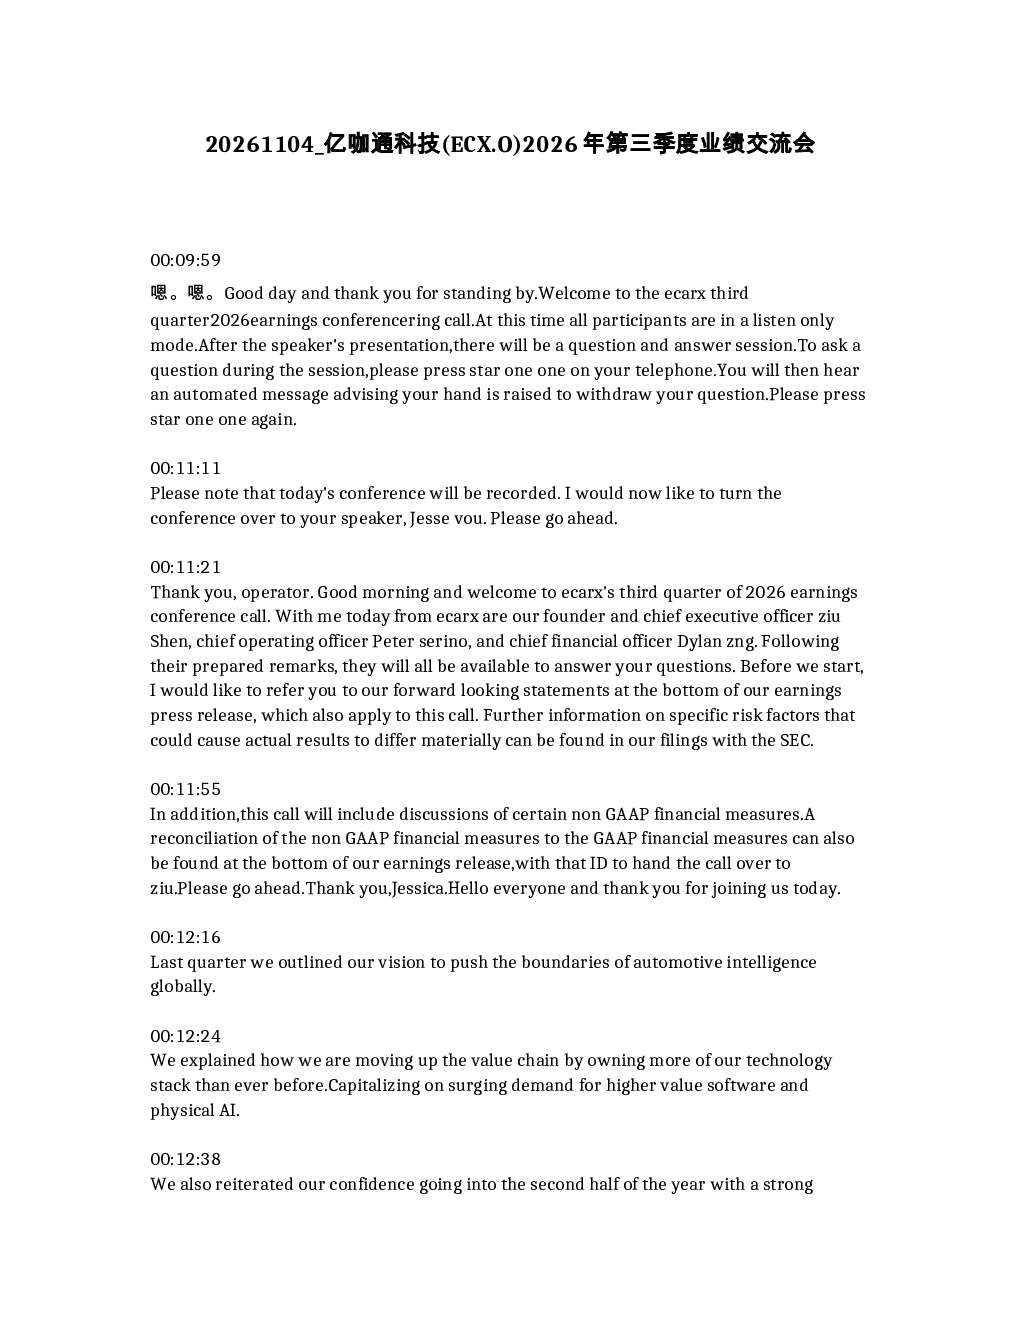
亿咖通科技2026年第三季度收入同比增长10%,达到2.41亿美元,环比增长7%;出货量环比增长31%,同比增长约8%。但中国市场份额有所下降,盈利能力受内存成本上升影响,毛利率降至7%。运营支出同比下降17%,EBITDA为-3770万美元,现金储备减少主要用于收购飞米软件和资助新项目。
亿咖通科技的技术栈升级有何进展?
亿咖通科技通过自研硅和软件平台提升技术自主性,拓展至汽车以外领域。与ARM合作开发下一代物理AI平台,收购飞米软件获得应用层控制权和recurring revenue,与大众汽车集团合作计划2027年推出产品,并与欧洲豪华汽车制造商建立联合驾驶舱AI创新实验室。
汽车智能化赛道发展趋势如何?
汽车智能化领域持续快速发展,技术栈升级成为核心竞争力。企业通过自研软硬件、拓展应用场景、深化国际合作等方式提升市场地位。内存成本波动、技术迭代速度、生态建设能力成为关键影响因素。海外市场扩张成为新的增长点,50%收入来自海外是亿咖通科技的目标。
亿咖通科技的市场现状如何?
亿咖通科技在汽车智能化领域保持领先地位,但中国市场份额面临挑战。公司通过技术升级和战略合作巩固优势,收入结构逐步多元化。内存成本上升对短期盈利造成压力,但公司正积极应对。与ARM、大众汽车等合作将提升其技术壁垒和市场竞争力。
亿咖通科技面临哪些风险?
亿咖通科技面临内存成本持续上升的风险,可能进一步压缩毛利率空间。技术迭代速度快要求公司保持高研发投入,新项目启动和海外扩张需大量资金支持。市场竞争加剧可能导致价格战,影响盈利能力。依赖少数大客户或合作伙伴存在业务集中风险。
你可能感兴趣
亿咖通科技 ECX.O 2026年第二季度业绩交流会
未知机构2026-08-11
亿咖通科技2026年8月Q2业绩与发展战略会议纪要
未知机构2026-08-12
亿咖通科技 2026年年度报告和过渡报告
美股财报2026-03-30
亿咖通科技美股招股说明书(2023-12-27版)
美股招股说明书2023-12-27
亿咖通科技2022年度报告
美股财报2023-04-24
亿咖通科技 2025年年度报告和过渡报告
美股财报2025-03-26
亿咖通科技(ECX)CEO沈子瑜-调研纪要
未知机构2023-04-09
亿咖通科技 2022年季度报告
美股财报2022-11-10
亿咖通科技美股招股说明书(2023-07-03版)
美股招股说明书2023-07-03
亿咖通科技美股招股说明书(2023-11-15版)
美股招股说明书2023-11-15