猜你想问
这份研报主要讲了什么内容?
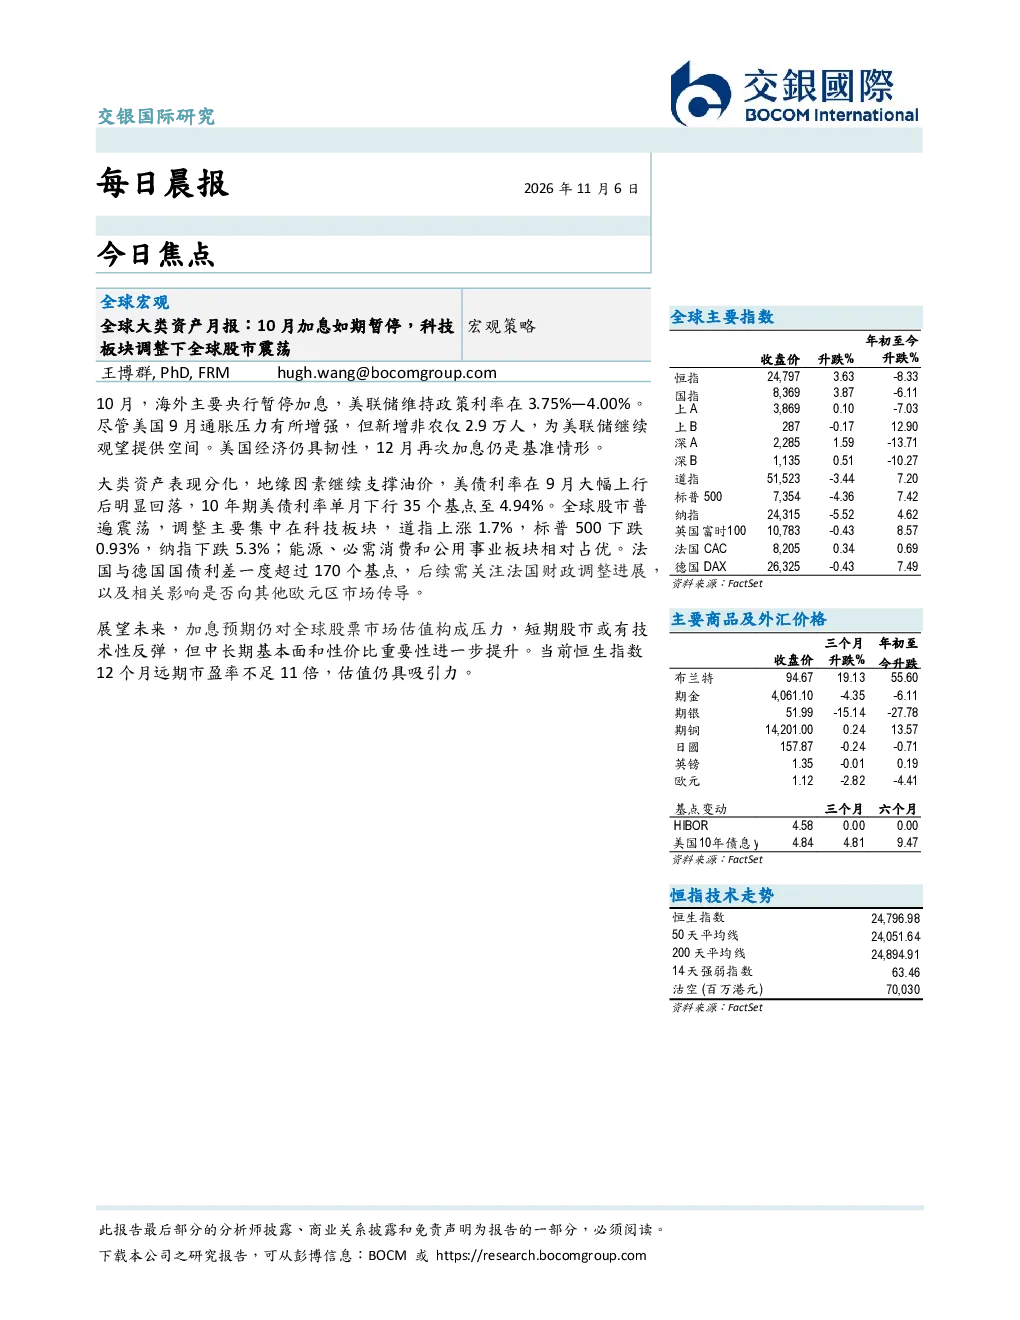
这份研报主要分析了海外主要央行的货币政策动向,特别是美联储维持政策利率在3.75%—4.00%的决定,以及美国9月通胀压力和新增非农就业数据对美联储后续政策的影响。同时,报告关注了大类资产的分化表现,指出地缘因素对油价的影响,美债利率的下行趋势,以及全球股市的震荡情况,特别是科技板块的调整和能源、必需消费、公用事业板块的相对优势。此外,还提到了法国与德国国债利差的扩大及其可能对欧元区市场的影响。在展望未来部分,报告指出加息预期对全球股票市场估值的压力,认为短期股市可能有技术性反弹,但中长期基本面和性价比的重要性将提升。最后,报告关注了恒生指数的估值情况,指出其12个月远期市盈率不足11倍,仍具吸引力。
当前市场有哪些值得关注的行业发展趋势?
当前市场呈现出大类资产表现分化的趋势。地缘政治因素对油价形成支撑,而美债利率在单月内下行了35个基点至4.94%。全球股市整体震荡,其中科技板块调整较为明显,显示出市场对高估值板块的担忧。相对而言,能源、必需消费和公用事业板块表现相对占优,这可能反映了投资者对防御性板块的偏好。此外,法国与德国国债利差一度超过170个基点,这一现象提示投资者需关注法国财政调整的进展及其对其他欧元区市场的潜在影响。这些趋势表明,市场在不确定性中寻求避险,同时关注主要经济体的政策动向和财政健康情况。
研报重点分析了哪些方向?
研报重点分析了海外央行的货币政策动向,特别是美联储的政策利率决策及其对全球金融市场的影响。报告详细解读了美国9月通胀数据和新增非农就业数据,以及这些数据如何影响美联储的加息预期。此外,报告还重点分析了大类资产的分化表现,包括油价、美债利率、全球股市以及不同板块的表现差异。特别是对科技板块的调整和能源、必需消费、公用事业板块的相对优势进行了深入探讨。同时,报告也关注了法国与德国国债利差的扩大,及其可能对欧元区市场的影响。在展望未来部分,报告重点分析了加息预期对全球股票市场估值的影响,以及短期股市的技术性反弹和中长期基本面的重要性。最后,报告还关注了恒生指数的估值情况,认为其仍具吸引力。
当前市场状况如何判断?
当前市场状况呈现出不确定性增加的特点。海外主要央行暂停加息,特别是美联储维持政策利率在3.75%—4.00%,显示出政策制定者在应对通胀和经济增长之间的权衡。美国9月通胀压力增强,但新增非农就业数据不及预期,这使得美联储的加息预期仍然存在,但短期内可能更为谨慎。大类资产表现分化,地缘因素支撑油价,美债利率下行,全球股市震荡,科技板块调整明显,而能源、必需消费和公用事业板块相对占优。法国与德国国债利差的扩大也提示投资者需关注欧元区的财政状况。整体来看,市场在不确定性中寻求避险,同时关注主要经济体的政策动向和财政健康情况。
研报提示了哪些风险?
研报提示了多个潜在风险。首先,加息预期仍然对全球股票市场估值构成压力,这可能限制股市的上涨空间。其次,地缘政治风险持续存在,可能对油价和全球供应链造成冲击。此外,法国与德国国债利差的扩大可能预示着欧元区财政风险的上升,这可能对其他欧元区市场产生连锁反应。另外,科技板块的调整显示出市场对高估值板块的担忧,如果经济数据持续不及预期,这种调整可能进一步加剧。最后,报告还提示投资者需关注全球经济增长放缓的风险,这可能对各类资产的表现产生负面影响。这些风险提示提醒投资者在投资决策中需保持谨慎,并做好风险管理。