猜你想问
华虹宏力2026年第三季度报告核心内容是什么?
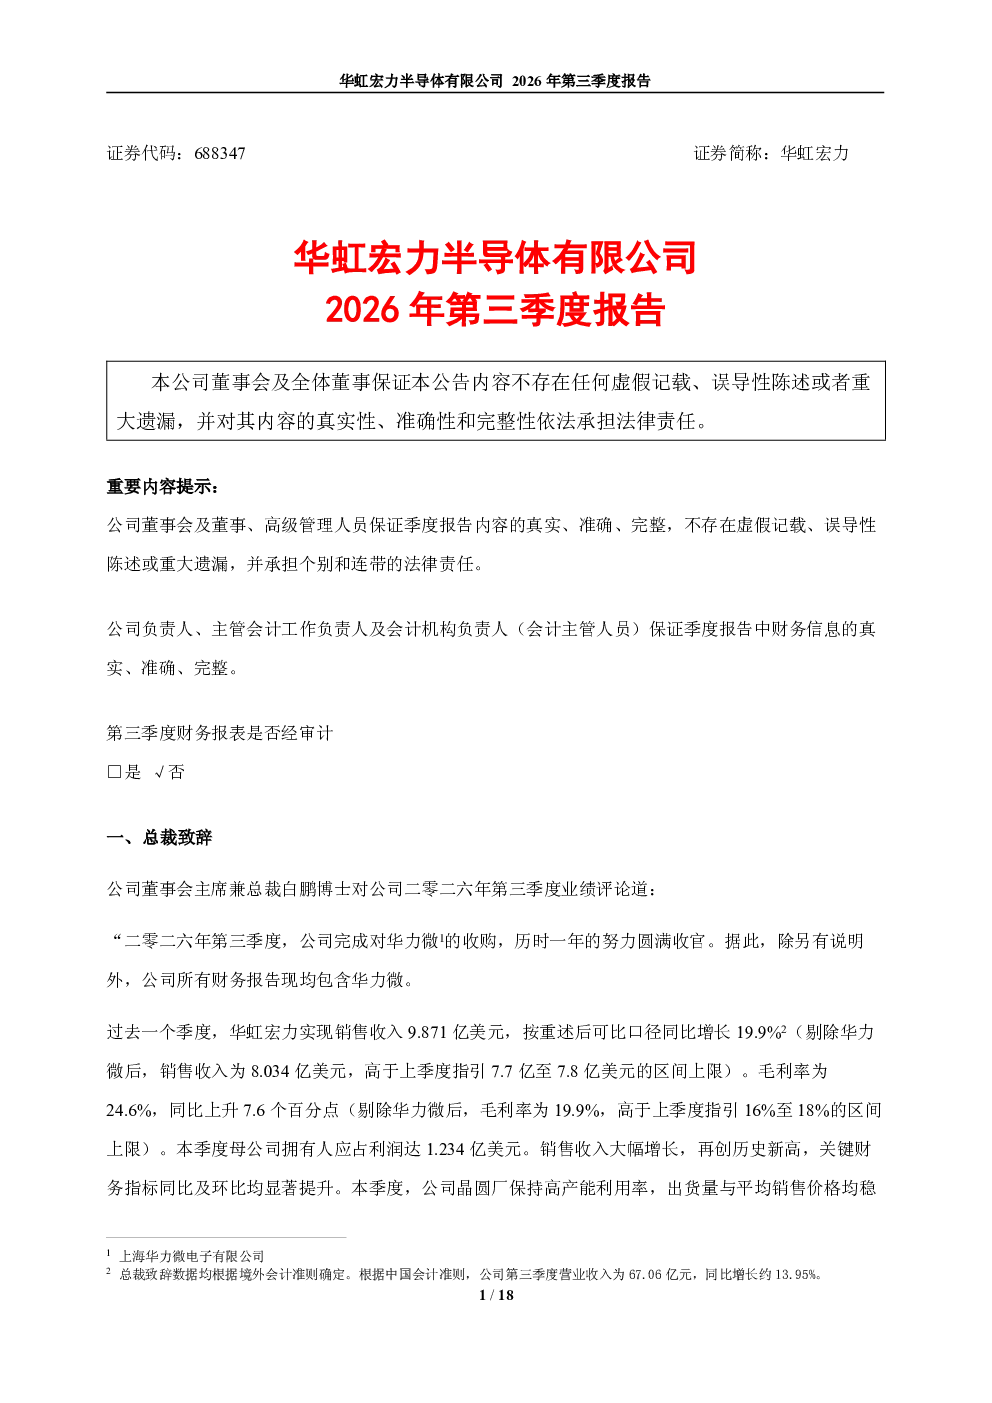
华虹宏力2026年第三季度报告显示,公司完成对华力微的收购,财务报告已包含华力微数据。第三季度实现销售收入9.871亿美元,同比增长19.9%(重述后可比口径),环比超指引上限;毛利率24.6%,同比提升7.6个百分点(重述后可比口径毛利率19.9%,超指引上限)。母公司拥有人应占利润1.234亿美元。晶圆厂产能利用率高,出货量与平均销售价格稳步上行,产能扩张按计划推进。华力微整合已实现财务增益及运营协同,十二英寸业务收入占比达70.7%。
半导体行业发展趋势如何?
华虹宏力2026年第三季度报告显示,人工智能产品拉动市场需求,工业及汽车市场改善,公司微控制器、闪存等产品需求增长,部分领域供应趋紧,预计量价齐升态势持续。这表明半导体行业在高端应用领域持续受益于技术迭代和市场需求扩张,特别是人工智能、工业自动化和汽车电子等关键赛道展现出强劲的增长潜力。华力微的整合也体现了行业整合加速,龙头企业通过协同效应提升竞争力,十二英寸晶圆业务占比提升进一步印证了向高附加值产品结构转型的趋势。
报告重点分析了哪些方向?
华虹宏力2026年第三季度报告重点分析了公司完成对华力微的收购后的财务表现及运营协同效果,包括销售收入、毛利率、产能利用率等关键指标。报告特别强调了华力微整合带来的财务增益及运营协同,以及十二英寸业务收入占比的提升。此外,报告还分析了市场需求变化,如人工智能产品拉动、工业及汽车市场改善,以及公司微控制器、闪存等产品的需求增长趋势。产能扩张计划及市场供应状况也是分析重点,显示公司战略布局与行业发展趋势的契合度。
当前市场现状如何判断?
华虹宏力2026年第三季度报告反映的市场现状显示,半导体行业部分领域供应趋紧,推动量价齐升态势。人工智能产品需求旺盛,带动相关芯片需求增长。工业及汽车市场持续改善,为微控制器、闪存等产品提供稳定增长动力。华力微的整合已实现财务增益,表明行业整合有助于提升效率和市场地位。产能利用率高企及出货量稳步上行,印证市场需求强劲。整体来看,市场在结构性分化中呈现复苏迹象,龙头企业通过技术升级和产能扩张积极应对市场变化,行业竞争格局持续演变。
研报存在哪些风险提示?
华虹宏力2026年第三季度报告无审计意见,但需关注部分领域供应趋紧可能带来的市场波动风险。虽然报告显示公司业绩稳健,但半导体行业受宏观经济、技术迭代和市场竞争等多重因素影响,需求变化可能影响产品价格和销售业绩。此外,公司产能扩张按计划推进,但产能爬坡和市场需求匹配存在不确定性,可能影响盈利能力。华力微整合效果仍需持续观察,整合过程中可能面临文化融合、业务协同等挑战。股东结构显示香港市场占比较高,需关注国际市场风险因素对股价的潜在影响。