猜你想问
液冷技术报告主要分析了哪些内容?
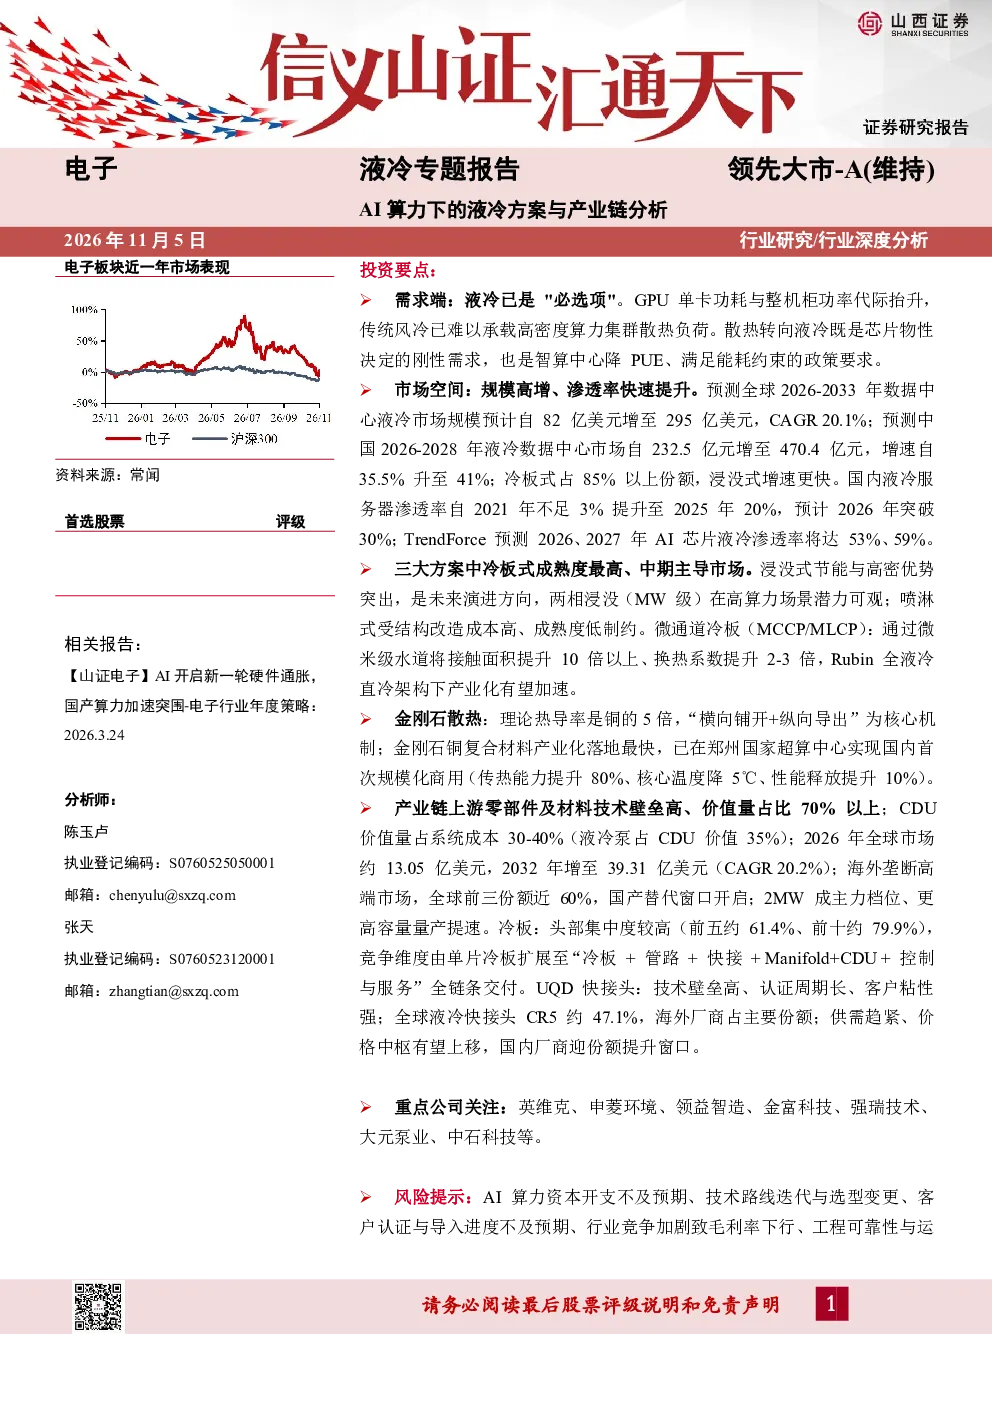
本报告深入探讨了AI算力发展下数据中心的散热需求,重点分析了液冷技术的必要性、市场空间、主流方案、新技术路径以及产业链结构。报告指出,随着GPU等AI芯片功耗持续提升,传统风冷散热已难以满足高密度算力需求,液冷成为数据中心“必选项”。市场方面,全球液冷市场规模预计2026-2033年将以20.1%的CAGR增长,中国市场增速更快,预计2026-2028年CAGR达41%。方案方面,冷板式液冷成熟度高、中期主导市场,浸没式液冷因节能高密优势是未来演进方向,两相浸没式在高算力场景潜力可观。新技术路径上,微通道冷板和金刚石散热技术具有高潜力。产业链方面,上游零部件及材料技术壁垒高、价值量占比超70%;CDU市场迎来全球与中国共振放量;冷板竞争格局头部集中,竞争维度扩展至全链条交付;UQD技术壁垒高,供需趋紧,价格中枢有望上移。
数据中心液冷技术未来发展趋势如何?
数据中心液冷技术未来发展趋势呈现多元化与高性能化特点。冷板式液冷凭借成熟度和成本优势,在可预见的未来仍将占据主导地位,但市场渗透率将持续提升。浸没式液冷因其在高密度、高功耗场景下的优异散热性能,正成为备受关注的发展方向,特别是两相浸没式液冷技术在高算力场景展现出巨大潜力。同时,前沿技术如微通道冷板(MCCP)与微通道盖板(MLCP)通过微米级水道提升换热效率,金刚石散热材料则凭借其远超铜的导热率和高绝缘特性,为解决高功耗芯片散热问题提供新思路。这些新技术的研发与应用将加速液冷技术的产业化进程,推动整个产业链的技术升级与价值提升。
报告重点分析了哪些液冷方案?
报告重点分析了三种主流液冷方案:冷板式液冷、浸没式液冷和喷淋式液冷。冷板式液冷因其技术成熟、实施相对简单,在中短期内将持续主导市场,占据85%以上的市场份额。浸没式液冷则凭借其优异的散热效率和散热均匀性,在高密度算力场景展现出显著优势,增速更快,是未来重要的演进方向,其中两相浸没式液冷技术在高算力场景潜力尤为可观。喷淋式液冷因结构改造成本高、技术成熟度相对较低,目前市场应用受限。此外,报告还关注了微通道冷板和金刚石散热等前沿技术路径,认为它们是液冷领域未来更具潜力的方向,将推动液冷技术向更高性能、更高效能发展。
当前数据中心液冷市场现状如何?
当前数据中心液冷市场正处于快速发展阶段,市场空间广阔且渗透率快速提升。从市场规模来看,全球液冷市场规模预计2025年达到67亿美元,2026年将增至82亿美元,至2033年更是有望达到295亿美元,2026-2033年复合年增长率(CAGR)高达20.1%。中国市场增长更为迅猛,预计2026-2028年CAGR将达到41%,2026年市场规模预计达到232.5亿元,2028年将翻倍至470.4亿元。从渗透率来看,中国液冷服务器渗透率从2021年的不足3%已提升至2025年的20%,预计2026年将突破30%;AI芯片液冷渗透率也呈现快速上升趋势,预计2026年将达到53%,2027年进一步增至59%。市场格局方面,冷板式液冷占据主导地位,头部企业集中度较高,CDU市场正迎来全球与中国市场共振放量的黄金发展期,而UQD市场因技术壁垒高、供需趋紧,价格中枢有望上移。
投资液冷产业链需关注哪些风险?
投资液冷产业链需关注多重风险。首先,技术迭代风险,液冷技术发展迅速,新技术如微通道冷板、金刚石散热等可能颠覆现有市场格局,投资者需关注技术路线选择与研发投入的准确性。其次,市场竞争风险,液冷产业链上游零部件及材料技术壁垒高,价值量占比超70%,竞争激烈;中下游系统集成与CDU市场竞争同样激烈,头部企业优势明显,新进入者面临挑战。再次,成本与规模风险,液冷系统整体成本高于风冷,市场渗透率的提升依赖于成本下降与规模化效应的显现,短期内可能面临成本压力。此外,产业链协同风险也不容忽视,液冷系统涉及多个环节,上下游企业间的协同效率与稳定性对市场发展至关重要。最后,政策与需求变化风险,数据中心建设与AI算力需求受宏观经济与政策影响,市场需求波动可能对液冷市场产生影响。投资者需全面评估这些风险,谨慎决策。