猜你想问
春秋航空2026年三季报主要财务数据表现如何?
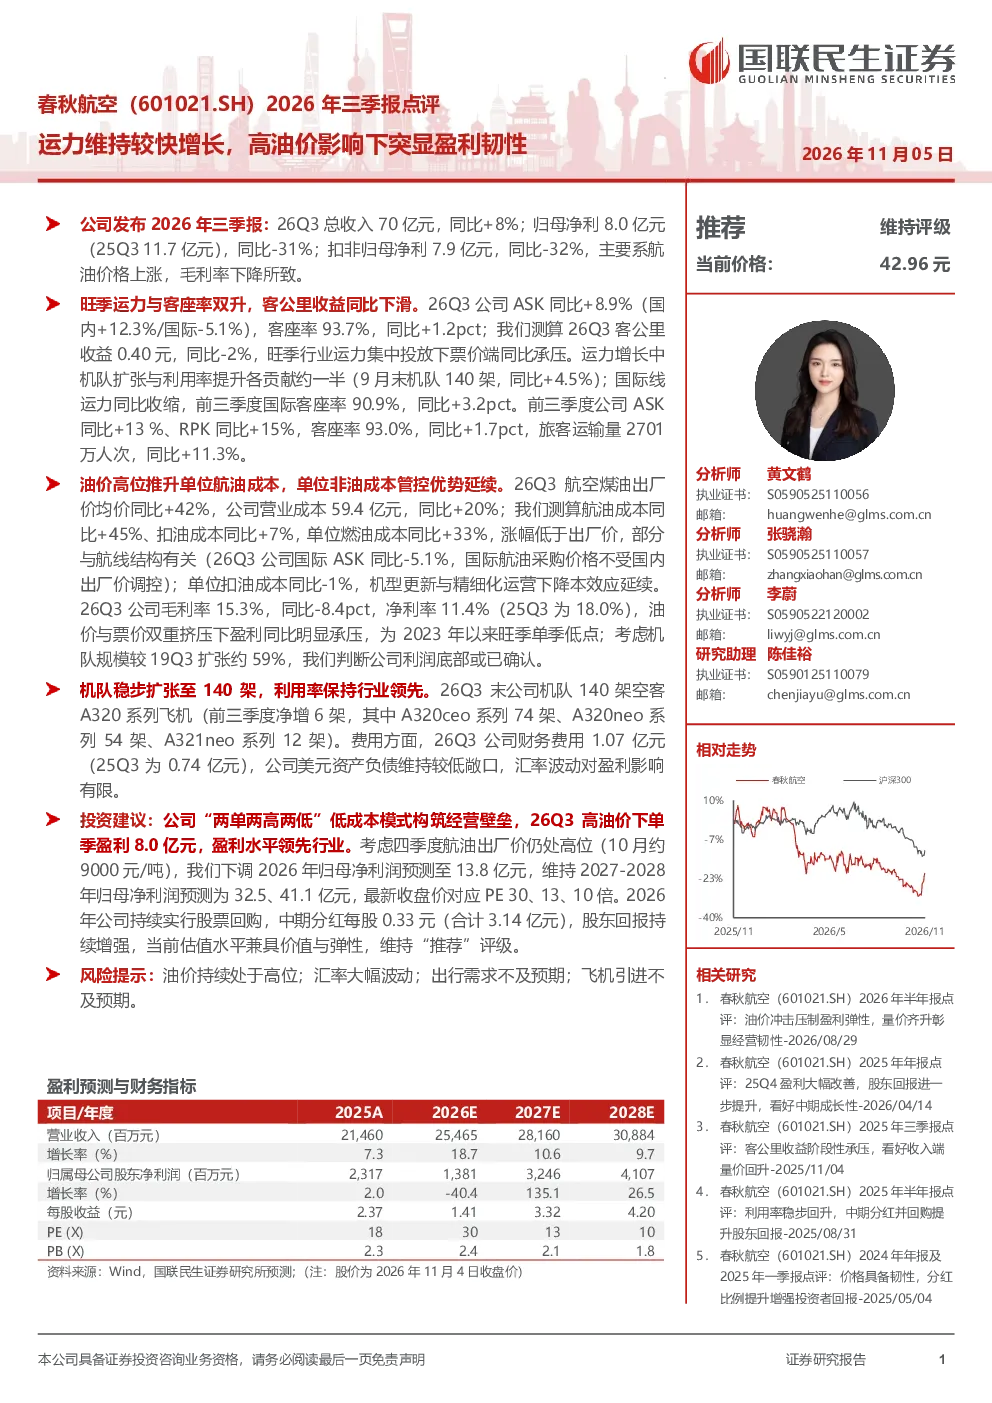
春秋航空2026年三季报显示,总收入70亿元,同比+8%;归母净利8.0亿元,同比-31%。主要受航油价格上涨导致毛利率下降影响。旺季运力与客座率双升,客公里收益同比下滑至0.40元,旺季行业运力集中投放下票价端承压。前三季度ASK同比+13%,RPK同比+15%,客座率93.0%,同比+1.7pct,旅客运输量2701万人次,同比+11.3%
航油价格上涨对春秋航空的成本和利润有何影响?
航油价格上涨对春秋航空的成本和利润产生显著影响。26Q3航油成本同比+45%,单位燃油成本同比+33%,涨幅低于出厂价。尽管如此,毛利率仍下降至15.3%,同比-8.4pct,净利率为11.4%,为2023年以来旺季单季低点。但利润底部或已确认,因机队规模较19Q3扩张约59%
春秋航空的运力增长和行业发展趋势如何?
春秋航空前三季度ASK同比+13%,RPK同比+15%,客座率93.0%,同比+1.7pct,旅客运输量2701万人次,同比+11.3%。旺季行业运力集中投放下票价端承压,但公司机队稳步扩张至140架,利用率保持行业领先,其中A320neo系列占比提升,显示公司持续优化机队结构以适应市场需求变化
春秋航空当前的市场现状和盈利能力如何?
春秋航空当前市场现状显示,公司低成本模式构筑经营壁垒,26Q3单季盈利8.0亿元,盈利水平领先行业。尽管油价高位推升成本,但单位非油成本管控优势延续,单位扣油成本同比-1%。下调2026年归母净利润预测至13.8亿元,维持2027-2028年预测为32.5、41.1亿元,对应PE30、13、10倍
春秋航空面临的主要风险提示有哪些?
春秋航空面临的主要风险提示包括:油价持续高位可能进一步推升成本压力;汇率大幅波动可能影响财务表现;出行需求不及预期将影响客座率和收入增长;飞机引进不及预期可能影响运力扩张计划。公司需密切关注这些风险因素并采取相应措施应对
你可能感兴趣
春秋航空(601021.SH)2026年半年报点评:油价冲击压制盈利弹性,量价齐升彰显经营韧性
国联民生证券2026-08-28
华夏航空2026年三季报点评:高油价致盈利同比下滑,运力同比转增对冲油价压力
国联民生证券2026-10-28
2026年三季报点评:后端订单交付释放盈利弹性,前端试剂维持较快增长
医药生物东吴证券2026-11-04
2026年三季报点评26Q3归母净利0.64亿元,客座率同比提升,高油价下盈利承压
华创证券2026-11-03
中泰交运航空有Li高油价下春秋航空业绩韧性凸显11月燃油附加费上调
未知机构2026-11-02
2026年三季报点评:营收稳健增长,出口退税+汇率波动影响下盈利承压
东吴证券2026-10-29
高油价背景下运力扩张,二季度业绩展现韧性
中泰证券2026-08-31
2026年三季报点评:盈利韧性凸显,ROE中枢下沿有望抬升
金融开源证券2026-10-27
2026年三季报点评盈利韧性凸显,ROE中枢下沿有望抬升
开源证券2026-10-27
2026年三季报点评:NBV增速领先同业,剔除权益波动后盈利较快增长
金融东吴证券2026-10-31