猜你想问
这份研报的核心内容是什么?
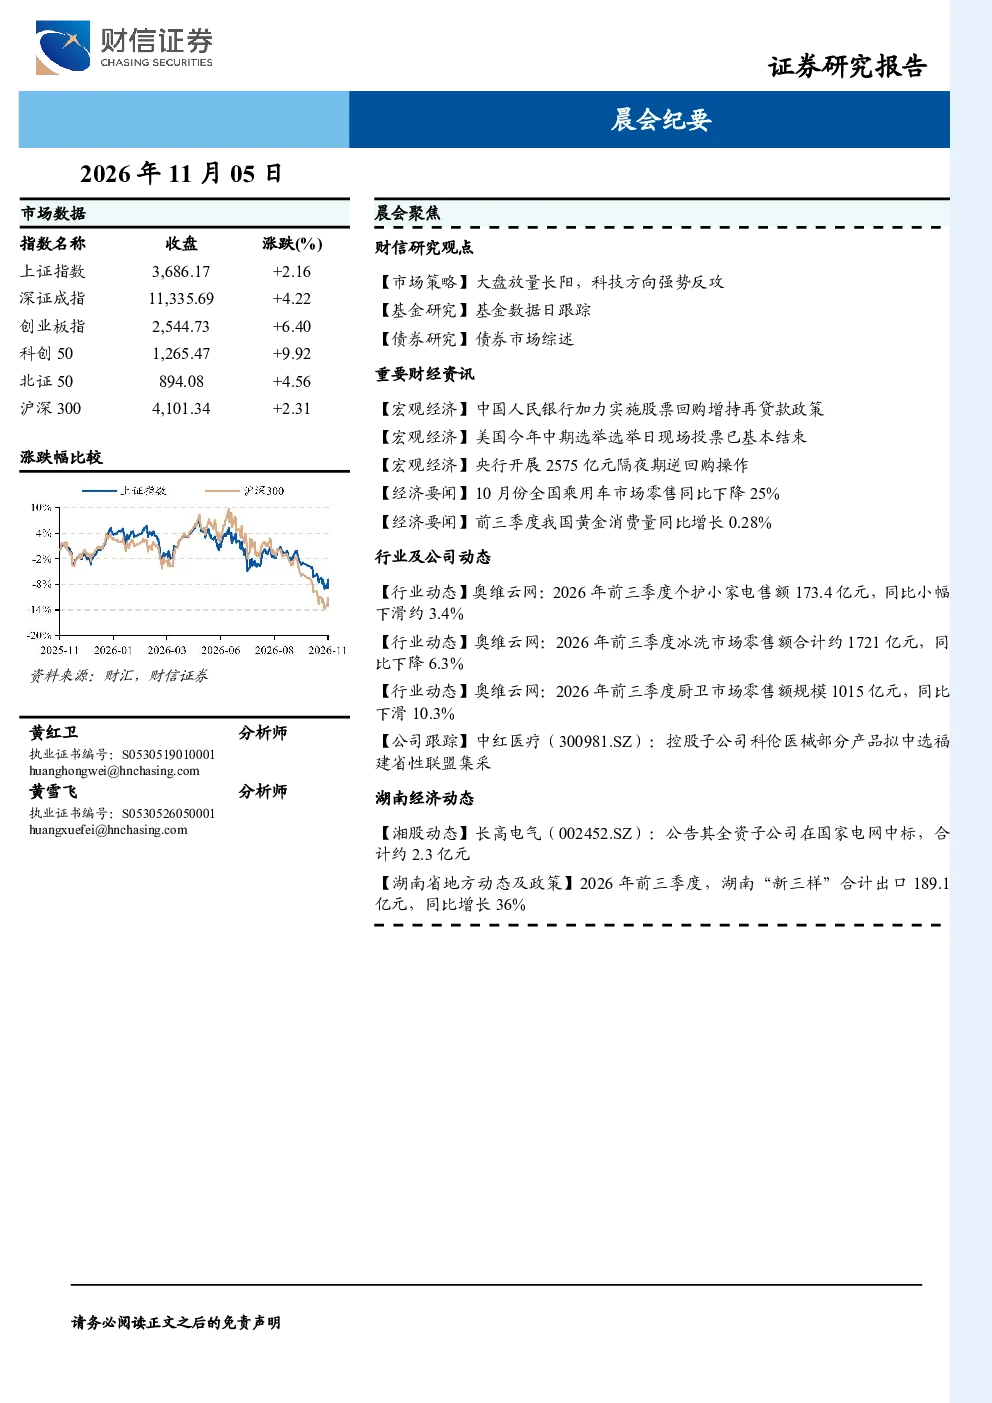
这份研报的核心内容聚焦于2026年11月4日的A股市场表现及策略分析。报告指出A股整体上涨,科创50和创业板指数涨幅显著,小盘股表现优于大盘股,电子、通信、有色金属行业领涨。同时,美国中期选举的民主党政胜预计将对A股产生多方面影响,包括美伊冲突、美债、AI监管、新能源、权益市场风险偏好及大宗商品等。国内政策方面,央行下调股票回购增持再贷款利率至1%提振市场情绪。报告建议短期内可适当提升市场参与度,把握反弹节奏,但主线方向仍不明朗,建议维持轮动思路,关注新能源、贵金属、半导体设备、泛科技、大消费等方向。
报告对哪些赛道/行业的发展趋势进行了分析?
报告分析了多个赛道和行业的发展趋势。电子、通信、有色金属行业在11月4日表现领涨,显示出科技方向强势反攻的态势。美国中期选举后,新能源可能成为最大受益者,特别是美国光伏、储能需求预期修复。此外,报告关注到个护小家电线上销量双位数下滑但“量缩质升”,冰洗市场线上均价上涨但整体零售额下降,厨卫市场零售额大幅下滑且未来增长预期不乐观。贵金属受益于美国中期选举后的市场情绪变化,工业金属短期受压。
报告重点分析了哪些投资方向?
报告重点分析了以下几个投资方向:首先,科技方向强势反攻,特别是半导体设备、科创芯片等ETF表现出色。其次,新能源领域可能受益于美国光伏、储能需求预期修复。第三,贵金属板块值得关注,因美国中期选举后市场情绪提振。第四,半导体设备作为泛科技的一部分也受到关注。最后,大消费领域也被纳入观察范围。报告建议投资者维持轮动思路,关注这些方向,但强调主线方向仍不明朗。
当前市场现状如何判断?
当前市场现状表现为A股整体上涨,特别是科创50和创业板指数涨幅显著,显示科技方向强势反攻。资金层面,万得全A指数4665家公司上涨,成交额大幅增加。小盘股表现优于超大盘股,行业方面电子、通信、有色金属领涨,而石油石化、煤炭、食品饮料表现靠后。国内政策方面,央行下调股票回购增持再贷款利率至1%,对市场情绪有提振作用。但整体市场主线方向仍不明朗,短期内市场参与度可适当提升,需把握反弹节奏。
研报提示了哪些风险?
研报提示了几个潜在风险点。首先,尽管美国中期选举民主党取得压倒性胜利预计将对A股产生多方面影响,但市场仍需关注美债长期债务上限谈判的进展及其可能带来的不确定性。其次,AI监管短期落地较难,但数据中心审批、电价、税收优惠可能受审视,相关企业需关注政策变化。此外,大宗商品方面,工业金属短期受压,需警惕相关行业风险。最后,报告指出主线方向仍不明朗,市场参与需谨慎,建议维持轮动思路以规避单一方向风险。