猜你想问
苏泊尔2026年三季报核心内容是什么?
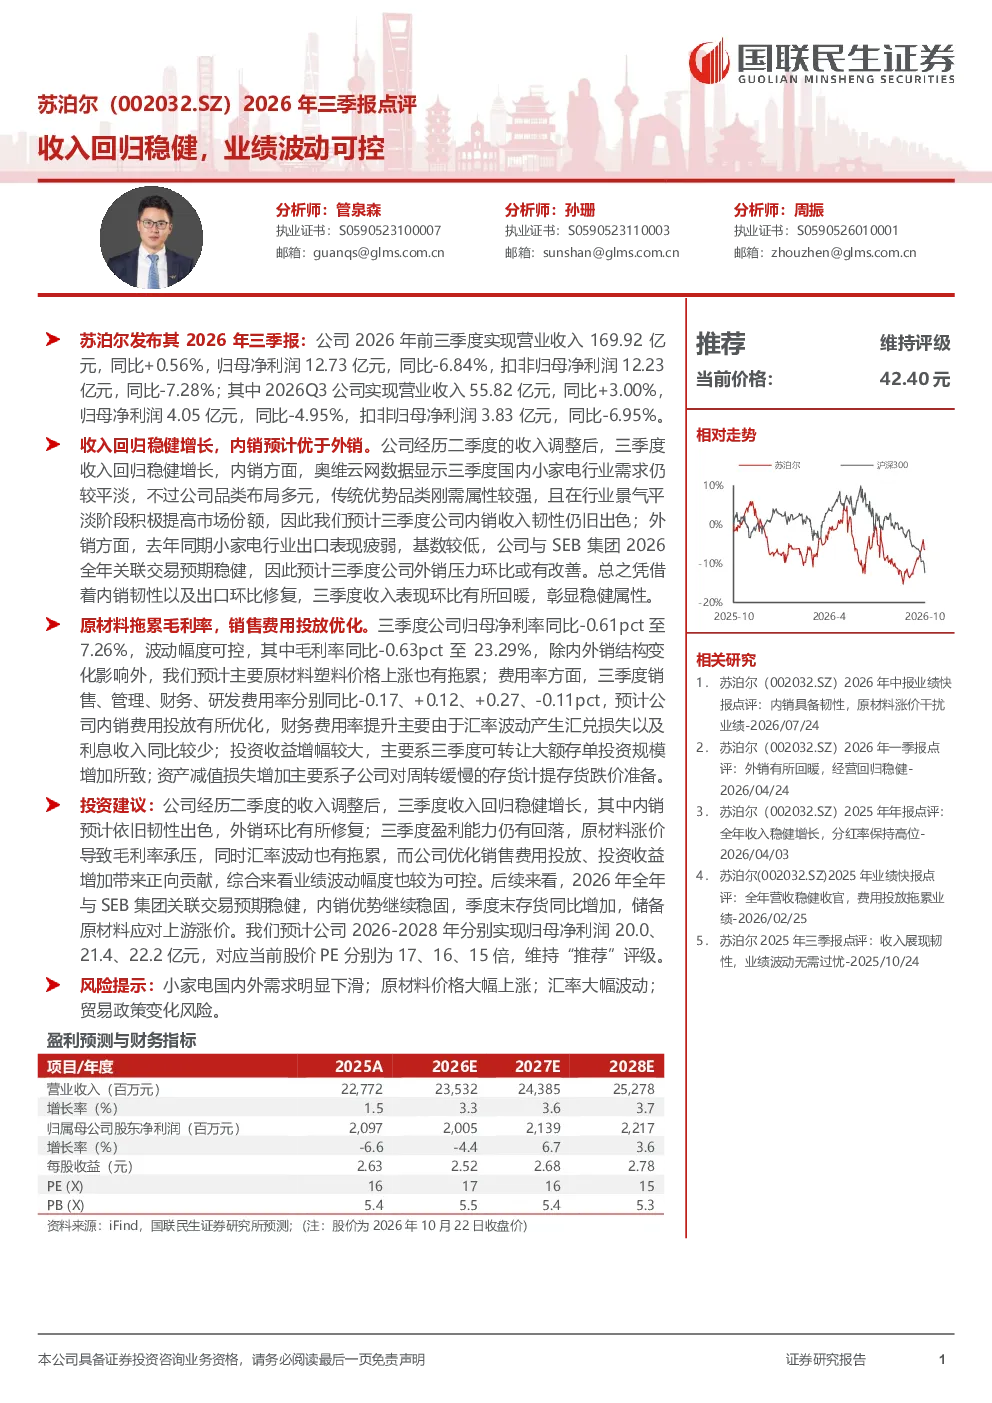
苏泊尔2026年前三季度业绩表现稳健,收入169.92亿元同比+0.56%,Q3收入55.82亿元同比+3.00%。归母净利润12.73亿元同比-6.84%,Q3为4.05亿元同比-4.95%。报告显示内销韧性突出,外销压力改善,但毛利率受原材料上涨拖累同比-0.63pct至23.29%,净利率波动可控同比-0.61pct至7.26%。销售费用率优化,财务费用率提升,投资收益增加,资产减值损失增加。
小家电行业发展趋势如何?
小家电行业整体呈现稳健增长态势,但市场竞争加剧。传统品类刚需属性强,市场份额持续提升,如厨房小家电、清洁电器等。智能化、健康化成为新趋势,技术创新驱动产品升级。外销方面,受全球宏观经济影响,部分区域市场面临压力,但与SEB集团等稳定合作提供支撑。行业集中度提升,头部企业优势明显,品牌建设和渠道优化仍是关键。
苏泊尔报告重点分析了哪些方面?
报告重点分析了苏泊尔收入结构、盈利能力及费用控制。收入端,内销表现亮眼,传统品类贡献稳定增长,外销压力环比改善。盈利端,毛利率受塑料等原材料价格上涨影响有所下滑,但净利率波动可控,主要得益于费用率优化。费用方面,销售费用率下降,财务费用率因汇率波动及利息收入减少而上升,投资收益增加,资产减值损失扩大。
当前小家电市场现状如何?
当前小家电市场处于稳步发展期,消费升级推动高端产品需求增长。线上渠道占比持续提升,下沉市场潜力释放。原材料成本波动对行业盈利能力造成一定压力,企业需加强供应链管理。品牌竞争激烈,产品同质化问题突出,差异化创新成为关键。国际市场方面,贸易政策变化及汇率波动带来不确定性,但与成熟品牌合作稳定了外销基础。
苏泊尔报告提示了哪些风险?
报告提示的主要风险包括:小家电需求可能下滑,受宏观经济及消费信心影响;原材料价格大幅上涨,可能侵蚀利润空间;汇率波动加剧财务成本压力;贸易政策变化可能影响外销业务。此外,子公司存货跌价准备增加,反映部分产品面临市场风险。企业需密切关注行业动态,优化成本结构,加强风险管理。