猜你想问
这份报告主要分析了什么内容?
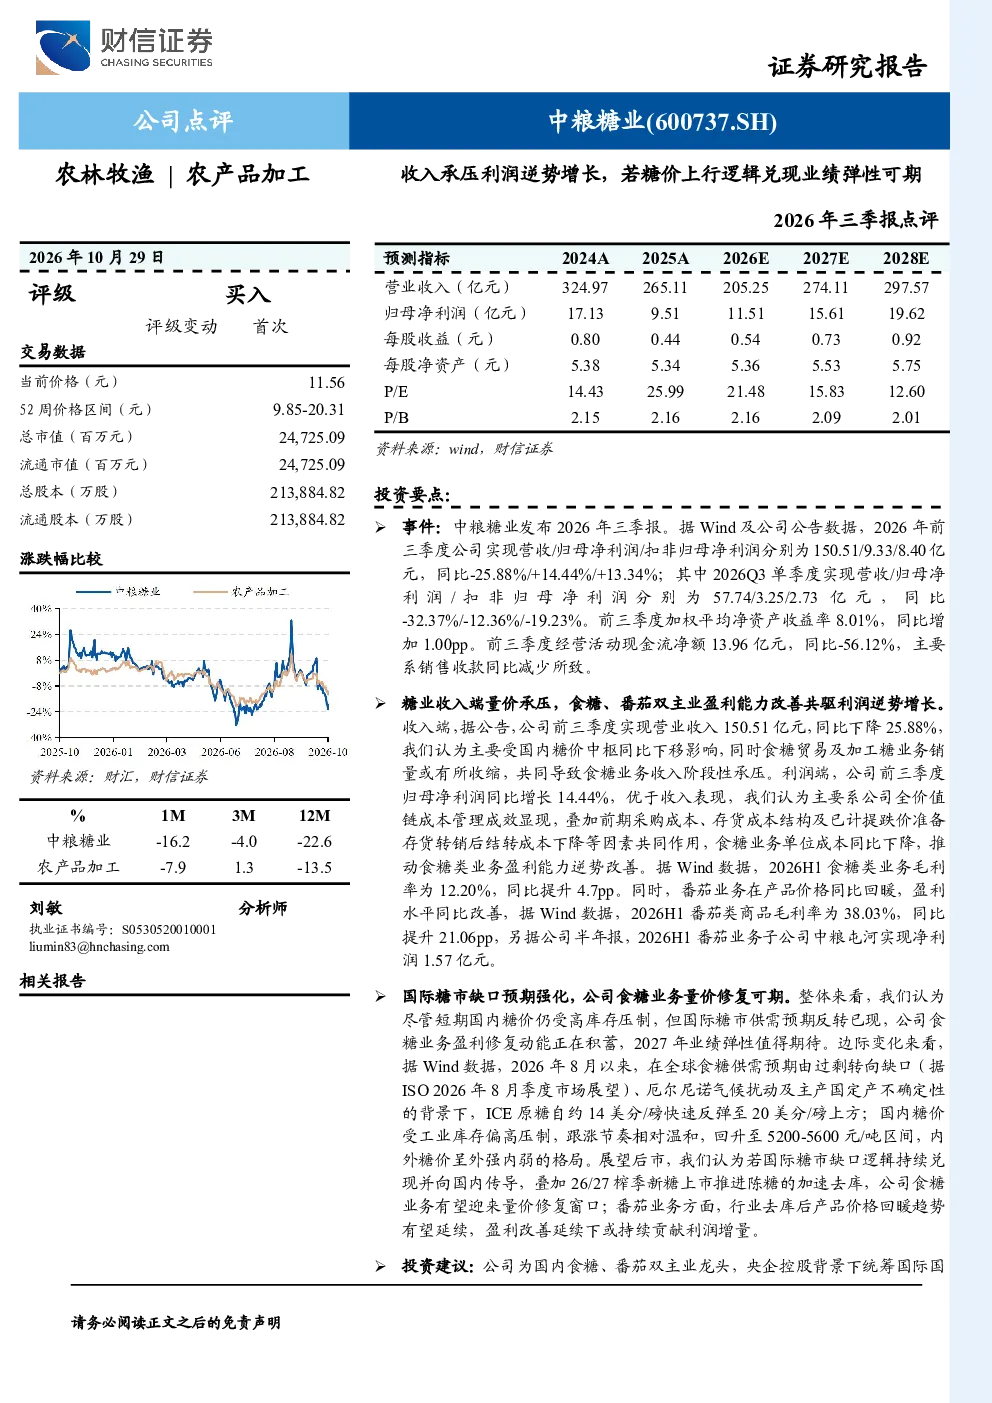
这份报告主要分析了中粮糖业2026年前三季度的业绩表现。报告指出,公司营收同比下降25.88%,主要受国内糖价中枢下移及食糖业务销量收缩影响。尽管如此,归母净利润同比增长14.44%,主要得益于全价值链成本管理成效、前期存货成本转销及番茄业务盈利改善。食糖业务毛利率同比提升4.7pp至12.20%,番茄业务毛利率同比提升21.06pp至38.03%。报告还展望了未来,预计2026/2027/2028年公司营业收入和归母净利润将分别实现-22.6%/+33.6%/+8.6%和+21.0%/+35.6%/+25.6%的同比增长。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化特点。一方面,国内糖价中枢下移和食糖业务销量收缩对部分企业造成压力,但全价值链成本管理和业务多元化(如番茄业务)有助于提升盈利能力。另一方面,国际糖市供需预期反转,ICE原糖价格反弹,国内糖价回升,若缺口逻辑持续兑现并向国内传导,食糖业务有望迎来量价修复窗口。此外,番茄业务行业去库后价格回暖趋势有望延续,持续贡献利润增量。整体来看,行业竞争加剧,企业需加强成本控制和产品创新以应对市场变化。
报告中重点分析了哪些方向?
报告中重点分析了中粮糖业的成本管理和业务多元化方向。在成本管理方面,公司通过全价值链成本管理成效显著降低了运营成本,同时前期存货成本转销也对利润增长起到积极作用。在业务多元化方面,番茄业务毛利率大幅提升,成为公司盈利的重要补充。报告还关注了食糖业务的未来修复潜力,认为若国际糖市缺口逻辑持续兑现并向国内传导,叠加新糖上市加速去库,食糖业务有望迎来量价修复窗口。此外,番茄业务盈利改善的持续性也是报告关注的重点。
当前市场对中粮糖业有何判断?
当前市场对中粮糖业的判断呈现分化态势。一方面,公司短期业绩承压,营收同比下降25.88%,主要受国内糖价下移和食糖业务销量收缩影响。另一方面,公司通过成本管理和业务多元化实现了利润逆势增长,归母净利润同比增长14.44%。市场关注点在于,国际糖市供需预期反转是否能够持续兑现并向国内传导,以及番茄业务盈利改善的持续性。预计未来几年,若食糖业务和番茄业务均能实现增长,公司整体业绩有望逐步改善。
这份报告有哪些风险提示?
这份报告提示了多项潜在风险。首先,国际糖市缺口逻辑兑现不及预期可能导致食糖业务无法迎来量价修复窗口。其次,外盘糖价向国内传导受阻或国内食糖库存去化不及预期,也可能影响食糖业务的盈利能力。此外,原材料成本上行风险、番茄制品价格及出口需求不及预期,以及厄尔尼诺、极端天气影响产量等因素,都可能对公司业绩造成不利影响。投资者需密切关注这些风险因素,谨慎评估投资风险。