猜你想问
Baxter International Inc.的基本面改善情况如何?
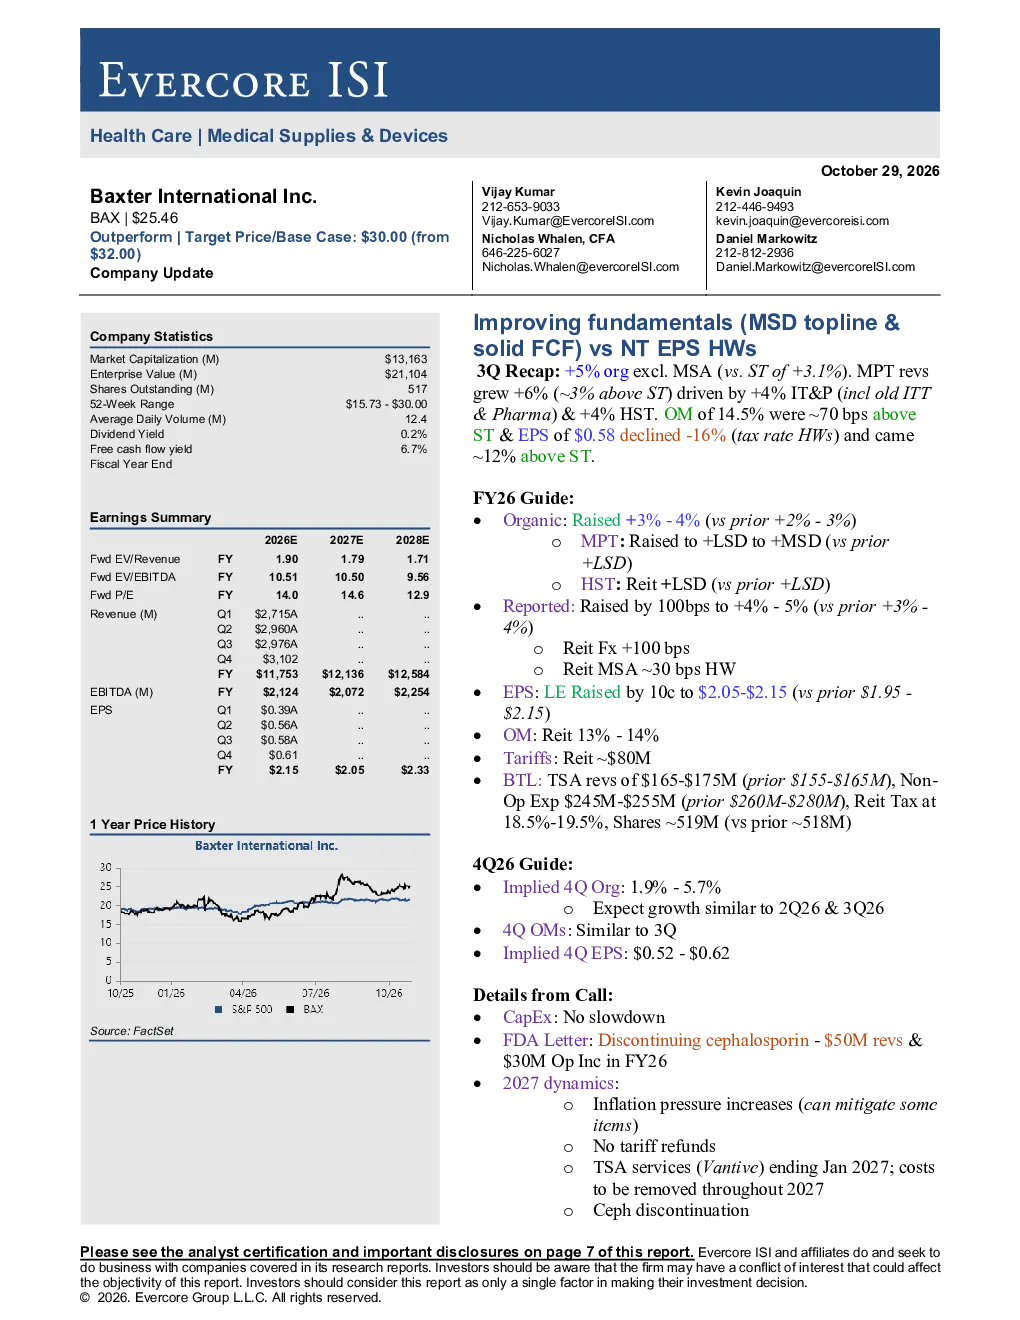
Baxter International Inc.(BAX)基本面持续改善,2023年第三季度业绩超预期,有机销售额增长5%,自由现金流大幅改善。2026财年指引显示有机销售额增长3%-4%,EPS目标提升至2.05-2.15美元,运营利润率预计13%-14%。但需关注头孢类产品停产带来的短期影响,2027年面临通胀压力、关税不确定性、Vantive服务终止及头孢停产等挑战,预计有机销售额增长放缓。
药物产品与治疗赛道的趋势是什么?
药物产品与治疗赛道中,Baxter International Inc.的输注治疗平台增长4%,先进外科手术增长12%。输注治疗平台增长主要来自药物配剂、静脉溶液及输液泵的增长抵消注射剂下滑,先进外科手术增长则得益于止血剂和密封剂需求的强劲。但需关注注射剂下滑的长期影响及竞争对手复苏情况。
报告重点分析了哪些方向?
报告重点分析了Baxter International Inc.的有机销售额增长情况、自由现金流改善情况、2026财年EPS目标及运营利润率预期。同时关注了头孢类产品停产带来的短期影响,以及2027年面临的通胀压力、关税不确定性、Vantive服务终止等风险因素。此外,报告还分析了药物产品与治疗、医疗系统与技术两大业务板块的表现。
当前市场对Baxter International Inc.的判断是什么?
当前市场对Baxter International Inc.的判断是基本面持续改善,但需关注短期挑战。公司2023年第三季度业绩超预期,有机销售额增长5%,自由现金流大幅改善。2026财年指引显示有机销售额增长3%-4%,EPS目标提升至2.05-2.15美元,运营利润率预计13%-14%。但需关注头孢类产品停产带来的短期影响,以及2027年面临的通胀压力、关税不确定性、Vantive服务终止等风险因素。
研报提示了哪些风险?
研报提示Baxter International Inc.面临多项风险,包括头孢类产品停产带来的短期影响,预计将影响约40个基点利润率。2027年面临通胀压力加剧、关税无退税预期、Vantive服务将于2027年1月终止等挑战。此外,产品退出(FLC、头孢)及销售组合变化带来压力,但公司正通过成本节约计划部分抵消这些压力。定价与成本结构方面,价格贡献率下降,但公司正通过IT应用等提升效率,建立长期节约计划。